Consulenza a distanza
Offriamo un servizio di consulenza personalizzata a distanza con sistemi di video-conferenza sicuri e criptati.
PASSA PAROLA e contribuisci alla crescita della consapevolezza finanziaria.
Condividi questo articolo


«Proprio come l’uomo primitivo che un giorno si grattò il naso, vide piovere, e sviluppò un modo elaborato di grattarsi il naso per ottenere la pioggia che desiderava, noi oggi colleghiamo la prosperità economica a qualche riduzione dei tassi d’interesse da parte della Federal Reserve, o il successo di una società alla nomina di un nuovo presidente.»
N.N. Taleb
Giovedì Jensen Huang ha lasciato la guida di Nvidia e l’incarico ad interim è passato alla direttrice finanziaria Colette Kress. A determinare l’uscita sono state le notizie su sue relazioni personali, una delle quali con una donna che le autorità statunitensi sospettano di spionaggio per conto della Cina, ex dirigente di Megaspeed: una società di Singapore, cliente di Nvidia, sospettata a sua volta di dirottare chip avanzati verso Pechino. Si aggiungono le voci di relazioni con due dipendenti: un problema di governance e di conflitto di interessi ancora più difficile da gestire per il consiglio. Sul gruppo sono state aperte più indagini del Dipartimento di Giustizia. Leggerla come una vicenda privata sarebbe riduttivo. Nvidia, con partecipazioni e garanzie, sostiene una parte importante dell’ecosistema dell’intelligenza artificiale; Huang aveva un rapporto diretto con Trump, che lo consultava spesso su chip ed esportazioni. Il modello Megaspeed, poi, non sarebbe isolato: nel Sud Est asiatico operano altri intermediari che comprano grandi volumi di processori Nvidia per noleggiarli a clienti cinesi, o che lavorano in zone grigie rispetto ai controlli.
Il caso ha avuto subito un seguito politico. Il presidente della Camera ha parlato di un consenso crescente in Congresso per restringere le esportazioni verso la Cina, il Senato ha convocato il segretario al Commercio Lutnick e lo stesso Huang, e a fine settimana il segretario al Tesoro Bessent ha puntato il dito, pubblicamente, contro il Dipartimento del Commercio. Dopo la sconfitta alle elezioni di midterm, non è escluso che dentro l’amministrazione Trump si arrivi a una resa dei conti.
Martedì i prezzi al consumo di ottobre sono saliti dello 0,4% sul mese contro lo 0,3% atteso, e la componente di fondo dello 0,3% contro lo 0,2%, con lo stesso incremento per il terzo mese di fila. Manca il dato annuale, perché lo shutdown dello scorso anno ha lasciato ottobre 2025 senza rilevazione: l’ultimo disponibile resta il 3,7% di settembre. A dare peso al dato era stato, poche ore prima, Waller, che aveva descritto la funzione di reazione della Fed: un rialzo di 25 punti base a dicembre dato praticamente per certo, che potrebbe diventare di 50 con una componente di fondo mensile intorno allo 0,3% o superiore. Cioè esattamente il valore uscito. Nei giorni successivi le voci della Fed non sono state univoche: Logan ha chiesto almeno due rialzi, Hammack ha detto di preferire passi più piccoli e graduali, Bowman ha ricordato che azioni in calo, costo del denaro più alto e dollaro forte potrebbero pesare sulla crescita. Il mercato sconta ora per intero una stretta alla riunione dell’8 e 9 dicembre e altri due rialzi entro la primavera 2027. Il resto dei dati è meno lineare: la stima della Fed di Atlanta per il quarto trimestre è stata rivista al 3,5% e descrive un’economia ancora in espansione, mentre le vendite di case esistenti sono scese ai minimi da sedici anni.
Nell’area euro il tasso sui depositi è al 2,50% e il mercato si aspetta a dicembre la terza stretta del ciclo. Per il presidente della Bundesbank Nagel un aumento è piuttosto ovvio, ma anche dopo i tassi resterebbero solo lievemente restrittivi, e non vede rischi di dominanza fiscale. I dati della settimana non spostano il quadro: il PIL del terzo trimestre ha centrato le attese, con una crescita dell’1,3% sull’anno, e l’inflazione tedesca di ottobre è scesa al 2,8%. In Giappone il mercato sconta ormai in larga parte un rialzo della Bank of Japan nella riunione di dicembre. Tre banche centrali, dunque, che guardano nella stessa direzione nello stesso mese.
Sul fronte societario, martedì è partito il roadshow per la quotazione di Anthropic: forchetta tra 70 e 78 dollari per azione e raccolta fino a 64,4 miliardi, a cui si aggiunge un collocamento privato da 26 miliardi riservato a un gruppo di investitori tra cui Google, Nvidia, Microsoft, AMD, Broadcom, Micron e TSMC. Contando anche il collocamento privato, sarebbe la più grande IPO della storia. Giovedì sera gli ordini erano già circa sei volte l’offerta, e il prezzo è atteso per il 18 novembre. Nella stessa direzione sono andati i conti di CoreWeave, che fornisce capacità di calcolo per l’intelligenza artificiale: ricavi trimestrali in crescita del 168% sull’anno, portafoglio ordini a 132,5 miliardi di dollari e previsioni per il 2026 riviste al rialzo.
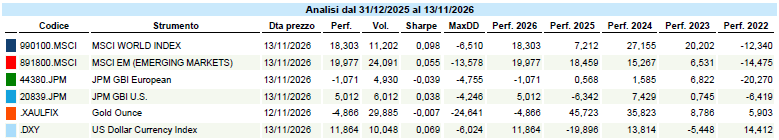
Dati Analysis
MSCI World: +2,4% (settimana), +11,1% (anno)
S&P 500: +2,5% (settimana), +11,5% (anno)
Nasdaq 100: +3,6% (settimana), +11,3% (anno)
Eurostoxx 50: +3,5% (settimana), +13,3% (anno)
FTSE Mib: +3,6% (settimana), +19,0% (anno)
Nikkei: +6,5% (settimana), +23,4% (anno)
Hang Seng China: -4,1% (settimana), -8,6% (anno)
MSCI Emerging: +3,2% (settimana), +12,6% (anno)
VIX: 19,3 (- 6,6)
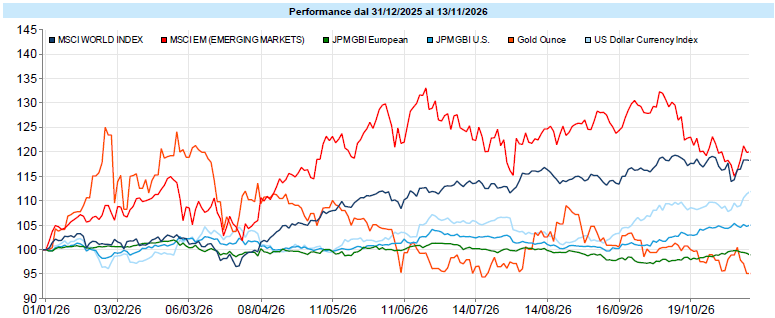
Il MSCI World chiude la settimana a +2,4%, dopo la correzione di inizio novembre, e la tensione cala: il VIX passa da 26 a 19. A riportare gli acquisti sono stati i titoli dell’intelligenza artificiale, spinti dai conti di CoreWeave e dalla domanda per la quotazione di Anthropic. L’inflazione americana ha pesato poco: martedì l’S&P 500 ha perso lo 0,38%. Negli Stati Uniti i rialzi sono diffusi ma di intensità diversa: Nasdaq 100 +3,6%, S&P 500 +2,5%, Russell 2000 +1,4%. Il fatto più istruttivo è nei semiconduttori. Nvidia perde il 12,75% nella settimana e circa il 30% dal massimo di inizio ottobre, mentre l’indice dei semiconduttori di Philadelphia guadagna l’8,05%, con AMD e Broadcom in rialzo del 18,93% e del 18,16% sull’attesa di sottrarle quote di mercato, anche se nell’ultima seduta ne hanno restituito una parte consistente. Il mercato ha separato il destino di una società da quello del suo settore. In Europa l’Eurostoxx 50 sale del 3,5% e il FTSE Mib del 3,6%, con Stoxx 600 e DAX di nuovo sui massimi storici grazie a trimestrali accolte bene, alla distensione in Medio Oriente e alle revisioni al rialzo sulla crescita tedesca. In Asia il Nikkei fa meglio di tutti con +6,5% e l’MSCI Emerging sale del 3,2%, con Taiwan e Corea del Sud in deciso recupero. In controtendenza la Cina, con l’Hang Seng China a -4,1%. Tra i settori guidano energia (+4,0%) e industriali, mentre i materiali (-0,3%) sono l’unico comparto in calo; fra gli stili il value precede il growth.
Global Aggregate: -1,1% (settimana), -1,6% (anno)
Rendimento Treasury 10Y: 5,14%, +0,28% (settimana)
Rendimento Bund 10Y: 3,38%, +0,12% (settimana)
Rendimento BTP 10Y: 4,42%, +0,09% (settimana)
Spread BTP-Bund: 1,04%, -0,03% (settimana)
Settimana di vendite sui titoli di Stato, con il Global Aggregate a -1,1%. Il movimento è asimmetrico e nasce negli Stati Uniti, tra un’inflazione sopra le attese e gli interventi restrittivi di diversi esponenti della Fed. Il Treasury decennale sale di 28 punti base al 5,14%, di nuovo sopra la soglia di riferimento del 5%, e il biennale fa di più, +33 punti base al 4,84%, appiattendo la curva. Ha pesato anche un’asta dei trentennali accolta male, con domanda moderata e rendimento assegnato sopra il secondario. L’indice dei governativi americani perde l’1,45%. In Europa il rialzo è più contenuto: il Bund sale di 12 punti base al 3,38%, il BTP di 9 al 4,42%, l’OAT francese di 16, il movimento più ampio fra i principali paesi dell’area. Lo spread BTP-Bund si restringe così di 3 punti base all’1,04%, mentre quello francese si allarga. I governativi europei cedono lo 0,77%. In Giappone il decennale sale di 22 punti base. Il credito racconta una storia in parte diversa: gli indici seguono i governativi e chiudono in calo, ma gli spread si restringono ovunque, soprattutto sull’alto rendimento, di 20 punti base negli Stati Uniti e di 25 in Europa, dove il comparto chiude in progresso dello 0,56%. Il movimento accompagna il rientro delle tensioni sul credito legato all’intelligenza artificiale, con il rendimento dell’obbligazione 2030 di CoreWeave in forte calo in una sola seduta.
Petrolio WTI: 88,6, -2,5% (settimana), +54,2% (anno)
Oro: 3.884, -4,6% (settimana), -10,1% (anno)
EUR/USD: 1,102, -1,1% (settimana), -6,2% (anno)
L’indice generale delle materie prime chiude in calo dell’1,0%, appesantito da un dollaro tornato forte e dal rialzo dei rendimenti. Il WTI perde il 2,5% a 88,6 dollari, ma il saldo nasconde due movimenti opposti, innescati entrambi da Trump: a inizio settimana cede il 4,27% dopo che ha definito improbabili nuovi attacchi all’Iran se i negoziati faranno progressi, poi recupera il 2,81% quando scrive di non avere bisogno di un accordo con Teheran. L’Agenzia internazionale dell’energia prevede per il quarto trimestre un’offerta superiore alla domanda, per la prima volta dall’inizio del conflitto. L’oro scende del 4,6% a 3.884 dollari, sui minimi degli ultimi dodici mesi, sotto il peso del dollaro e dei rendimenti; peggio l’argento, a -6,11%. I metalli industriali arretrano dell’1,70%, con il rame a -2,68% sui dubbi sulla domanda di infrastrutture per l’intelligenza artificiale, in senso opposto all’azionario. Le materie agricole salgono dell’1,2%, il gas europeo del 3,95%. Sul fronte valutario l’EUR/USD perde l’1,1% a 1,102, ai minimi da aprile dell’anno scorso, seguendo l’allargarsi del differenziale di rendimento tra Stati Uniti ed Europa dopo il dato sull’inflazione. Il dollaro si rafforza contro tutte le principali valute e contro lo yen supera per un momento quota 160, mentre il ministro delle Finanze giapponese rinnova l’avvertimento di una risposta appropriata. L’euro resta invariato sulla sterlina e cede lo 0,3% sullo yen. Vendite forti anche sulle criptovalute: Bitcoin -9,9%, Ethereum -13,91%.
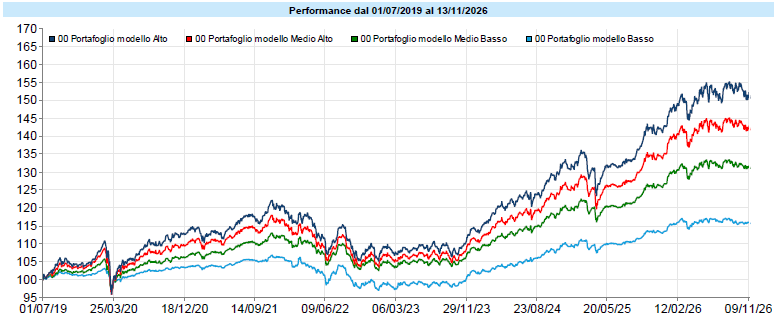
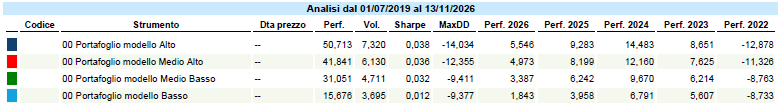
Qui di seguito l’andamento dall’inizio del servizio (1 luglio 2019) dei portafogli modello al lordo dei costi di transazione (variabili in base all’intermediario utilizzato e generalmente compresi tra 2,5 e 20 euro per ciascuna operazione), di quelli sostenuti per la consulenza e degli eventuali impatti della fiscalità ed al netto, invece, dei costi dei singoli strumenti utilizzati. I dati si riferiscono al passato ed i risultati passati non costituiscono un indicatore affidabile dei risultati futuri. I portafogli modello costituiscono la base utilizzata nell’attività di consulenza in materia di investimenti. I singoli portafogli dei clienti possono differire dai modelli anche in modo significativo in ragione di diverse cause, valutate per ciascun cliente nell’attività di consulenza, quali contingenze fiscali, pianificazione, gestione del rischio di ingresso o in logica life cycle. All’interno del portafoglio complessivo del cliente possono anche essere presenti più portafogli in considerazione della pianificazione per obiettivi effettuata all’inizio o in corso di consulenza continuativa.
Dati Analysis
Settimana quasi ferma per i portafogli modello, con una leggera divaricazione tra i profili: quelli con più azioni chiudono in lieve progresso, quelli più prudenti in lieve calo. Il motivo è lo stesso che ha attraversato i mercati. Il recupero dell’azionario, trainato dai titoli dell’intelligenza artificiale, ha compensato in misura diversa le perdite sui titoli di Stato, colpiti dalla risalita dei rendimenti dopo il dato sull’inflazione americana. Nei profili più prudenti, dove i governativi pesano di più, ha prevalso questa seconda forza.
C’è un’idea che sembra ovvia e che raramente mettiamo in discussione: se un prodotto viene usato di più, chi lo vende guadagnerà di più. A fine ottobre Alphabet, la società che controlla Google, ha offerto un caso che la incrina. Nel terzo trimestre le ricerche sul motore di Google sono cresciute al ritmo più alto degli ultimi cinque anni. Intanto i ricavi della ricerca sono saliti del 12%, dopo il 19% del primo trimestre e il 17% del secondo, e il giorno dopo i conti il titolo ha perso il 12,6%, la seduta peggiore da quando è quotato. Più utilizzo, meno crescita. Per capirlo basta scomporre il ricavo. Per Google i fattori sono tre: il numero di ricerche, la quota di ricerche che si trasforma in un clic su un annuncio, il prezzo che l’inserzionista paga per quel clic. Per vent’anni il meccanismo ha funzionato con precisione: chi digita “scarpe da corsa leggere” dichiara un bisogno preciso in un momento preciso, Google mette all’asta quell’intenzione tra chi vende scarpe da corsa e la pagina dei risultati, affinata per anni, fa il resto. Non a caso la ricerca vale ancora circa metà dei ricavi del gruppo. I documenti depositati da Alphabet presso l’autorità di borsa americana dicono una cosa precisa. Il prezzo medio per clic è salito del 4%. A frenare è il fattore di mezzo: i clic a pagamento sono cresciuti dell’8%, contro il 13% della prima metà dell’anno. Il problema non è che la pubblicità valga meno. È che, in proporzione alle domande, si clicca meno. Il principale indiziato ha un nome: AI Mode, la modalità conversazionale con cui Google risponde direttamente alle domande invece di proporre un elenco di link. Gli utenti la usano in modo diverso: le domande sono in media tre volte più lunghe di quelle della ricerca tradizionale e spesso ne seguono altre. Ma una conversazione è un oggetto commerciale diverso da una pagina di risultati. L’intenzione si diluisce in un contesto che cambia di battuta in battuta, gli spazi per gli annunci sono meno e, se la risposta è già completa, resta poco motivo per cliccare. Il management lo ha riconosciuto nella conference call sui conti, indicando la minore monetizzazione di AI Mode tra le cause del rallentamento, accanto all’effetto sfavorevole del cambio. Perché Google si è fatta questo? È un caso di scuola di quello che Clayton Christensen ha chiamato il dilemma dell’innovatore. Quando una nuova tecnologia minaccia il prodotto più redditizio di un’azienda dominante, le strade sono due, ed entrambe costano. Si può proteggere il vecchio modello e lasciare ad altri il nuovo, come fece Kodak con la fotografia digitale, che pure era nata nei suoi laboratori. Oppure si può sostituire da soli il proprio prodotto migliore con uno che, almeno all’inizio, rende meno. Davanti agli assistenti conversazionali concorrenti, Google ha scelto la seconda: cannibalizzarsi prima che lo facessero altri. Qui conviene distinguere due letture che il mercato tende a sovrapporre. Nella prima gli utenti restano su Google, ma il nuovo formato non ha ancora trovato il suo modello pubblicitario: è un problema di monetizzazione, che il tempo potrebbe risolvere. Nella seconda gli utenti si spostano verso servizi concorrenti, e allora il problema è di quota, molto più difficile da invertire. La crescita record delle ricerche sembra deporre a favore della prima. Con una cautela, però: se in una conversazione ogni domanda di approfondimento conta come una ricerca, anche questa misura cambia significato, e il confronto con il passato diventa meno pulito. Il management sostiene che le ricerche in AI Mode siano in gran parte aggiuntive e che i primi esperimenti con gli annunci nelle risposte diano risultati promettenti; gli analisti più scettici vi leggono l’inizio di un’erosione. Nessuna delle due tesi, oggi, è dimostrata. La storia offre un precedente, ma va maneggiato con cura. Tra il 2012 e il 2014 la ricerca si spostò in massa dal computer allo smartphone, e il prezzo medio per clic di Google calò su base annua per circa tre anni di fila. I ricavi continuarono a crescere, perché i clic aumentavano e gli strumenti pubblicitari si adattarono al nuovo schermo. È tentante leggere AI Mode allo stesso modo, ma la situazione è quasi rovesciata. Allora i clic c’erano e valevano meno; oggi valgono di più, ma sono meno. Il mobile ha dimostrato che un clic più economico si può recuperare con formati migliori. Dice molto meno su un formato in cui, in parte, il clic sparisce. Per tornare a crescere come prima Google potrebbe dover inventare un modo di vendere pubblicità che non passa dal clic, e oggi non sappiamo se ci riuscirà, né in quanto tempo. Per chi investe, la lezione va oltre Google. Le metriche di volume (utenti, download, ricerche) sono le più citate nei titoli, ma da sole dicono poco sulla capacità di un’azienda di trasformarle in ricavi. Tra il volume e il fatturato c’è sempre un passaggio intermedio, ed è lì che i cambiamenti di modello si fanno sentire per primi. Riguarda anche chi non ha mai comprato un’azione Alphabet: chi detiene un fondo sull’azionario globale possiede comunque una quota di questa scommessa, senza averla scelta. Non è un motivo per fare qualcosa. È un invito a leggere la composizione della crescita, non solo il suo titolo. Il volume misura quanto un prodotto viene usato; il clic misura quanto quell’uso vale per chi lo paga. Per vent’anni le due cose sono andate insieme, e forse è proprio questo che ci aveva fatto dimenticare che sono due cose diverse.
Ricordo sempre le principali emozioni a cui dobbiamo stare attenti operando sui mercati (so che sarete stanchi di leggerle o che, più probabilmente non le leggerete più ma, in realtà, sono quel tipo di considerazioni a cui bisogna ricorrere ogni tanto, quando ci si domanda cosa si stia facendo… e, quindi, repetita iuvant):
Manteniamo sempre il focus determinante sulla pianificazione individuale di ciascuno, che è l’unico aspetto sotto il nostro controllo (oltre naturalmente all’efficienza data dal contenimento dei costi), non essendo i mercati né controllabili né prevedibili, ricordando anche che:
Le presenti informazioni sono state redatte con la massima perizia possibile in ragione dello stato dell’arte delle conoscenze e delle tecnologie. Il presente documento non è da considerarsi esaustivo ma ha solo scopi informativi. La pubblicazione del presente documento non costituisce attività di sollecitazione del pubblico risparmio. Le informazioni ed ogni altro parere resi nel presente documento sono riferiti alla data di redazione del medesimo e possono essere soggetti a modifiche. Flavio Rinaldi non deve essere ritenuto responsabile per eventuali danni, derivanti anche da imprecisioni e/o errori, che possano derivare all’utente e/o a terzi dall’uso dei dati contenuti nel presente documento. Flavio Rinaldi non assume responsabilità in merito al trattamento fiscale degli strumenti illustrati. I pareri espressi da Flavio Rinaldi prescindono da qualsiasi valutazione del profilo di rischio e/o di adeguatezza e sono da intendersi come “Ricerche in Materia di Investimenti” ai sensi dell’art. 27 del Regolamento congiunto Consob e Banca Italia del 29 ottobre 2007 redatte a titolo esclusivamente informativo e non costituiscono in alcun modo prestazione di un servizio di consulenza in materia di investimenti, il quale richiede obbligatoriamente un’analisi delle esigenze finanziarie e del profilo di rischio specifici del singolo utente/cliente, né costituiscono un servizio di sollecitazione in genere all’investimento in strumenti finanziari. Nel caso in cui l’utente intenda effettuare qualsiasi operazione è opportuno che non basi le sue scelte esclusivamente sulle informazioni indicate nel presente documento, ma dovrà considerare la rilevanza delle informazioni ai fini delle proprie decisioni, alla luce dei propri obiettivi di investimento, della propria esperienza, delle proprie risorse finanziarie e operative e di qualsiasi altra circostanza.
PASSA PAROLA e contribuisci alla crescita della consapevolezza finanziaria.
Condividi questo articolo