Consulenza a distanza
Offriamo un servizio di consulenza personalizzata a distanza con sistemi di video-conferenza sicuri e criptati.
PASSA PAROLA e contribuisci alla crescita della consapevolezza finanziaria.
Condividi questo articolo


«Proprio come l’uomo primitivo che un giorno si grattò il naso, vide piovere, e sviluppò un modo elaborato di grattarsi il naso per ottenere la pioggia che desiderava, noi oggi colleghiamo la prosperità economica a qualche riduzione dei tassi d’interesse da parte della Federal Reserve, o il successo di una società alla nomina di un nuovo presidente.»
N.N. Taleb
I Democratici hanno conquistato sia la Camera sia il Senato. Che vincessero era in parte messo in conto, che lo facessero con questa ampiezza molto meno: hanno strappato seggi anche in stati considerati roccaforti repubblicane o contendibili, come Texas, Kansas, Ohio, South Carolina, Iowa, Maine e North Carolina. Sulle cause, per una volta, vincitori e sconfitti sembrano leggere la stessa cosa. Hanno pesato la difficoltà dell’amministrazione nel rispondere al costo della vita e la promessa mancata di tenere gli Stati Uniti fuori da nuove guerre: il vicepresidente Vance ha indicato esplicitamente nella guerra la ragione della sconfitta, e lo stesso Trump l’ha attribuita al conflitto con l’Iran. Venerdì è arrivata una nomina da registrare: Susie Wiles lascia il ruolo di capo di gabinetto e al suo posto arriva Stephen Miller, l’ispiratore delle politiche più dure dell’amministrazione, dall’immigrazione agli attacchi nei Caraibi contro imbarcazioni sospettate di trasportare droga.
La raccolta di capitali per l’intelligenza artificiale non si è fermata. Nella settimana Alphabet ha emesso obbligazioni per 6 miliardi di euro, Oracle ha chiesto al mercato 20 miliardi di dollari divisi tra azioni e obbligazioni, Meta ha raccolto 15 miliardi in dollari e 9 miliardi nel suo debutto sul mercato dell’euro, Apple ha chiuso un’offerta da 7,5 miliardi di dollari in sette tranche. Che le grandi tecnologiche guardino sempre più all’euro, un mercato meno affollato di emissioni di quello americano, è un dettaglio che riguarda da vicino anche gli investitori europei.
Il quadro cambia molto scendendo lungo la scala del merito di credito. I cosiddetti neocloud, CoreWeave in particolare, hanno CDS sopra i 1.000 punti base e un accesso al mercato molto più difficile, mentre altri nomi più deboli o più indebitati pagano spread più larghi e trovano finestre di finanziamento più strette. Anche ai vertici qualcosa si muove: OpenAI ha raccolto circa 20 miliardi di dollari contro i 30 previsti, con una valutazione di 1.250 miliardi anziché 1.400, e secondo il Wall Street Journal alcuni grandi investitori ritengono che la valutazione dell’IPO di Anthropic, attesa prima del Thanksgiving, debba scendere da 1.500 a circa 1.000 miliardi. Il denaro, insomma, continua ad arrivare, ma sembra diventato più selettivo sul prezzo.
Il rapporto sull’occupazione americana di ottobre è uscito molto sopra le attese: 165 mila nuovi posti contro i 65 mila previsti, con revisioni al rialzo dei due mesi precedenti e un tasso di disoccupazione in calo. È bastato per riportare al 77,5% la probabilità che la Federal Reserve alzi i tassi a dicembre, dopo che la liquidazione azionaria aveva spinto il mercato a rinviare la stretta. La Bank of England, intanto, ha alzato il costo del denaro di un quarto di punto, la prima stretta in oltre tre anni, e il governatore Bailey non ha escluso altri interventi se le tensioni in Medio Oriente non si attenueranno. Nell’area euro il dibattito su un rialzo a dicembre resta aperto: Nagel si è schierato a favore, Lagarde chiede altri dati, e il mercato assegna alla stretta una probabilità del 78,6%.
Negli Stati Uniti i dati sulla crescita raccontano storie diverse a seconda di chi li misura. L’ISM manifatturiero batte le attese, a 55,5 contro 54,5, mentre quello dei servizi esce appena sotto le previsioni pur restando in espansione; gli indici PMI di S&P Global deludono invece su entrambi i fronti. La stima della Fed di Atlanta sul PIL del quarto trimestre scende dal 3,7% al 3,4%. Sul fronte dei consumatori, la fiducia misurata dall’università del Michigan sale nettamente sopra le attese, mentre le aspettative di inflazione a dodici mesi scendono al 4,3%, sotto il 4,6% previsto. Nell’area euro il manifatturiero supera le attese pur rallentando, i servizi deludono, e l’inflazione sale al 4,0% sull’anno, in linea con le previsioni. In Cina il manifatturiero resta appena sopra la soglia di espansione e i servizi deludono; in Giappone i servizi escono sotto le previsioni ma migliorano rispetto a settembre.
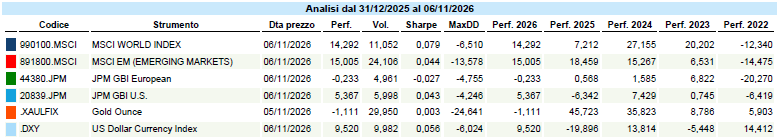
Dati Analysis
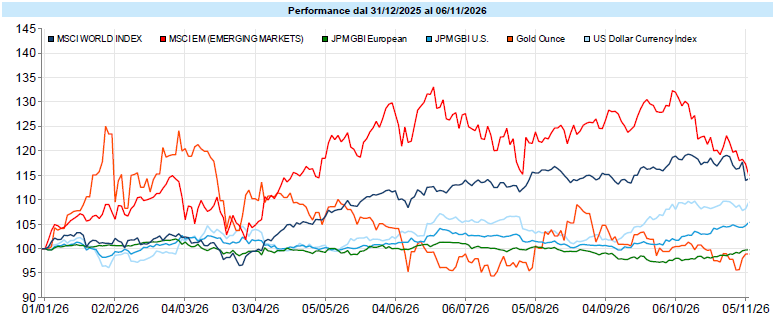
MSCI World: -2,5% (settimana), +8,5% (anno)
S&P 500: -2,7% (settimana), +8,8% (anno)
Nasdaq 100: -4,9% (settimana), +7,4% (anno)
Eurostoxx 50: +0,6% (settimana), +9,4% (anno)
FTSE Mib: +1,1% (settimana), +14,9% (anno)
Nikkei: -9,3% (settimana), +15,9% (anno)
Hang Seng China: +5,2% (settimana), -4,7% (anno)
MSCI Emerging: -4,1% (settimana), +9,1% (anno)
VIX: 25,6 (+ 6,2)
L’MSCI World cede il 2,5% nella settimana, ma il dato aggregato tiene insieme movimenti di segno opposto. Le due sedute successive al voto sono andate in direzioni contrarie: il Dow Jones è salito del 3,0% in un giorno e ha ceduto il 3,4% in quello successivo. Giovedì la vendita si è concentrata sulla filiera dell’intelligenza artificiale: il Nasdaq 100 ha perso oltre il 6% in una sola seduta, la peggiore dal 2020, e il VIX ha chiuso la settimana a 25,6. Nel saldo l’S&P 500 cede il 2,7%, il Nasdaq 100 il 4,9% e il Russell 2000 il 2,0%, mentre l’indice dei semiconduttori di Filadelfia perde il 12,2%.
Una distinzione aiuta a leggere il movimento: la politica ne spiega la direzione, molto meno l’intensità. Le prime vendite hanno innescato liquidazioni a catena sulle posizioni più affollate e più esposte alla leva, amplificate da vendite meccaniche di strategie sistematiche e di prodotti a leva. A pagare di più è stato il fattore momentum, con l’MSCI World Momentum in calo dell’8,6%, mentre il Value ha perso il 4,8% contro il 3,4% del Growth, appesantito dai titoli delle memorie: Micron cede il 22,0% e Western Digital il 28,0%. Il mercato, però, non ha venduto tutto allo stesso modo. Ha distinto tra chi finanzia gli investimenti con i profitti operativi, come Amazon (+7,9%) e Microsoft (+1,7%), e chi deve ricorrere al mercato, come Oracle (-11,2%). E il titolo medio ha retto meglio dell’indice: mercoledì l’S&P 500 equiponderato ha toccato un nuovo massimo storico di chiusura, e chiude la settimana a -1,0%.
Tra i settori l’energia perde l’11,0% insieme al greggio e la tecnologia il 7,4%, mentre i consumi discrezionali salgono del 2,6%. L’Europa resta ai margini: l’Euro Stoxx 50 guadagna lo 0,6% e il FTSE MIB l’1,1%, sostenuto dalle trimestrali delle banche. In Asia il Nikkei cede il 9,3%, Corea e Taiwan perdono oltre dieci punti e venerdì la borsa di Seul ha dovuto sospendere gli scambi; l’MSCI Emerging arretra del 4,1%, con l’Hang Seng China in controtendenza a +5,2%.
Global Aggregate: +0,5% (settimana), -0,6% (anno)
Rendimento Treasury 10Y: 4,86%, -0,07% (settimana)
Rendimento Bund 10Y: 3,25%, -0,07% (settimana)
Rendimento BTP 10Y: 4,33%, -0,19% (settimana)
Spread BTP-Bund: 1,07%, -0,12% (settimana)
Il reddito fisso chiude in positivo, con il Global Aggregate in rialzo dello 0,5%. I rendimenti sono scesi lungo tutte le curve fino all’ultima seduta, quando il dato sull’occupazione ha riportato in alto i tassi a breve americani senza annullare il movimento. Il decennale del Tesoro americano scende di 0,07 punti al 4,86%, dopo aver toccato il minimo da settembre nel giorno della liquidazione azionaria. Le spiegazioni sono tre: un governo diviso dovrebbe produrre una spesa pubblica meno espansiva e quindi meno emissioni, il calo dell’energia allontana le pressioni sull’inflazione, e la vendita di azioni ha spinto la domanda di protezione.
In Europa il guadagno è stato più ampio, con i governativi in rialzo dello 0,9% contro lo 0,3% dei titoli di Stato americani. Il Bund si è mosso in linea con il Treasury e chiude al 3,25% (-0,07 punti), mentre il calo dei rendimenti è stato più marcato sulla periferia e in Francia: il BTP scende di 0,19 punti al 4,33% e lo spread con il Bund si restringe di 0,12 punti all’1,07%. Sulle obbligazioni societarie l’alto rendimento europeo guadagna lo 0,6%; gli spread si sono ristretti in misura simile sull’alto rendimento delle due sponde e sono rimasti fermi sull’investment grade.
Petrolio WTI: 90,8, -12,8% (settimana), +58,2% (anno)
Oro: 4.071, +5,1% (settimana), -5,8% (anno)
EUR/USD: 1,114, -0,2% (settimana), -5,1% (anno)
L’indice generale delle materie prime cede il 4,5%, con greggio e metalli preziosi in direzioni opposte. Il WTI perde il 12,8% e chiude a 90,8 dollari al barile, e il calo è arrivato in due ondate, entrambe legate alla prospettiva di una fine della guerra con l’Iran: la prima a inizio settimana, con i segnali di apertura a una trattativa, la seconda dopo il voto, letto come una spinta a chiudere il conflitto. Nel finale nuovi attacchi a petroliere hanno riacceso i timori di escalation e il greggio ha recuperato parte del terreno. L’oro sale del 5,1% a 4.071 dollari l’oncia, con l’argento in rialzo di misura analoga. Il rame cede il 2,7% e il gas europeo, al mercato di Amsterdam, il 17,3%.
L’euro chiude a 1,114 contro il dollaro, in calo dello 0,2%, al termine di un percorso tutt’altro che lineare. Il dollaro si era indebolito subito dopo il voto, quando gli investitori avevano smesso di trattarlo come bene rifugio, e ha recuperato tutto nell’ultima seduta grazie al rialzo dei tassi a breve dopo il dato sull’occupazione e al ritorno della domanda di protezione. Il Bitcoin cede l’1,3% e chiude a 75.822 dollari.
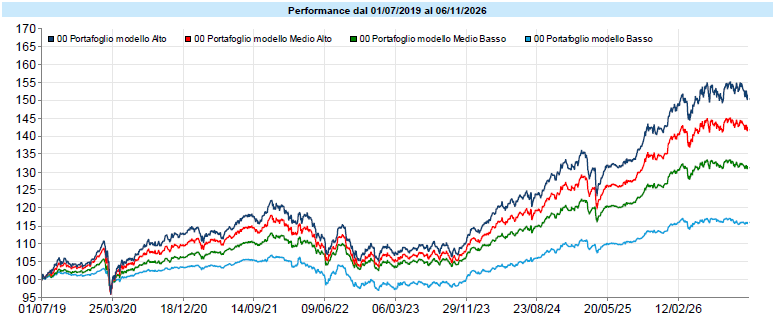
Qui di seguito l’andamento dall’inizio del servizio (1 luglio 2019) dei portafogli modello al lordo dei costi di transazione (variabili in base all’intermediario utilizzato e generalmente compresi tra 2,5 e 20 euro per ciascuna operazione), di quelli sostenuti per la consulenza e degli eventuali impatti della fiscalità ed al netto, invece, dei costi dei singoli strumenti utilizzati. I dati si riferiscono al passato ed i risultati passati non costituiscono un indicatore affidabile dei risultati futuri. I portafogli modello costituiscono la base utilizzata nell’attività di consulenza in materia di investimenti. I singoli portafogli dei clienti possono differire dai modelli anche in modo significativo in ragione di diverse cause, valutate per ciascun cliente nell’attività di consulenza, quali contingenze fiscali, pianificazione, gestione del rischio di ingresso o in logica life cycle. All’interno del portafoglio complessivo del cliente possono anche essere presenti più portafogli in considerazione della pianificazione per obiettivi effettuata all’inizio o in corso di consulenza continuativa.
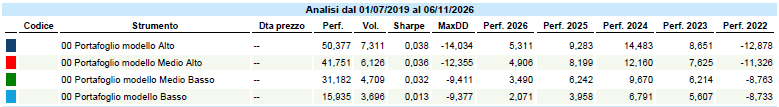
Dati Analysis
I portafogli chiudono la settimana in leggero calo, e la differenza tra i profili dice molto di come sono costruiti: la flessione è più visibile nei portafogli con maggior esposizione azionaria e si attenua scendendo verso profili più conservativi, che restano sostanzialmente stabili. La causa primaria è da individuarsi nella vendita sulla filiera dell’intelligenza artificiale negli Stati Uniti e in Asia. A contenere il calo hanno contribuito la tenuta delle borse europee e il rialzo dei governativi dell’area euro, che hanno guadagnato più dei titoli americani grazie alla discesa dei rendimenti sulla periferia.
“Mr Veto” è l’etichetta che Donald Trump si era dato in vista di una possibile sconfitta, ed è un buon punto di partenza per capire che cosa cambia davvero con un Congresso a maggioranza democratica e che cosa, invece, resta com’era. Il veto presidenziale permette di bloccare qualunque legge approvata dal Congresso, e per superarlo serve una maggioranza dei due terzi in entrambe le camere, che i Democratici da soli non hanno. Ma il veto è un’arma difensiva: impedisce, non costruisce. Lo sbocco più naturale di questa configurazione sembra quindi una paralisi legislativa, in cui nessuno riesce a far passare la propria agenda, più che uno scontro con un vincitore. Al Presidente restano comunque leve che non passano dal voto parlamentare. Gli ordini esecutivi permettono di indirizzare l’azione delle agenzie federali, anche se non possono stanziare fondi e restano esposti al controllo dei tribunali. Una parte dei dazi poggia su leggi con cui il Congresso ha delegato al Presidente poteri in materia commerciale, come quelle sulla sicurezza nazionale, e la politica estera resta in larga misura nelle sue mani come comandante in capo. Altre leve, però, si accorciano. Il bilancio federale e il debito passano dal Congresso, e un governo diviso rende più frequenti i negoziati al limite e i rischi di stallo. Le nomine dei vertici delle agenzie, dei giudici federali e dei governatori della Federal Reserve richiedono la conferma del Senato, che non è più alleato. E con la maggioranza la Camera controlla le commissioni che possono indagare sull’operato dell’amministrazione. La scelta di Stephen Miller come capo di gabinetto suggerisce che la Casa Bianca intenda usare tutto lo spazio esecutivo disponibile, più che cercare compromessi. Per i mercati questo quadro ha già prodotto letture in direzioni opposte. Sul fronte obbligazionario un governo diviso è stato interpretato come la prospettiva di una spesa pubblica meno espansiva, e quindi di meno emissioni: una delle ragioni del calo dei rendimenti americani nella settimana. Sul fronte azionario la lettura è stata diversa, e passa per i data center. Qui c’è un punto che merita attenzione. La costruzione di questi impianti dipende in gran parte da autorizzazioni statali e locali su terreni, energia e acqua, non da leggi federali. Il veto del Presidente, in altre parole, non protegge il settore da ciò che preoccupa il mercato, perché la partita si gioca nei governatorati, e un numero inatteso di questi è passato ai Democratici. Secondo una stima di Goldman Sachs, negli stati esposti a possibili restrizioni si trova poco meno della metà della capacità americana pianificata; in Texas la governatrice eletta ha promesso una moratoria, pur precisando che gli impianti già autorizzati saranno completati. Esiste anche una lettura meno allarmata, ed è seria: la politica vuole intercettare il malcontento delle comunità locali, ma nessuno vuole intestarsi la perdita della leadership americana nell’intelligenza artificiale. Questo porta alla domanda più interessante. Il calo di giovedì, con il Nasdaq 100 in perdita di oltre il 6% in una sola seduta, è stato una correzione tecnica o l’inizio di un nuovo rally? La tesi della correzione tecnica ha un sostenitore autorevole in Scott Rubner, strategist di Citadel, secondo cui il ribasso ha migliorato il rapporto tra rischio e rendimento: gli utili restano solidi, le valutazioni si sono ridimensionate e gli investitori sistematici sono oggi estremamente difensivi. Se il mercato smetterà di scendere, sostiene, saranno costretti a ricostruire le posizioni, e questo amplificherà il rimbalzo. I dati offrono qualche appoggio: le stime di crescita degli utili dell’S&P 500 restano elevate, intorno al 35% per il 2026 e al 16% per il 2027, e il rapporto tra prezzo e utili attesi è sceso intorno alle 18 volte. La tesi è coerente anche con l’idea che la politica abbia spiegato la direzione del movimento ma non la sua violenza, figlia di posizioni concentrate e vendite meccaniche. Proprio qui, però, sta il limite del ragionamento: lo stesso meccanismo che può amplificare un rimbalzo ha amplificato la discesa, e la condizione di partenza, che il mercato smetta di scendere, è esattamente ciò che nessuno può sapere in anticipo. La lettura opposta merita lo stesso rispetto. Il finanziamento dell’intelligenza artificiale mostra segni di tensione che non dipendono dal voto: i neocloud come CoreWeave hanno CDS sopra i 1.000 punti base, e OpenAI ha raccolto meno del previsto a una valutazione più bassa. Se a questo si somma un rischio regolatorio che prima non era nei prezzi, l’aggiustamento potrebbe non essere solo tecnico. Probabilmente entrambe le letture contengono una parte di verità, e il mercato stesso sembra averlo riconosciuto, premiando chi finanzia gli investimenti con i profitti e penalizzando chi dipende dal credito. Per chi investe con un orizzonte lungo, forse la domanda utile non è se arriverà un rally di fine anno, ma un’altra: quanto del proprio patrimonio dipende da un unico tema e da un’unica area geografica?
Ricordo sempre le principali emozioni a cui dobbiamo stare attenti operando sui mercati (so che sarete stanchi di leggerle o che, più probabilmente non le leggerete più ma, in realtà, sono quel tipo di considerazioni a cui bisogna ricorrere ogni tanto, quando ci si domanda cosa si stia facendo… e, quindi, repetita iuvant):
Manteniamo sempre il focus determinante sulla pianificazione individuale di ciascuno, che è l’unico aspetto sotto il nostro controllo (oltre naturalmente all’efficienza data dal contenimento dei costi), non essendo i mercati né controllabili né prevedibili, ricordando anche che:
Le presenti informazioni sono state redatte con la massima perizia possibile in ragione dello stato dell’arte delle conoscenze e delle tecnologie. Il presente documento non è da considerarsi esaustivo ma ha solo scopi informativi. La pubblicazione del presente documento non costituisce attività di sollecitazione del pubblico risparmio. Le informazioni ed ogni altro parere resi nel presente documento sono riferiti alla data di redazione del medesimo e possono essere soggetti a modifiche. Flavio Rinaldi non deve essere ritenuto responsabile per eventuali danni, derivanti anche da imprecisioni e/o errori, che possano derivare all’utente e/o a terzi dall’uso dei dati contenuti nel presente documento. Flavio Rinaldi non assume responsabilità in merito al trattamento fiscale degli strumenti illustrati. I pareri espressi da Flavio Rinaldi prescindono da qualsiasi valutazione del profilo di rischio e/o di adeguatezza e sono da intendersi come “Ricerche in Materia di Investimenti” ai sensi dell’art. 27 del Regolamento congiunto Consob e Banca Italia del 29 ottobre 2007 redatte a titolo esclusivamente informativo e non costituiscono in alcun modo prestazione di un servizio di consulenza in materia di investimenti, il quale richiede obbligatoriamente un’analisi delle esigenze finanziarie e del profilo di rischio specifici del singolo utente/cliente, né costituiscono un servizio di sollecitazione in genere all’investimento in strumenti finanziari. Nel caso in cui l’utente intenda effettuare qualsiasi operazione è opportuno che non basi le sue scelte esclusivamente sulle informazioni indicate nel presente documento, ma dovrà considerare la rilevanza delle informazioni ai fini delle proprie decisioni, alla luce dei propri obiettivi di investimento, della propria esperienza, delle proprie risorse finanziarie e operative e di qualsiasi altra circostanza.
PASSA PAROLA e contribuisci alla crescita della consapevolezza finanziaria.
Condividi questo articolo