Consulenza a distanza
Offriamo un servizio di consulenza personalizzata a distanza con sistemi di video-conferenza sicuri e criptati.
PASSA PAROLA e contribuisci alla crescita della consapevolezza finanziaria.
Condividi questo articolo


«Proprio come l’uomo primitivo che un giorno si grattò il naso, vide piovere, e sviluppò un modo elaborato di grattarsi il naso per ottenere la pioggia che desiderava, noi oggi colleghiamo la prosperità economica a qualche riduzione dei tassi d’interesse da parte della Federal Reserve, o il successo di una società alla nomina di un nuovo presidente.»
N.N. Taleb
Alcuni dei titoli più pesanti dell’indice americano hanno presentato i conti, e il mercato ha guardato alla cassa prima che agli utili. Alphabet ha aumentato i ricavi del 25% e più che raddoppiato quelli del cloud, ma ricavi e utili sono rimasti sotto le attese e il flusso di cassa del trimestre è stato negativo per circa 9 miliardi di dollari, il secondo trimestre consecutivo in rosso. La società ha anche riconosciuto che le ricerche in “AI Mode” monetizzano meno dei risultati tradizionali con link e annunci, e ha indicato per il 2027 investimenti in sensibile aumento. Amazon ha mostrato un rallentamento di commercio online e pubblicità, con un capex trimestrale di circa 77 miliardi di dollari, ben sopra le attese, e un flusso di cassa negativo per 42,4 miliardi sugli ultimi dodici mesi. Microsoft, al contrario, ha battuto le stime mantenendo un flusso di cassa positivo nonostante gli investimenti. La stagione nel complesso resta buona: l’82% delle società dell’S&P 500 che hanno pubblicato ha superato le stime. Una possibile lettura è che il mercato non punisce chi spende, ma chi spende senza mostrare ancora un ritorno: flussi di cassa in deterioramento, capex senza una chiara monetizzazione, guidance deboli.
I produttori di memorie stanno spostando capacità verso le HBM, le memorie ad alta larghezza di banda usate nei chip per l’intelligenza artificiale, perché rendono di più e la domanda è forte. Ma le HBM assorbono circa tre volte la capacità produttiva della DRAM tradizionale: l’offerta di quest’ultima si riduce, i prezzi salgono e la domanda di personal computer ne risente. Intel ha battuto le attese su ricavi e utili grazie a server e processori per data center, ma ha indicato per il quarto trimestre un fatturato inferiore al terzo, perché la debolezza dei PC annulla la forza del segmento AI. All’altro capo della catena SK Hynix ha riportato un utile operativo di circa 62 miliardi di dollari e un fatturato in crescita del 328% sull’anno, con DRAM e HBM esaurite fino al 2029.
La Fed ha lasciato i tassi tra il 3,75% e il 4%, con due voti contrari a favore di un rialzo, quelli di Lisa Cook e Beth Hammack. Kevin Warsh ha riconosciuto che l’inflazione è troppo alta e ha lasciato aperta la porta a una stretta a dicembre, osservando però che la salita dei rendimenti a lungo termine e degli spread sta già irrigidendo le condizioni finanziarie. Il limite è che la trasmissione è diseguale: gli investimenti in infrastruttura AI sono poco sensibili ai tassi ufficiali, mentre l’immobiliare e le piccole imprese lo sono molto di più. La BCE ha lasciato i tassi invariati all’unanimità, ma Christine Lagarde ha chiarito che il rialzo è stato discusso. Il mercato attribuisce ora a una stretta di dicembre una probabilità del 72,8% per la Fed e dell’82,3% per la BCE.
Lagarde lascerà la presidenza il 7 febbraio 2027, prima della scadenza di ottobre 2027, ufficialmente per liberarsi dell’obbligo di neutralità. La lettura più diffusa è politica: un impegno diretto in Francia, oppure la volontà di non lasciare a un’eventuale presidenza Le Pen un ruolo nella scelta del successore. I nomi più accreditati sono Pablo Hernández de Cos e Klaas Knot, e la scelta dipenderà probabilmente più dagli equilibri tra Stati membri che dalla politica monetaria.
Negli Stati Uniti il PIL del terzo trimestre è cresciuto del 3,4%, sopra il 3,2% atteso, sostenuto da consumi e investimenti delle imprese, mentre il core PCE annuo sale al 3,1%, in linea con le attese. Nell’area euro il PIL trimestrale è cresciuto dello 0,4%, il doppio delle attese, con percorsi diversi: Germania sopra le previsioni, Francia in contrazione, Italia ferma. In Italia l’inflazione preliminare di ottobre è salita al 5,4%, contro il 4,6% atteso e il 4,2% del mese precedente, per il riallineamento delle tariffe elettriche. La Bank of Japan ha lasciato i tassi invariati, giudicando il trend dell’inflazione ormai coerente con l’obiettivo.
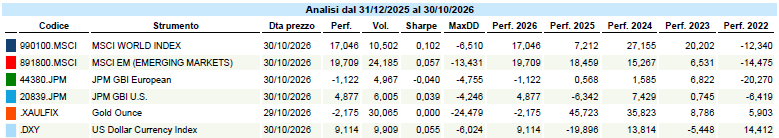
Dati Analysis
MSCI World: -0,2% (settimana), +11,3% (anno)
S&P 500: -0,6% (settimana), +11,8% (anno)
Nasdaq 100: -2,0% (settimana), +13,0% (anno)
Eurostoxx 50: +1,1% (settimana), +8,7% (anno)
FTSE Mib: +1,9% (settimana), +13,6% (anno)
Nikkei: +1,0% (settimana), +27,7% (anno)
Hang Seng China: +1,4% (settimana), -9,4% (anno)
MSCI Emerging: -0,7% (settimana), +13,8% (anno)
VIX: 19,4 (- 0,1)
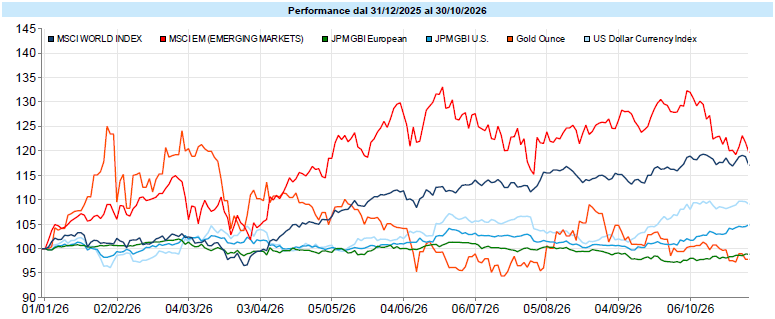
L’MSCI World chiude la settimana a -0,2%, sintesi di due sponde che vanno in direzioni opposte. Negli Stati Uniti l’S&P 500 cede lo 0,6% e il Nasdaq 100 il 2,0%, mentre in Europa l’Eurostoxx 50 guadagna l’1,1% e il FTSE Mib l’1,9%: la differenza sta nella composizione, perché le società legate all’intelligenza artificiale pesano molto di più a Wall Street. Sono state le reazioni ai conti a muovere il listino americano, con Alphabet a -12,3%, Intel a -24,4% e Amazon a -3,1%, mentre Microsoft resta poco mossa a -0,5% e SK Hynix sale dell’11,0%. Il ribasso, però, è circoscritto: degli undici settori mondiali arretrano solo l’informatica (-1,7%) e i servizi di comunicazione (-7,3%), cioè quelli che contengono i titoli che hanno pubblicato, mentre gli altri nove salgono, guidati dalla sanità (+3,2%) con Eli Lilly a +11,3% e AstraZeneca a +8,9%. Tra gli stili prevale il posizionamento difensivo, con high dividend e minimum volatility in progresso e growth in calo dell’1,2%; il Russell 2000 sale dell’1,3% e per la seconda settimana le piccole capitalizzazioni battono le grandi. Il VIX chiude a 19,4, dove aveva cominciato: per ora la diversificazione interna al mercato assorbe la debolezza della tecnologia. In Asia il Nikkei guadagna l’1,0% e l’Hang Seng China l’1,4%, mentre l’MSCI Emerging cede lo 0,7%, frenato anche dal Brasile dopo la rielezione di Lula.
Global Aggregate: +0,4% (settimana), -1,1% (anno)
Rendimento Treasury 10Y: 4,93%, -0,07% (settimana)
Rendimento Bund 10Y: 3,32%, -0,02% (settimana)
Rendimento BTP 10Y: 4,51%, -0,06% (settimana)
Spread BTP-Bund: 1,19%, -0,04% (settimana)
Quello che è uscito dall’azionario è rientrato nei titoli di Stato, su entrambe le sponde e soprattutto nelle ultime due sedute: i governativi americani guadagnano lo 0,53%, quelli europei lo 0,44% e il Global Aggregate lo 0,4%. Il rendimento del Treasury decennale scende di 7 punti base al 4,93%, dopo aver toccato il 5,35% nelle settimane precedenti, e il biennale ne cede 9 al 4,59%. Il movimento quasi parallelo della curva lascia convivere due letture: sul breve, l’ipotesi di una Fed meno restrittiva nei prossimi meeting; sul lungo, attese più moderate sulla crescita. In Europa lo spostamento è più contenuto: il Bund decennale scende di 2 punti base al 3,32%, il BTP di 6 al 4,51%, e lo spread BTP-Bund si restringe a 119 punti base. Da inizio anno, però, i governativi europei restano in calo del 2,25%. Sul credito le due sponde si separano: in Europa gli spread rientrano, con l’high yield che recupera 11 punti base e l’investment grade 4, mentre negli Stati Uniti, dove si concentra il debito legato all’intelligenza artificiale, restano stabili o in lieve allargamento.
Petrolio WTI: 104,1, +0,8% (settimana), +81,3% (anno)
Oro: 3.875, -3,0% (settimana), -10,3% (anno)
EUR/USD: 1,116, -0,4% (settimana), -5,0% (anno)
Il paniere delle materie prime cede l’1,7%: preziosi e agricole pesano più di quanto il greggio riesca a recuperare. Il WTI sale dello 0,8% a 104,1 dollari al barile, sostenuto nell’ultima seduta dalle tensioni attorno all’Iran e allo Stretto di Hormuz, e da inizio anno guadagna l’81,3%. L’oro perde il 3,0% a 3.875 dollari l’oncia, sui valori più bassi da un anno, e porta il bilancio del 2026 a -10,3%. È il dato che invita di più a riflettere: quest’anno, nei momenti di maggiore volatilità azionaria, il metallo non ha fatto da contrappeso ma si è mosso insieme alle borse. Le agricole cedono il 3,2% e i metalli industriali chiudono invariati. Sul cambio l’euro scende dello 0,4% a 1,116 contro il dollaro, portando il calo da inizio anno al 5,0%, e arretra anche contro sterlina e franco svizzero, restando fermo solo contro lo yen. Settimana pesante per le criptovalute: il Bitcoin cede il 5,6% a circa 77 mila dollari, su cui ha pesato il furto di oltre sei miliardi di dollari subito da Binance, il più grande mai registrato nel comparto.
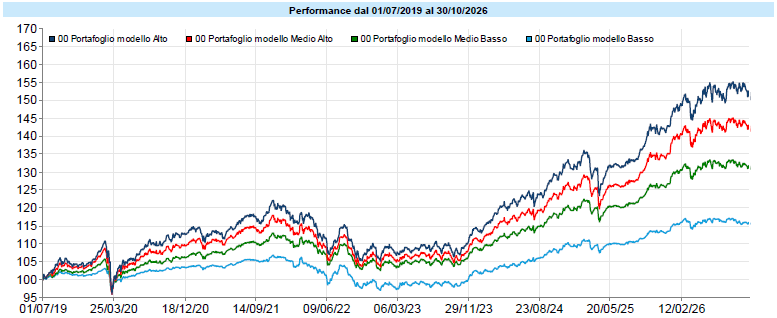
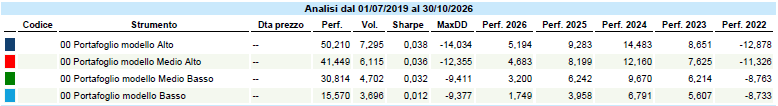
Qui di seguito l’andamento dall’inizio del servizio (1 luglio 2019) dei portafogli modello al lordo dei costi di transazione (variabili in base all’intermediario utilizzato e generalmente compresi tra 2,5 e 20 euro per ciascuna operazione), di quelli sostenuti per la consulenza e degli eventuali impatti della fiscalità ed al netto, invece, dei costi dei singoli strumenti utilizzati. I dati si riferiscono al passato ed i risultati passati non costituiscono un indicatore affidabile dei risultati futuri. I portafogli modello costituiscono la base utilizzata nell’attività di consulenza in materia di investimenti. I singoli portafogli dei clienti possono differire dai modelli anche in modo significativo in ragione di diverse cause, valutate per ciascun cliente nell’attività di consulenza, quali contingenze fiscali, pianificazione, gestione del rischio di ingresso o in logica life cycle. All’interno del portafoglio complessivo del cliente possono anche essere presenti più portafogli in considerazione della pianificazione per obiettivi effettuata all’inizio o in corso di consulenza continuativa.
Dati Analysis
La settimana è stata negativa anche per i portafogli modello, che hanno risentito dei due movimenti più pesanti sui mercati: il ribasso della componente azionaria, concentrato sulla tecnologia americana, e la discesa dell’oro. La flessione è più visibile nei profili con una quota azionaria maggiore e più contenuta in quelli prudenti, dove il recupero dei governativi europei ha fatto da parziale cuscinetto. Un assestamento più che una svolta, coerente con un mercato che ha colpito alcuni titoli specifici senza arretrare in modo generalizzato.
Il 3 novembre gli americani sono chiamati alle urne, ma non per scegliere il presidente. Le elezioni di metà mandato, le Mid Term, cadono a due anni dal voto presidenziale e rinnovano il Congresso: tutti i 435 seggi della Camera dei Rappresentanti, dove il mandato dura appena due anni, e circa un terzo del Senato, quest’anno 35 seggi su 100, dove il mandato è di sei. Oggi i repubblicani controllano entrambe le camere, con una maggioranza molto stretta alla Camera; per conquistare l’intero Congresso i democratici devono vincere la Camera e guadagnare quattro seggi netti al Senato. La storia offre una regolarità piuttosto solida, perché il partito del presidente tende a perdere seggi a metà mandato, e alla vigilia i mercati delle scommesse elettorali assegnavano ai democratici una probabilità molto alta di conquistare la Camera e una più contenuta, ma comunque favorevole, per il Senato. Sono numeri da maneggiare con cautela, perché strumenti simili hanno sbagliato in passato, ma indicano dove si concentra l’incertezza. Perché un voto che non tocca la Casa Bianca dovrebbe interessare chi investe in euro? Perché il Congresso tiene i cordoni della borsa: approva il bilancio, scrive le leggi fiscali, decide sul tetto del debito, e il Senato conferma le nomine, compresi i governatori della Federal Reserve. Al presidente restano invece il veto, con Trump che ha già dichiarato che è pronto a diventare “Mister Veto”, la politica estera e buona parte della politica commerciale, dazi compresi. Da questa divisione dei poteri discendono tre scenari, ciascuno con una sua logica e con le sue contraddizioni. Nel primo i repubblicani mantengono entrambe le camere. È lo scenario della continuità: resta aperta la strada a nuove misure fiscali espansive, approvate con procedure di bilancio che non richiedono i voti dell’opposizione. Per i Treasury a lunga scadenza vorrebbe dire più debito da collocare, e il mercato ha già mostrato quanto sia sensibile al tema, con il decennale salito fino al 5,35% nelle settimane scorse. L’effetto sul dollaro è meno lineare di quanto sembri: rendimenti più alti tendono a sostenerlo, ma se salgono per sfiducia nei conti pubblici anziché per una crescita più forte, la valuta può indebolirsi insieme ai titoli. Nel secondo scenario, il più classico, il Congresso si divide, con la Camera ai democratici e il Senato ai repubblicani. Diventa difficile approvare nuove grandi misure fiscali, ma aumentano gli attriti su finanziamento del governo e tetto del debito, con il rischio di nuove chiusure degli uffici federali. È una paralisi che può rassicurare sulla traiettoria del deficit e, nello stesso tempo, creare momenti di tensione proprio sul mercato che dovrebbe beneficiarne. È lo scenario in cui il rumore politico rischia più facilmente di essere scambiato per un segnale. Il terzo scenario è una vittoria democratica in entrambe le camere, e qui la catena di ragionamento è la più intuitiva. Un presidente indebolito non riuscirebbe a far approvare nuove politiche espansive finanziate a debito; meno emissioni attese potrebbero ridurre il premio richiesto sui Treasury a lunga, abbassarne i rendimenti, restringere il differenziale con le altre valute e indebolire il dollaro. È una lettura con buone basi, ma ogni anello merita una domanda. Il veto presidenziale impedirebbe di smontare le leggi fiscali già approvate, quindi il deficit smetterebbe di crescere per nuove misure ma non tornerebbe indietro. I dazi resterebbero nelle mani dell’esecutivo, e un presidente frenato al Congresso potrebbe usarli di più, non di meno, con effetti sull’inflazione. I tassi a breve, poi, li decide la Fed, che oggi discute un rialzo con un’inflazione di fondo al 3,1%. C’è infine un effetto di segno opposto che si tende a trascurare: un Senato democratico potrebbe frenare le nomine alla Fed, e alcuni analisti leggono un contrappeso più forte a difesa dell’indipendenza della banca centrale come un sostegno, non una debolezza, per il dollaro. Per un risparmiatore europeo il canale più concreto è proprio il cambio. Quest’anno l’euro ha perso il 5,0% contro il dollaro, e questo ha aumentato il valore in euro di tutto ciò che è denominato in dollari e non è coperto dal rischio valutario. Uno scenario che indebolisse il dollaro farebbe l’opposto, riducendo il contributo delle attività americane anche se queste, nella loro valuta, andassero bene. Chi detiene azioni o obbligazioni americane senza copertura, in altre parole, ha anche una posizione sul dollaro, spesso senza esserne del tutto consapevole. Sul fronte obbligazionario i rendimenti europei tendono a seguire quelli americani, ma con movimenti più contenuti, come si è visto anche in questi giorni. C’è però una domanda che ci sembra più utile di chi vincerà, ed è se il nostro portafoglio regge qualunque esito. Alcune ricerche sul comportamento dei mercati dopo le elezioni di metà mandato hanno trovato rendimenti azionari superiori alla media, ma uno studio successivo ha mostrato che gran parte di quel vantaggio svanisce quando si tiene conto del rischio. È un buon promemoria: anche quando la logica sembra chiara, il passaggio dalla politica ai prezzi attraversa variabili che nessuno controlla, dall’inflazione al petrolio, dagli utili societari alle decisioni delle banche centrali. Spostare un portafoglio sull’esito di un voto significa scommettere due volte, sul risultato e sulla reazione del mercato a quel risultato.
Ricordo sempre le principali emozioni a cui dobbiamo stare attenti operando sui mercati (so che sarete stanchi di leggerle o che, più probabilmente non le leggerete più ma, in realtà, sono quel tipo di considerazioni a cui bisogna ricorrere ogni tanto, quando ci si domanda cosa si stia facendo… e, quindi, repetita iuvant):
Manteniamo sempre il focus determinante sulla pianificazione individuale di ciascuno, che è l’unico aspetto sotto il nostro controllo (oltre naturalmente all’efficienza data dal contenimento dei costi), non essendo i mercati né controllabili né prevedibili, ricordando anche che:
Le presenti informazioni sono state redatte con la massima perizia possibile in ragione dello stato dell’arte delle conoscenze e delle tecnologie. Il presente documento non è da considerarsi esaustivo ma ha solo scopi informativi. La pubblicazione del presente documento non costituisce attività di sollecitazione del pubblico risparmio. Le informazioni ed ogni altro parere resi nel presente documento sono riferiti alla data di redazione del medesimo e possono essere soggetti a modifiche. Flavio Rinaldi non deve essere ritenuto responsabile per eventuali danni, derivanti anche da imprecisioni e/o errori, che possano derivare all’utente e/o a terzi dall’uso dei dati contenuti nel presente documento. Flavio Rinaldi non assume responsabilità in merito al trattamento fiscale degli strumenti illustrati. I pareri espressi da Flavio Rinaldi prescindono da qualsiasi valutazione del profilo di rischio e/o di adeguatezza e sono da intendersi come “Ricerche in Materia di Investimenti” ai sensi dell’art. 27 del Regolamento congiunto Consob e Banca Italia del 29 ottobre 2007 redatte a titolo esclusivamente informativo e non costituiscono in alcun modo prestazione di un servizio di consulenza in materia di investimenti, il quale richiede obbligatoriamente un’analisi delle esigenze finanziarie e del profilo di rischio specifici del singolo utente/cliente, né costituiscono un servizio di sollecitazione in genere all’investimento in strumenti finanziari. Nel caso in cui l’utente intenda effettuare qualsiasi operazione è opportuno che non basi le sue scelte esclusivamente sulle informazioni indicate nel presente documento, ma dovrà considerare la rilevanza delle informazioni ai fini delle proprie decisioni, alla luce dei propri obiettivi di investimento, della propria esperienza, delle proprie risorse finanziarie e operative e di qualsiasi altra circostanza.
PASSA PAROLA e contribuisci alla crescita della consapevolezza finanziaria.
Condividi questo articolo