Consulenza a distanza
Offriamo un servizio di consulenza personalizzata a distanza con sistemi di video-conferenza sicuri e criptati.
PASSA PAROLA e contribuisci alla crescita della consapevolezza finanziaria.
Condividi questo articolo


«Proprio come l’uomo primitivo che un giorno si grattò il naso, vide piovere, e sviluppò un modo elaborato di grattarsi il naso per ottenere la pioggia che desiderava, noi oggi colleghiamo la prosperità economica a qualche riduzione dei tassi d’interesse da parte della Federal Reserve, o il successo di una società alla nomina di un nuovo presidente.»
N.N. Taleb
Le trimestrali dei grandi nomi tecnologici americani sono state, nel complesso, buone: l’86% delle società che hanno già pubblicato ha battuto le stime e il consenso sulla crescita degli utili del terzo trimestre si è alzato. Eppure, non è stato questo a muovere i titoli. Il mercato sembra guardare meno al confronto con le attese e più a ciò che i conti lasciano intuire sui ritorni futuri degli investimenti, e nel farlo ha cambiato il metro con cui giudica la spesa per l’infrastruttura dell’intelligenza artificiale: fino a poco tempo fa era un argomento a favore, oggi è un costo da giustificare. Le reazioni a due delle trimestrali più attese lo raccontano bene. Meta, che ha alzato la soglia minima degli investimenti previsti per il 2026, è stata penalizzata pur avendo superato le attese sui ricavi; Tesla, che la spesa l’ha ridotta, è stata premiata nonostante un utile netto in calo. Sarebbe però troppo semplice concluderne che il mercato voglia soltanto meno investimenti, perché un taglio della spesa alimenta a sua volta i dubbi sulla sostenibilità degli utili dei produttori di chip. Ne esce una sorta di circolo vizioso, in cui un eccesso di spesa preoccupa ma anche un suo rallentamento viene accolto male.
Il punto, forse, si sta spostando dalla domanda al denaro necessario per sostenerla. Il free cash flow dei grandi operatori, a lungo abbondante, è diventato negativo e li costringe a indebitarsi, mentre le operazioni annunciate una dopo l’altra rendono la raccolta più difficile. Il costo per assicurarsi contro il default di alcuni grandi nomi è sui massimi: il CDS a cinque anni di Oracle ha raggiunto i 320 punti base, quello di Meta si avvicina ai 120, e il mercato teme una nuova ondata di emissioni legate all’intelligenza artificiale. La stessa Meta ha annunciato una nuova classe di azioni senza diritto di voto per raccogliere capitale, spiegando di voler muoversi prima che i concorrenti assorbano quello disponibile. C’è però anche un segnale di segno opposto, meno visibile: i guadagni di produttività resi possibili dall’intelligenza artificiale cominciano a essere misurabili anche per chi la usa, non solo per chi la costruisce, e i ricavi per dipendente delle società dell’S&P 500 sono ai massimi di una serie che parte dal 1986.
Il rischio politico è tornato a pesare sull’Europa e, ancora una volta, passa da Parigi. Dopo un fine settimana di disordini, il nodo più urgente resta quello delle pensioni. La riforma del 2023 alzava gradualmente l’età legale da 62 a 64 anni, ma nell’ottobre 2025 il primo ministro Sébastien Lecornu ne ha sospeso l’applicazione fino a dopo le presidenziali del 2027, congelando anche l’allungamento del periodo contributivo. Con un governo in minoranza e la piazza in fermento, non è chiaro come possa passare una legge di bilancio che riduca il deficit; nel frattempo Marine Le Pen resta ampiamente favorita nei sondaggi. A mercati chiusi Moody’s ha confermato il rating francese, con outlook negativo.
Banche centrali: rialzi ancora attesi, ma meno
Sulla politica monetaria Stati Uniti ed Europa si muovono nella stessa direzione. Per la Federal Reserve come per la BCE il mercato continua a prezzare rialzi dei tassi nei prossimi mesi, ma con meno convinzione di sette giorni fa. La probabilità di un rialzo della Fed nella riunione del 28 ottobre è scesa dal 17,2% al 9,4%; quella di una mossa della BCE nella riunione di ottobre è ormai vicina a zero, al 2,9%. Il dettaglio interessante è da dove nasce il ripensamento americano: non dai dati, che restano solidi, ma dal timore che un capitale più difficile da raccogliere rallenti la costruzione dell’infrastruttura per l’intelligenza artificiale, diventata uno dei motori della crescita del paese.
Il petrolio esportato dal Golfo Persico è tornato sopra i volumi precedenti al conflitto, ma la normalità dei flussi non coincide con quella del rischio. Gli attacchi si sono intensificati: solo a ottobre sono state colpite circa 30 navi, ci sono stati attacchi in Arabia Saudita e l’assicurazione contro il rischio di guerra è salita fino al 10% del valore della nave, dal 3% precedente. Secondo alcune fonti, inoltre, i comandi militari statunitensi e israeliani avrebbero predisposto piani per nuove operazioni contro l’Iran dopo le elezioni di metà mandato.
Negli Stati Uniti l’economia continua a mostrarsi solida. Le nuove richieste di sussidi di disoccupazione si fermano a 194 mila, contro le 200 mila attese, e per la sesta settimana di fila restano sotto la soglia che il mercato osserva, anche se le rilevazioni private indicano assunzioni meno dinamiche. Le indagini preliminari di ottobre portano il manifatturiero ai massimi da oltre quattro anni e le stime sulla crescita del trimestre appena chiuso restano solide, sostenute da consumi e investimenti delle imprese. Guardando meglio, però, le crepe sono due: l’immobiliare, con i compromessi di vendita al minimo dall’inizio della serie e la fiducia dei costruttori ai livelli più bassi da oltre un decennio, e un’occupazione che cresce nella manifattura avanzata ma cala nel resto dell’economia, segno di una ripresa stretta. Nell’area euro le indagini di ottobre indicano un rallentamento più marcato del previsto, con la Francia in contrazione sia nei servizi sia nel manifatturiero e la Germania in miglioramento. Nel Regno Unito l’inflazione accelera oltre le attese e rafforza l’ipotesi di un rialzo dei tassi. In Cina la crescita del terzo trimestre supera le previsioni, ma poggia su esportazioni e produzione industriale, con consumi deboli e investimenti immobiliari ancora in calo.
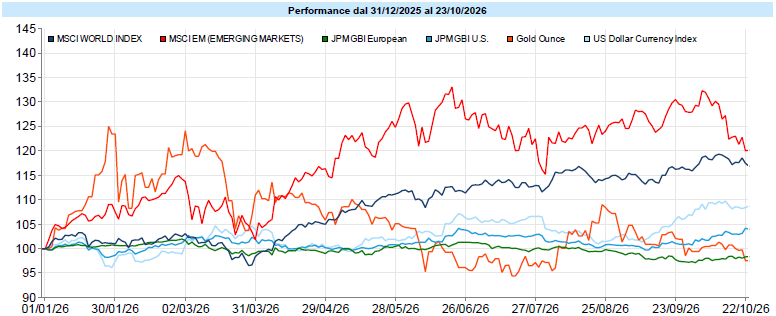
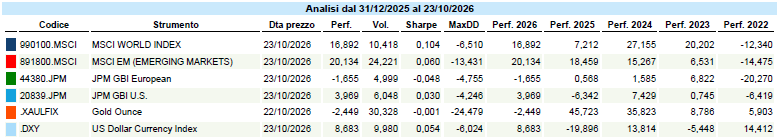
Dati Analysis
MSCI World: -0,7% (settimana), +11,5% (anno)
S&P 500: -0,5% (settimana), +12,4% (anno)
Nasdaq 100: -0,8% (settimana), +15,3% (anno)
Eurostoxx 50: -2,2% (settimana), +7,5% (anno)
FTSE Mib: -2,6% (settimana), +11,4% (anno)
Nikkei: -4,0% (settimana), +26,4% (anno)
Hang Seng China: -4,6% (settimana), -10,6% (anno)
MSCI Emerging: -2,6% (settimana), +14,4% (anno)
VIX: 19,5 (- 0,5)
Il calo dello 0,7% dell’MSCI World è un saldo contenuto, ma è una media che dice poco. Rispetto alla settimana precedente le parti si sono invertite: ora sono gli Stati Uniti a limitare i danni, con l’S&P 500 a -0,5% e il Nasdaq 100 a -0,8%, ed è l’Europa a pagare. L’Euro Stoxx 50 cede il 2,2% e il FTSE Mib il 2,6%, restituendo buona parte di quanto guadagnato sette giorni prima. A frenare il continente sembra essere il suo stesso mercato obbligazionario: finché i rendimenti di Francia e Italia salgono, l’azionario europeo fatica ad agganciare i recuperi di Wall Street. In Asia, l’area più esposta alla filiera dell’intelligenza artificiale, i ribassi sono ancora più ampi: il Nikkei perde il 4,0%, l’Hang Seng China il 4,6% e l’MSCI Emerging Markets il 2,6%.
Leggere la settimana americana come una fuga dall’azionario sarebbe però fuorviante. Nella seduta peggiore l’indice equiponderato ha chiuso in rialzo mentre quello a capitalizzazione perdeva oltre un punto, una distanza che non si vedeva dal luglio 2024, e due terzi dei titoli dell’S&P 500 sono saliti; nell’arco della settimana le small cap del Russell 2000 guadagnano il 2,0%. Più che un’uscita, è uno spostamento verso le società meno esposte agli investimenti nell’infrastruttura. I settori vanno nella stessa direzione: in testa sanità (+2,1%) ed energia (+1,7%), in coda servizi di comunicazione (-5,5%), materiali e industria, mentre l’informatica cede meno di mezzo punto, perché il colpo si concentra sui nomi più esposti e non sull’intero comparto. Tra questi le apparecchiature per la produzione di chip, con Lam Research a -12,8% dopo previsioni deludenti e KLA a -12,1%, e Meta a -9,4%; Netflix cede il 6,6% dopo il taglio delle stime sulla pubblicità. All’estremo opposto la sicurezza informatica, con il paniere tematico a +9,1%, CrowdStrike a +13,3% e Palo Alto Networks a +11,3%, mentre governi e imprese corrono a chiudere una falla del linguaggio PHP.
Global Aggregate: +0,3% (settimana), -1,5% (anno)
Rendimento Treasury 10Y: 4,99%, -0,08% (settimana)
Rendimento Bund 10Y: 3,35%, -0,08% (settimana)
Rendimento BTP 10Y: 4,57%, +0,08% (settimana)
Spread BTP-Bund: 1,22%, +0,16% (settimana)
La settimana traccia una linea netta fra i titoli di Stato percepiti come privi di rischio politico e gli altri. L’indice dei governativi americani sale dello 0,6%, quello dei governativi europei cede lo 0,3% e il Global Aggregate chiude a +0,3%. Il Treasury decennale scende di 8 punti base al 4,99%, una chiusura sotto il 5% che mancava dal 22 settembre. Il movimento si concentra a metà settimana, quando il rendimento perde 19 punti base in una sola seduta, il calo giornaliero più ampio dall’inizio del 2023. Il trentennale cede 10 punti base e il biennale 3, con la curva fra due e dieci anni che si appiattisce di 5 punti base. Un dettaglio merita attenzione: il punto di pareggio dell’inflazione a dieci anni resta fermo, quindi a scendere sono i rendimenti reali, non le attese sui prezzi.
In Europa il sollievo americano non arriva alla periferia. Il Bund decennale scende anch’esso di 8 punti base, al 3,35%, mentre il BTP sale di 8 punti base al 4,57% e lo spread BTP-Bund si allarga di 16 punti base, all’1,22%, per simpatia con la Francia e per tensioni interne; il biennale italiano sale più del decennale. Il decennale francese ha superato il 5% per la prima volta dal 2002 e il suo differenziale con il Bund ha toccato i livelli più ampi dal 2011, prima di ridursi in vista del giudizio di Moody’s. Oggi un titolo di Stato francese a dieci anni rende più del corrispondente BTP. Il BTP soffre, ma tiene meglio dell’OAT, e il Bund recupera parte del suo ruolo di bene rifugio. Segnali di domanda arrivano anche dal Giappone, dove l’asta dei titoli a 20 anni ha registrato la domanda più forte di sempre, con un rapporto fra richieste e offerta di 5,84 contro 4,01 dell’asta precedente.
Sul credito i differenziali si allargano ovunque, ma in misura molto diversa a seconda della sponda: l’investment grade americano di 5 punti base, quello europeo di 15; l’high yield europeo di 39, quello americano di 6. Al centro dell’attenzione restano le società che costruiscono i centri di calcolo, con CoreWeave ai minimi da maggio 2025, mentre nel segmento di qualità più bassa i differenziali toccano i livelli più alti degli ultimi sei anni.
Petrolio WTI: 103,3, +1,8% (settimana), +79,9% (anno)
Oro: 3.996, -4,1% (settimana), -7,5% (anno)
EUR/USD: 1,120, -0,3% (settimana), -4,6% (anno)
Il paniere delle materie prime cede lo 0,5%: il greggio in rialzo compensa in buona parte il calo dei preziosi e delle agricole (-2,3%), con i metalli industriali in lieve progresso (+0,6%). Il WTI sale dell’1,8% a 103,3 dollari al barile, con un balzo di oltre il 4% nell’ultima seduta, e il Brent supera i 114 dollari, il livello più alto da cinque mesi. Colpisce che il rialzo arrivi mentre le esportazioni dal Golfo Persico hanno superato i volumi precedenti al conflitto: il premio di prezzo, più che una scarsità di barili, sembra riflettere il rischio. E questa volta la salita del petrolio non si è tradotta in rendimenti americani più alti.
L’oro perde il 4,1% e scende a 3.996 dollari l’oncia, sotto i 4.000 dollari e al livello più basso da oltre due mesi, portando il bilancio da inizio anno a -7,5%. Più del calo in sé, conta il momento in cui è avvenuto: il metallo non ha retto nemmeno nella giornata di avversione al rischio di metà settimana, con i rendimenti in netta discesa. In quel frangente non ha svolto la funzione di rifugio che di solito gli si attribuisce, e in questa fase sembra muoversi più insieme agli asset di rischio e alla liquidità che in direzione opposta ai tassi. Ne risentono i minerari auriferi, il paniere tematico peggiore della settimana con -9,1%.
L’euro chiude a 1,120 contro il dollaro, in calo dello 0,3%. Dietro un saldo quasi nullo si muovono due spinte opposte: la discesa dei rendimenti americani, che toglie sostegno al dollaro, e il rischio politico francese, che appesantisce la moneta unica. I movimenti più evidenti sono altrove: la sterlina sale ai massimi da un anno e mezzo contro l’euro dopo un’inflazione superiore alle attese, mentre yen e franco svizzero si rafforzano nel loro ruolo di valute rifugio. Allargando lo sguardo, da inizio anno l’euro perde il 4,6% sul dollaro, e per un investitore europeo questo ha un effetto che spesso sfugge: il rafforzamento del dollaro ha attenuato il calo dell’oro e ampliato i guadagni dell’azionario globale espressi in euro. Il Bitcoin resta fermo intorno agli 81 mila dollari (-0,4%).
Qui di seguito l’andamento dall’inizio del servizio (1 luglio 2019) dei portafogli modello al lordo dei costi di transazione (variabili in base all’intermediario utilizzato e generalmente compresi tra 2,5 e 20 euro per ciascuna operazione), di quelli sostenuti per la consulenza e degli eventuali impatti della fiscalità ed al netto, invece, dei costi dei singoli strumenti utilizzati. I dati si riferiscono al passato ed i risultati passati non costituiscono un indicatore affidabile dei risultati futuri. I portafogli modello costituiscono la base utilizzata nell’attività di consulenza in materia di investimenti. I singoli portafogli dei clienti possono differire dai modelli anche in modo significativo in ragione di diverse cause, valutate per ciascun cliente nell’attività di consulenza, quali contingenze fiscali, pianificazione, gestione del rischio di ingresso o in logica life cycle. All’interno del portafoglio complessivo del cliente possono anche essere presenti più portafogli in considerazione della pianificazione per obiettivi effettuata all’inizio o in corso di consulenza continuativa.
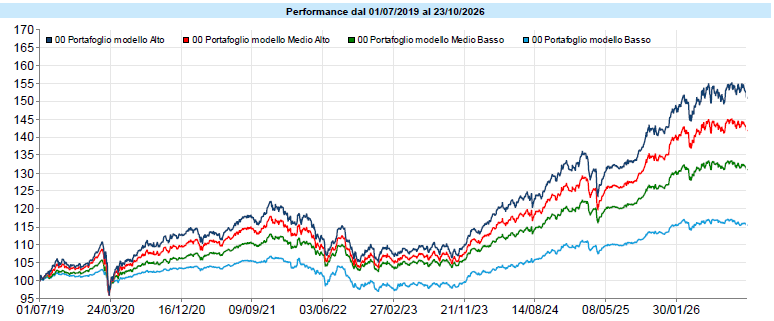
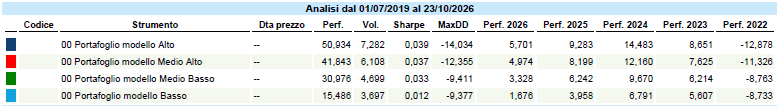
Dati Analysis
Tutti i portafogli chiudono la settimana in calo, con una flessione che cresce insieme alla componente azionaria. Il peso maggiore viene dall’azionario fuori dagli Stati Uniti, con Europa e Asia colpite più di Wall Street. Nemmeno la componente in governativi europei ha offerto riparo: la discesa dei rendimenti americani non si è trasmessa alla periferia, penalizzata dal rischio politico francese, mentre i differenziali sul credito si sono allargati soprattutto in Europa.
Da anni l’intelligenza artificiale occupa titoli, conversazioni e bilanci. Con lei è entrata nel lessico comune un’espressione che sentiamo ovunque: data center. La usiamo con la stessa disinvoltura con cui diciamo che una foto “sta nel cloud”, come se i dati vivessero sospesi da qualche parte nell’aria. È forse la metafora più fuorviante del vocabolario tecnologico. La nuvola non esiste: esistono edifici, cavi, trasformatori e una quantità di energia elettrica che pochi immaginano. Vale la pena entrarci, almeno con l’immaginazione, perché capire cos’è davvero un data center aiuta a leggere meglio una delle storie economiche più importanti di questi anni.
Visto da fuori, un data center è un grande capannone, spesso senza finestre, che potrebbe essere scambiato per un magazzino della logistica. Dentro, lunghe file di armadi metallici, chiamati rack, ospitano i server: computer senza schermo né tastiera, impilati uno sull’altro, che eseguono calcoli e conservano dati per conto di chi li usa a distanza. Quando inviamo una mail, guardiamo una serie in streaming o facciamo una domanda a un assistente di intelligenza artificiale, la richiesta viaggia in fibra ottica fino a uno di questi edifici, viene elaborata e torna indietro in una frazione di secondo. Attorno ai server c’è tutto ciò che serve a farli funzionare senza interruzioni, giorno e notte: apparati di rete che li collegano tra loro e al resto del mondo, batterie e generatori di emergenza pronti a subentrare in caso di blackout e, soprattutto, impianti di raffreddamento.
Il motivo è una legge fisica semplice e implacabile. Un computer non consuma elettricità nel senso in cui un’auto consuma benzina per spostarsi: la trasforma in calcolo e, praticamente per intero, in calore. Ogni kilowattora che entra in un data center ne esce sotto forma di calore da rimuovere, altrimenti i chip si danneggiano. Per misurare l’efficienza di questo processo il settore usa un indicatore chiamato PUE, il rapporto tra l’energia totale assorbita dall’edificio e quella che arriva effettivamente ai server. Un valore pari a 1 sarebbe la perfezione. La media mondiale è ferma da anni intorno a 1,5: per ogni 100 kilowattora destinati al calcolo, circa altri 50 se ne vanno in raffreddamento e perdite. I grandi impianti più moderni scendono vicino a 1,1, a conferma che la scala conta.
L’intelligenza artificiale ha cambiato le proporzioni del problema. Un rack tradizionale assorbe in media circa 8 kilowatt. Un rack di ultima generazione progettato per l’AI, con 72 processori grafici collegati tra loro, ne richiede circa 120: quindici volte tanto, nello stesso spazio. A queste densità l’aria non basta più a portare via il calore e il raffreddamento deve arrivare a liquido direttamente sui chip. È per questo che oggi i data center non si misurano più in metri quadrati ma in megawatt: la prima risorsa che si esaurisce non è lo spazio, è la potenza elettrica disponibile.
Da qui discende il modo in cui si sceglie dove costruirne uno. Servono terreno, collegamenti in fibra ottica e, per alcuni utilizzi, vicinanza agli utenti. Ma il requisito che decide tutto è l’allaccio alla rete elettrica in alta tensione, con la certezza di poter contare su quella potenza per decenni. Gli impianti destinati ad addestrare i modelli di intelligenza artificiale, che non devono rispondere in pochi millisecondi a un utente vicino, seguono i megawatt prima ancora delle persone. Il conto è proporzionato: costruire un data center costa oltre dieci milioni di dollari per ogni megawatt di potenza, e le strutture pensate per l’AI arrivano al doppio. Un impianto da 100 megawatt supera così il miliardo di dollari prima ancora di installare un solo server.
Moltiplicato per migliaia di impianti, tutto questo diventa una voce rilevante dei consumi mondiali. Secondo l’Agenzia Internazionale dell’Energia, nel 2024 i data center hanno assorbito circa 415 terawattora, l’1,5% dell’elettricità consumata sul pianeta, e potrebbero più che raddoppiare entro il 2030 arrivando a circa 945: poco più di quanto consuma oggi l’intero Giappone. Negli Stati Uniti quasi metà della crescita della domanda elettrica da qui alla fine del decennio verrà da lì. Non a caso le grandi società tecnologiche hanno iniziato a firmare contratti direttamente con centrali nucleari e a finanziare nuovi reattori: l’energia è diventata il loro vero collo di bottiglia, più ancora dei chip. Microsoft ha dichiarato di avere ordini per decine di miliardi di dollari che non riesce a evadere, in larga parte per mancanza di potenza elettrica.
Perché tutto questo dovrebbe interessare chi investe? Perché aiuta a vedere la rivoluzione dell’intelligenza artificiale per quello che è anche: un gigantesco cantiere fisico. Per il 2026 Amazon, Alphabet, Microsoft e Meta hanno indicato investimenti complessivi per oltre 700 miliardi di dollari, circa l’80% in più del 2025, in larga parte destinati proprio a data center e processori. Chi possiede un portafoglio azionario globale è già esposto a questa storia, perché queste società pesano molto negli indici. Capire i vincoli fisici del settore non serve a scommettere su chi vincerà, ma a porsi le domande giuste: quanta di questa capacità verrà davvero realizzata, se ci sarà l’energia per alimentarla, e in quanto tempo si ripagheranno macchine che invecchiano in pochi anni, ospitate in edifici progettati per durarne decenni.
Ricordo sempre le principali emozioni a cui dobbiamo stare attenti operando sui mercati (so che sarete stanchi di leggerle o che, più probabilmente non le leggerete più ma, in realtà, sono quel tipo di considerazioni a cui bisogna ricorrere ogni tanto, quando ci si domanda cosa si stia facendo… e, quindi, repetita iuvant):
Manteniamo sempre il focus determinante sulla pianificazione individuale di ciascuno, che è l’unico aspetto sotto il nostro controllo (oltre naturalmente all’efficienza data dal contenimento dei costi), non essendo i mercati né controllabili né prevedibili, ricordando anche che:
Le presenti informazioni sono state redatte con la massima perizia possibile in ragione dello stato dell’arte delle conoscenze e delle tecnologie. Il presente documento non è da considerarsi esaustivo ma ha solo scopi informativi. La pubblicazione del presente documento non costituisce attività di sollecitazione del pubblico risparmio. Le informazioni ed ogni altro parere resi nel presente documento sono riferiti alla data di redazione del medesimo e possono essere soggetti a modifiche. Flavio Rinaldi non deve essere ritenuto responsabile per eventuali danni, derivanti anche da imprecisioni e/o errori, che possano derivare all’utente e/o a terzi dall’uso dei dati contenuti nel presente documento. Flavio Rinaldi non assume responsabilità in merito al trattamento fiscale degli strumenti illustrati. I pareri espressi da Flavio Rinaldi prescindono da qualsiasi valutazione del profilo di rischio e/o di adeguatezza e sono da intendersi come “Ricerche in Materia di Investimenti” ai sensi dell’art. 27 del Regolamento congiunto Consob e Banca Italia del 29 ottobre 2007 redatte a titolo esclusivamente informativo e non costituiscono in alcun modo prestazione di un servizio di consulenza in materia di investimenti, il quale richiede obbligatoriamente un’analisi delle esigenze finanziarie e del profilo di rischio specifici del singolo utente/cliente, né costituiscono un servizio di sollecitazione in genere all’investimento in strumenti finanziari. Nel caso in cui l’utente intenda effettuare qualsiasi operazione è opportuno che non basi le sue scelte esclusivamente sulle informazioni indicate nel presente documento, ma dovrà considerare la rilevanza delle informazioni ai fini delle proprie decisioni, alla luce dei propri obiettivi di investimento, della propria esperienza, delle proprie risorse finanziarie e operative e di qualsiasi altra circostanza.
PASSA PAROLA e contribuisci alla crescita della consapevolezza finanziaria.
Condividi questo articolo