Consulenza a distanza
Offriamo un servizio di consulenza personalizzata a distanza con sistemi di video-conferenza sicuri e criptati.
PASSA PAROLA e contribuisci alla crescita della consapevolezza finanziaria.
Condividi questo articolo


«Proprio come l’uomo primitivo che un giorno si grattò il naso, vide piovere, e sviluppò un modo elaborato di grattarsi il naso per ottenere la pioggia che desiderava, noi oggi colleghiamo la prosperità economica a qualche riduzione dei tassi d’interesse da parte della Federal Reserve, o il successo di una società alla nomina di un nuovo presidente.»
N.N. Taleb
La settimana americana ha avuto due metà: fino a mercoledì è proseguita la pressione sui titoli di Stato, poi una serie di dati ha spostato le attese sulla politica monetaria. Il Core PCE di agosto è uscito al 3,0% annuo contro il 3,3% atteso, ma il miglioramento si deve in buona parte alla revisione metodologica annuale, mentre la componente dei servizi depurata da energia e abitazione ha accelerato. A muovere davvero il mercato è stata l'occupazione di venerdì: a settembre sono stati creati 29 mila posti contro gli 89 mila attesi, i due mesi precedenti sono stati rivisti al ribasso e la disoccupazione è salita al 4,2%, anche se perché più persone sono tornate a cercare lavoro. La probabilità di un rialzo dei tassi già a ottobre è scesa da quasi due terzi a poco più di un quinto, dopo che due esponenti della banca centrale avevano detto che non c'è fretta. Il quadro resta contraddittorio: la fiducia dei consumatori è ai minimi da dodici anni, eppure la spesa corre con reddito reale fermo e risparmio in calo, e la manifattura è in espansione per il nono mese.
Una parte della pressione sui governativi potrebbe venire da lontano. Martedì l'asta dei titoli giapponesi a 40 anni ha registrato la domanda più alta dal 2020, con un bid-to-cover di 3,1 e un rendimento del 4,23%. Più i rendimenti domestici giapponesi diventano interessanti, più perdono attrattiva i carry trade, e la loro chiusura genera vendite sui titoli di Stato degli altri paesi. In Giappone la fiducia delle imprese è ai massimi da otto anni e il mercato sposta a dicembre la prossima stretta; in Cina l'attività torna appena sopra la soglia di espansione.
Le stime preliminari di settembre hanno sorpreso al rialzo in tutte le principali economie europee: Spagna al 4,9% contro il 4,6% atteso, Francia al 3,0% contro il 2,8%, Germania al 3,3% contro il 3,1%, Italia al 4,1% contro il 3,8%. Il dato dell'area, al 3,8%, è il più alto da tre anni, ma la componente di fondo resta in linea e la BCE ribadisce che interverrà solo se i rincari energetici si radicano nei prezzi. L'epicentro, però, è stato Parigi. Il governo di minoranza di Sébastien Lecornu ha presentato un bilancio 2027 con risparmi e tagli tra 43 e 54 miliardi, per portare il deficit dal 5,4% del PIL previsto nel 2026 verso il 5% nel 2027; in un'Assemblea frammentata e con le proteste in piazza, approvarlo appare difficile. Ci si chiede se la BCE possa usare il Transmission Protection Instrument. La base legale è discutibile, perché il movimento riflette fondamentali fiscali e politici reali e la Francia è già sotto procedura per disavanzo eccessivo.
Il rifiuto della proposta iraniana sullo Stretto di Hormuz ha riacceso la tensione, poi il ripristino dell'oleodotto saudita ha riportato i flussi dal Golfo quasi ai livelli precedenti al conflitto, mentre Pechino ha sospeso l'export di carburanti. Venerdì il G7, tramite l'Agenzia internazionale dell'energia, ha annunciato il rilascio di 100 milioni di barili tra greggio e diesel in quattro mesi, con una quota sostanziale di diesel nei primi 20 giorni, sotto la pressione degli Stati Uniti che minacciavano restrizioni all'export di diesel. Sono poco più di 800 mila barili al giorno: anche se fossero tutti diesel, coprirebbero meno di un terzo del deficit di raffinati in uscita dal Golfo. Il rilascio può attenuare la fase acuta, non i colli di bottiglia della raffinazione, accumulati tra danni alle raffinerie del Golfo, attacchi ucraini a quelle russe e perdita di capacità in Europa.
La trimestrale di Micron, con ricavi quasi quintuplicati in dodici mesi e una carenza di memorie data per possibile fino al 2028, e un export coreano di settembre cresciuto di oltre l'80% confermano la forza della domanda legata all'intelligenza artificiale. Dal credito è arrivato un segnale di segno opposto: il maxi-collocamento che ha finanziato l'acquisizione di Paramount Skydance è scivolato sotto la pari, lasciando perdite ai sottoscrittori, e un grande fondo di credito privato, Blue Owl, ha dovuto limitare i rimborsi.
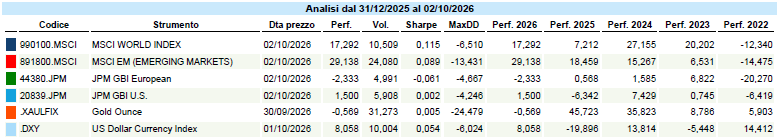
Dati Analysis
MSCI World: -0,6% (settimana), +12,7% (anno)
S&P 500: -0,3% (settimana), +13,8% (anno)
Nasdaq 100: +0,7% (settimana), +22,6% (anno)
Eurostoxx 50: -1,0% (settimana), +10,5% (anno)
FTSE Mib: -2,7% (settimana), +15,9% (anno)
Nikkei: +3,5% (settimana), +37,7% (anno)
Hang Seng China: -1,7% (settimana), -7,7% (anno)
MSCI Emerging: -1,3% (settimana), +23,8% (anno)
VIX: 15,3 (+ 0,4)
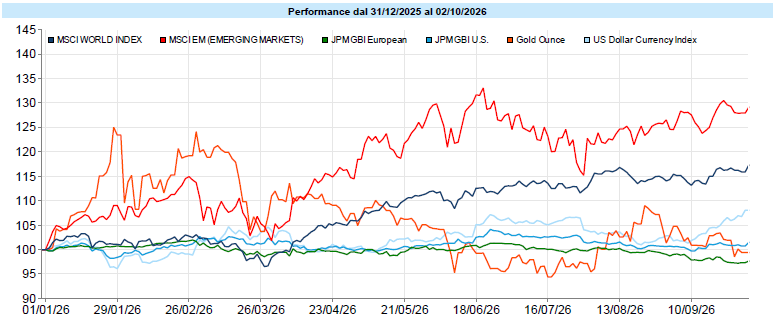
L'MSCI World arretra di poco (-0,6%), ma il saldo nasconde mercati che si sono mossi in direzioni diverse. Negli Stati Uniti l'S&P 500 chiude quasi in parità (-0,3%), mentre il Nasdaq 100 avanza dello 0,7% e tocca un record in seduta venerdì. Sotto la superficie resta il nodo della concentrazione: appena un quarto dei titoli quota sopra la media a cinquanta giorni e la versione equi ponderata chiude in negativo per la settima settimana di fila. A reggere i listini sono le attese sugli utili del terzo trimestre, attorno al 30% annuo. L'Europa paga il conto più salato: l'Eurostoxx 50 cede l'1,0% e il FTSE Mib il 2,7%, con le banche, piene di titoli di Stato, raggiunte dal contagio partito dal debito francese. Il Giappone è la migliore piazza della settimana (Nikkei +3,5%), sostenuto dalla tecnologia e dalla fiducia delle imprese. Gli emergenti arretrano (MSCI Emerging -1,3%), con l'Hang Seng China a -1,7% alla riapertura dopo la festa nazionale. Tra i settori, solo tecnologia (+1,8%), energia e utility chiudono in progresso; in fondo finanziari (-3,0%) e sanità (-2,9%). Curioso il caso Micron: il risultato non ha premiato il titolo, ma ha trascinato chi produce le apparecchiature, con Applied Materials, Lam Research e KLA in rialzo di oltre dieci punti.
Global Aggregate: -0,2% (settimana), -2,6% (anno)
Rendimento Treasury 10Y: 5,27%, +0,11% (settimana)
Rendimento Bund 10Y: 3,46%, -0,14% (settimana)
Rendimento BTP 10Y: 4,61%, +0,10% (settimana)
Spread BTP-Bund: 1,14%, +0,24% (settimana)
Per il reddito fisso è un'altra settimana negativa, con il Global Aggregate a -0,2% (-2,6% da inizio anno). Il Treasury decennale ha toccato in settimana il 5,34%, massimo da ventiquattro anni, prima di chiudere al 5,27% (+0,11%). Il movimento è tutto a carico dei tassi reali, ai livelli più alti dal 2007, mentre le aspettative di inflazione restano ferme; la parte breve cede qualcosa e la curva tra due e dieci anni si irripidisce di una quindicina di punti base. In Europa la tensione si è spostata sui differenziali: lo spread tra OAT e Bund ha superato i 150 punti base, il più ampio dal 2012, e il contagio ha raggiunto il BTP, lo strumento più liquido per coprirsi dal rischio spread. Il decennale italiano sale al 4,61% (+0,10%) e lo spread BTP-Bund si allarga all'1,14% (+0,24%), dopo aver toccato 130 punti in settimana. Il Bund, rifugio per chi cercava qualità, scende al 3,46% (-0,14%). Sul credito questa volta si sono mossi anche i differenziali: l'high yield europeo allarga di 48 centesimi, al 3,48%, ed è l'unico a non aver recuperato nel finale. Il trimestre si chiude come il peggiore per le obbligazioni societarie dal 2022.
Petrolio WTI: 91,1, -1,4% (settimana), +58,7% (anno)
Oro: 4.141, -3,4% (settimana), -4,1% (anno)
EUR/USD: 1,126, -1,2% (settimana), -4,2% (anno)
Il paniere delle materie prime arretra del 2,0%, con un calo più diffuso rispetto alla settimana precedente: i metalli industriali perdono il 4,3% e le agricole l'1,9%. Il WTI chiude a 91,1 dollari (-1,4%) dopo un percorso a zig-zag, tra il rifiuto della proposta iraniana, il ripristino dell'oleodotto saudita, lo stop cinese all'export di carburanti e infine l'annuncio del G7 sulle riserve; da inizio anno resta in rialzo del 58,7%. L'oro scivola a 4.141 dollari l'oncia (-3,4%), con il calo più netto da settimane: tassi reali sui massimi di un ventennio e dollaro forte tolgono terreno a un'attività che non paga cedola, e trascinano con sé argento e società minerarie. Sul valutario l'EUR/USD scende a 1,126 (-1,2%), sotto 1,13 per la prima volta da maggio 2025. A muovere il cambio, più che la forza americana, è stata la debolezza europea: l'euro ha perso terreno anche contro franco svizzero, sterlina e yen, segno che a pesare è stata la tensione sui debiti pubblici del continente.
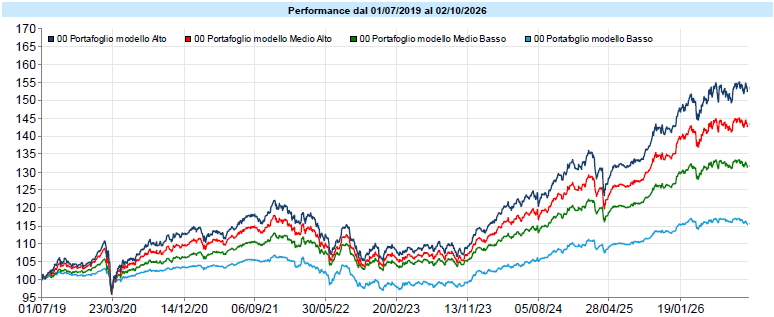
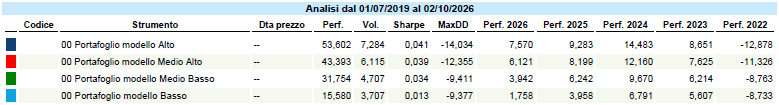
Qui di seguito l’andamento dall’inizio del servizio (1 luglio 2019) dei portafogli modello al lordo dei costi di transazione (variabili in base all’intermediario utilizzato e generalmente compresi tra 2,5 e 20 euro per ciascuna operazione), di quelli sostenuti per la consulenza e degli eventuali impatti della fiscalità ed al netto, invece, dei costi dei singoli strumenti utilizzati. I dati si riferiscono al passato ed i risultati passati non costituiscono un indicatore affidabile dei risultati futuri. I portafogli modello costituiscono la base utilizzata nell’attività di consulenza in materia di investimenti. I singoli portafogli dei clienti possono differire dai modelli anche in modo significativo in ragione di diverse cause, valutate per ciascun cliente nell’attività di consulenza, quali contingenze fiscali, pianificazione, gestione del rischio di ingresso o in logica life cycle. All’interno del portafoglio complessivo del cliente possono anche essere presenti più portafogli in considerazione della pianificazione per obiettivi effettuata all’inizio o in corso di consulenza continuativa.
Dati Analysis
Tutti e quattro i portafogli modello chiudono la settimana in lieve calo, senza differenze di direzione tra i profili. La ragione è che questa volta azioni e obbligazioni hanno perso terreno insieme: i listini hanno ceduto sotto il peso dell'Europa e dei finanziari, mentre il reddito fisso ha subito le vendite sui governativi del continente, innescate dal bilancio francese e dall'inflazione sopra le attese. Il rimbalzo legato all'occupazione americana non è bastato a recuperare. Anche il profilo più prudente chiude vicino ai minimi delle ultime settimane: quando la tensione colpisce i titoli di Stato, la componente obbligazionaria può smettere per un po' di fare da cuscinetto.
Chi ha vissuto la primavera del 2020 riconosce subito la scena: quando un bene diventa improvvisamente "da prendere finché c'è", gli scaffali si svuotano prima ancora che la scarsità sia reale. Nelle ultime settimane qualcosa di simile è successo ai distributori italiani. Da fine settembre Eni ha fissato un tetto al prezzo self di benzina e gasolio, a 1,99 e 2,19 euro al litro, e nei giorni successivi IP, Q8 e Tamoil hanno fatto lo stesso: oltre 9.300 impianti su circa 22.000, fino al 31 ottobre. L'intento è comprensibile e, credo, sincero: alleggerire il costo del carburante per famiglie e imprese in un momento in cui pesa davvero. Eppure, le cronache dei primi giorni raccontano di code, cisterne svuotate in poche ore e cartelli di "esaurito". Vale la pena capire perché: la risposta dice molto su come funzionano i prezzi. La teoria economica ha un nome per questa situazione: Price Cap. Se si fissa un prezzo sotto quello a cui domanda e offerta si incontrerebbero, senza aumentare la quantità disponibile, la differenza non sparisce. Cambia solo il modo in cui si razionano i litri: non più con il prezzo, ma con la coda, con la fortuna di passare al momento giusto, con il tempo che si è disposti a perdere. Negli anni Settanta Yoram Barzel mostrò che il costo dell'attesa tende a mangiarsi buona parte del beneficio: chi fa mezz'ora di fila per risparmiare qualche euro ha pagato comunque, solo in una valuta diversa. Qui però conviene essere precisi, perché l'argomento più intuitivo è anche il meno solido. Si sente dire che il problema nasce dalla rigidità della domanda di carburante. In realtà, nella versione da manuale, una domanda rigida riduce l'eccesso di domanda creato da un tetto: se il prezzo scende di qualche centesimo, nessuno si mette a guidare il doppio. La rigidità conta in un altro modo: fa sì che anche shock modesti sull'offerta spingano i prezzi molto in alto, e rende doloroso il razionamento quando arriva, perché della benzina non si può fare a meno. Il meccanismo che svuota le pompe è più sottile: il consumo è rigido, l'acquisto no. Il serbatoio è un piccolo magazzino. Chi di solito mette venti euro e sa che lo sconto scade a fine mese fa il pieno, e qualcuno riempie anche la tanica. Non sta consumando di più, sta spostando scorte dalla cisterna del distributore alla propria auto, in anticipo. Se lo fanno in tanti nello stesso momento, le scorte della rete si esauriscono molto più in fretta del consumo effettivo. È quello che accadde con mascherine e guanti: non ne usavamo di più, ne compravamo di più, tutti insieme. A questo si aggiunge un secondo spostamento, nello spazio. La domanda di carburante nel suo complesso è rigida, ma la domanda presso un singolo distributore è elasticissima: se a due chilometri c'è un impianto che costa dieci centesimi in meno, ci si va. Un tetto applicato da una parte della rete non crea domanda nuova, la concentra sugli impianti scontati. E alcune chiusure hanno ragioni più banali: gestori che avevano comprato il prodotto ai prezzi massimi della settimana precedente e hanno rinviato lo sconto, autobotti che arrivano a inizio settimana e non a metà. Leggere ogni pompa a secco come un segnale di scarsità nazionale sarebbe una forzatura. Il contesto, però, rende tutto più fragile. Lo Stretto di Hormuz resta al centro delle tensioni, le esportazioni russe sono da tempo fuori dal mercato europeo e la capacità di raffinazione si è ridotta, tra danni alle raffinerie del Golfo, attacchi a quelle russe e chiusure in Europa negli ultimi anni. Il rilascio di riserve annunciato dal G7 può attenuare la fase acuta, ma copre meno di un terzo del deficit di raffinati. Quando le aspettative sull'offerta sono negative, chi può accumulare ha un motivo in più per farlo, e la scadenza dello sconto gli fornisce una data. Esiste una lettura diversa, ed è seria. Le associazioni dei consumatori sostengono che gli sconti dimostrino margini ampi: se il tetto taglia una rendita, nel breve non riduce l'offerta, redistribuisce soltanto. Può essere in parte vero. Ma anche in quel caso il punto resta: un prezzo più basso a quantità invariata cambia chi riceve il bene e come, non quanto ce n'è. Le esperienze passate sono istruttive: le code americane del 1973 e del 1979, o l'Ungheria, che nel 2021 introdusse un tetto sui carburanti e lo abbandonò a fine 2022 dopo carenze diffuse ai distributori. Gli economisti tendono a preferire un'alternativa meno visibile: sostenere il reddito di chi è più colpito e lasciare che il prezzo continui a fare il suo lavoro, cioè segnalare la scarsità, scoraggiare l'accaparramento e attirare offerta dove serve. Friedrich Hayek descriveva i prezzi come un sistema di telecomunicazione, capace di comprimere in un numero informazioni che nessuno possiede per intero. Quando li si abbassa per legge o per scelta commerciale, la scarsità non sparisce: si spegne il messaggio. Forse c'è una lezione che va oltre la benzina. Anche sui mercati finanziari la tentazione di attenuare un segnale sgradito è forte, e spesso nasce dalle migliori intenzioni. Ma un prezzo che scotta è anche un'informazione. Non so se questo tetto lascerà problemi duraturi o si esaurirà con ottobre: dipenderà dall'offerta più che dalle intenzioni. Vale la pena, però, guardare le code ai distributori come un piccolo esperimento su quanto i prezzi ci dicono, anche quando preferiremmo non ascoltarli.
Ricordo sempre le principali emozioni a cui dobbiamo stare attenti operando sui mercati (so che sarete stanchi di leggerle o che, più probabilmente non le leggerete più ma, in realtà, sono quel tipo di considerazioni a cui bisogna ricorrere ogni tanto, quando ci si domanda cosa si stia facendo… e, quindi, repetita iuvant):
Manteniamo sempre il focus determinante sulla pianificazione individuale di ciascuno, che è l’unico aspetto sotto il nostro controllo (oltre naturalmente all’efficienza data dal contenimento dei costi), non essendo i mercati né controllabili né prevedibili, ricordando anche che:
Le presenti informazioni sono state redatte con la massima perizia possibile in ragione dello stato dell’arte delle conoscenze e delle tecnologie. Il presente documento non è da considerarsi esaustivo ma ha solo scopi informativi. La pubblicazione del presente documento non costituisce attività di sollecitazione del pubblico risparmio. Le informazioni ed ogni altro parere resi nel presente documento sono riferiti alla data di redazione del medesimo e possono essere soggetti a modifiche. Flavio Rinaldi non deve essere ritenuto responsabile per eventuali danni, derivanti anche da imprecisioni e/o errori, che possano derivare all’utente e/o a terzi dall’uso dei dati contenuti nel presente documento. Flavio Rinaldi non assume responsabilità in merito al trattamento fiscale degli strumenti illustrati. I pareri espressi da Flavio Rinaldi prescindono da qualsiasi valutazione del profilo di rischio e/o di adeguatezza e sono da intendersi come “Ricerche in Materia di Investimenti” ai sensi dell’art. 27 del Regolamento congiunto Consob e Banca Italia del 29 ottobre 2007 redatte a titolo esclusivamente informativo e non costituiscono in alcun modo prestazione di un servizio di consulenza in materia di investimenti, il quale richiede obbligatoriamente un’analisi delle esigenze finanziarie e del profilo di rischio specifici del singolo utente/cliente, né costituiscono un servizio di sollecitazione in genere all’investimento in strumenti finanziari. Nel caso in cui l’utente intenda effettuare qualsiasi operazione è opportuno che non basi le sue scelte esclusivamente sulle informazioni indicate nel presente documento, ma dovrà considerare la rilevanza delle informazioni ai fini delle proprie decisioni, alla luce dei propri obiettivi di investimento, della propria esperienza, delle proprie risorse finanziarie e operative e di qualsiasi altra circostanza.
PASSA PAROLA e contribuisci alla crescita della consapevolezza finanziaria.
Condividi questo articolo