Consulenza a distanza
Offriamo un servizio di consulenza personalizzata a distanza con sistemi di video-conferenza sicuri e criptati.
PASSA PAROLA e contribuisci alla crescita della consapevolezza finanziaria.
Condividi questo articolo


«Proprio come l’uomo primitivo che un giorno si grattò il naso, vide piovere, e sviluppò un modo elaborato di grattarsi il naso per ottenere la pioggia che desiderava, noi oggi colleghiamo la prosperità economica a qualche riduzione dei tassi d’interesse da parte della Federal Reserve, o il successo di una società alla nomina di un nuovo presidente.»
N.N. Taleb
La settimana è stata dominata dall'escalation tra Stati Uniti e Iran nel Golfo, con attacchi alla navigazione che hanno riacceso il timore di un blocco delle rotte energetiche. Al fronte di Hormuz si è aggiunto quello del Mar Rosso, dove gli Houthi hanno preso il porto di Mokha e stanno avanzando verso lo Stretto di Bab el-Mandeb. L'elemento davvero nuovo, però, riguarda l'alternativa che finora aveva funzionato da valvola di sicurezza: diversi droni lanciati dall'Iraq hanno colpito la pipeline East-West nelle regioni di Riyadh e Medina, provocando feriti e spingendo venerdì il Ministero dell'Energia saudita a disporre la chiusura precauzionale del condotto in attesa delle verifiche. Parliamo dell'infrastruttura che, con una capacità di 7 milioni di barili al giorno, rappresentava la principale alternativa allo Stretto di Hormuz per l'export saudita.
Forse il punto interessante non è il singolo attacco, ma cosa ci dice sulla natura delle coperture. Il piano B logistico dell'Arabia Saudita si è rivelato vulnerabile quanto il piano A, e quando due rotte alternative vengono meno insieme il rischio smette di essere un premio da incassare e diventa un vincolo fisico.
Il dato sui prezzi al consumo diffuso venerdì ha confermato l'headline al 3,4% annuo e allo 0,4% mensile, entrambi in linea con il consenso, e il core annuo al 2,4%. La sorpresa è arrivata dal core mensile, salito allo 0,3% contro lo 0,2% atteso: proprio la componente indicata alla vigilia come la più rilevante per la decisione della settimana successiva.
Vale però la pena guardare dentro il numero prima di trarne conclusioni. Buona parte dell'incremento è attribuibile a un aumento record del 5,9% dei prezzi dei servizi di telefonia wireless, una voce che si presta a essere letta come effetto una tantum: senza quella componente l'aumento mensile sarebbe stato dello 0,2%, perfettamente in linea con le attese. C'è poi un secondo aspetto che invita alla cautela: le spinte inflattive dominanti, energia e investimenti in infrastruttura AI, sono poco sensibili al costo del denaro, mentre a pagare il prezzo di una stretta sarebbero famiglie e piccole imprese, cioè gli attori più esposti alle variazioni dei tassi. Il nuovo presidente della Fed si trova così stretto tra pressioni politiche che diventerebbero veementi in caso di rialzo e un mercato che quella stretta la dà ormai quasi per scontata. Se la decisione arriverà, potrebbe essere più per timore della reazione dei mercati che per necessità macroeconomica. Non tocca a noi dire se sia la scelta giusta, ma è legittimo chiedersi quanto sia solida una politica monetaria che si muove per anticipare un ribasso dei prezzi degli asset.
Giovedì la Banca Centrale Europea ha alzato i tassi di 25 punti base, la seconda volta dall'inizio del conflitto in Iran, portando il tasso sui depositi al 2,50%. È un livello molto vicino a quello comunemente considerato neutrale per l'Eurozona: oltre quella soglia si entra formalmente in territorio restrittivo. Il comunicato descrive un quadro incerto con rischi al rialzo sull'inflazione, e le nuove proiezioni dello staff alzano sia le attese di prezzi sia quelle di crescita.
Lagarde non fornisce più forward guidance ufficiale, ma la consuetudine delle indiscrezioni post-riunione l'ha fornita nei fatti: secondo Bloomberg i membri del Consiglio si attendono ulteriori rialzi e considerano possibile un intervento già a ottobre. Sul fronte reale l'area continua a sorprendere, con il PIL del secondo trimestre uscito a +0,6% contro +0,4% atteso. Anche qui, però, conviene leggere la composizione del dato: gran parte del contributo arriva dal canale estero e in particolare dalle esportazioni irlandesi legate alle multinazionali che hanno sede nel paese.
Il calendario elettorale statunitense si è intrecciato con le vicende geopolitiche. Trump ha promesso 5.000 dollari a ogni adulto americano in caso di vittoria: in pratica un ulteriore stimolo fiscale finanziato a debito per circa 1.300 miliardi. Nel giro di pochi giorni il mercato ha ascoltato tre messaggi difficilmente conciliabili: Trump che promette assegni a tutti, Bessent che presenta i buyback come strumento di contenimento dei rendimenti, Warsh che insiste sulla necessità di non distorcere la dinamica dei prezzi. Il riacquisto di titoli lunghi annunciato mercoledì è poi arrivato a 6 miliardi, sopra la soglia minima di 4 ma lontano dal tetto di 10 ipotizzato da qualche casa d'investimento.
C'è anche da segnalare che l'asta di trentennale del 10 settembre è andata bene, con un Bid-to-Cover forte, pari a 2,61, cioè con una domanda che ha ampiamente superato l'offerta. L'ha però fatto al tasso del 5,308%: gli investitori sembrerebbe che siano disposti a prestare denaro agli USA ma vogliono essere ben remunerati.
Se c'è una lezione implicita, forse è questa: nessun intervento tecnico del Tesoro sembra in grado di sostituire il livello di rendimento come meccanismo di riequilibrio. Sono i prezzi, più degli annunci, a richiamare i compratori.
Dopo una vita passata dall'altra parte della barricata, il Segretario al Tesoro rivendica ora di essere lui "il banco" e di disporre di informazione asimmetrica, sfidando apertamente i trader a scommettere contro di lui sulle decisioni di Bank of Japan. In sostanza ha lasciato intendere di "pretendere" un rialzo dei tassi giapponesi. Si tratta di un livello di comunicazione tra autorità monetarie di paesi diversi senza precedenti, e apre una questione di credibilità reciproca che varrà la pena osservare: BOJ si trova a dover confermare aspettative alimentate anche da Washington nella riunione del 17-18 settembre, con il mercato che dà per scontato un rialzo e ne prezza un altro entro fine anno. Un'eventuale delusione avrebbe conseguenze immediate sul cambio. Peraltro dal Giappone è arrivata una sorta di rivendicazione di autonomia, quindi non è dato sapere il livello di allineamento tra le autorità dei due Paesi. Occorre anche tener presente l'efficacia di dichiarazioni come quelle di Bessent (che possono richiamare alla memoria il famoso "Whatever it takes" di Mario Draghi) è funzione della credibilità della persona che le pronuncia, oltre che dell'istituzione che rappresenta. Diventano quindi inevitabilmente un buon test per verificare tale credibilità, anche perché normalmente il mercato tende ad andare subito a testare il limite di tali dichiarazioni, per mettere alla prova chi le pronuncia.
Il quadro congiunturale statunitense resta robusto: mercato del lavoro senza segnali di cedimento, sussidi su livelli contenuti, stime sul trimestre in corso ancora su valori elevati grazie agli investimenti in intelligenza artificiale, pur in lieve revisione al ribasso. Eppure il sentiment dei consumatori preliminare di settembre è crollato a 47,8, ben sotto il 51,0 atteso e il 51,7 precedente, mentre le aspettative di inflazione a un anno delle famiglie sono balzate al 4,6% contro il 4,2% atteso.
È la frattura tipica delle fasi di shock energetico: gli aggregati macro tengono, la percezione delle famiglie si deteriora prima, perché il prezzo dell'energia è probabilmente il segnale di prezzo più visibile che esista nella vita quotidiana. In Asia il quadro si muove nella stessa direzione, con il Giappone sufficientemente solido da giustificare una stretta e la Cina che vede risalire prezzi al consumo e alla produzione, primo segnale di uscita dalla deflazione. Coerentemente, il sentiment di mercato misurato dal Fear & Greed Index è scivolato in area di paura, dopo essere transitato per la neutralità sette giorni prima e per l'avidità un mese fa.
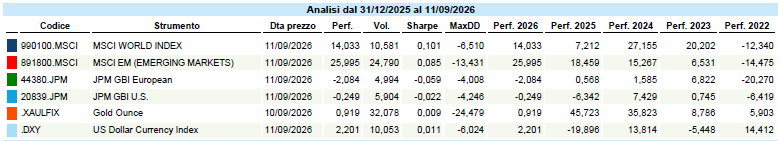
Dati Analysis
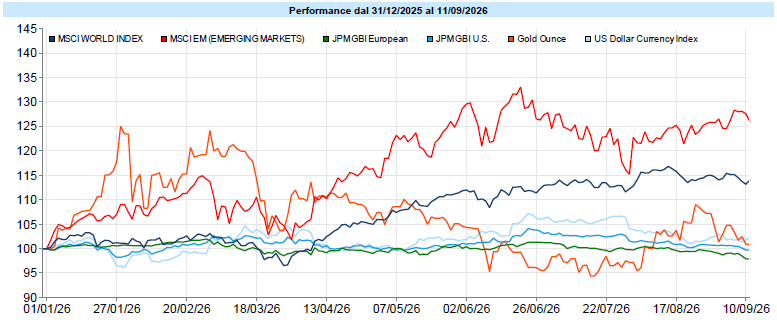
MSCI World: -1,0% (settimana), +12,8% (anno)
S&P 500: -0,8% (settimana), +12,8% (anno)
Nasdaq 100: -0,6% (settimana), +16,8% (anno)
Eurostoxx 50: -1,1% (settimana), +11,8% (anno)
FTSE Mib: +0,8% (settimana), +20,4% (anno)
Nikkei: -1,6% (settimana), +28,3% (anno)
Hang Seng China: -3,4% (settimana), -5,3% (anno)
MSCI Emerging: -0,2% (settimana), +24,6% (anno)
VIX: 15,8 (+ 1,3)
Settimana in arretramento su scala globale, con l'indice delle borse mondiali in calo di circa un punto e nessuna area davvero risparmiata. Dopo il recupero con cui si era chiusa la settimana precedente, i listini sono tornati sulla difensiva, schiacciati dal binomio tra la corsa del greggio e la tensione sui rendimenti, con un parziale rimbalzo soltanto nel finale. La pressione dei tassi ha pesato in particolare sui titoli a lunga duration e sulle piccole capitalizzazioni, le più esposte al costo del denaro: il Russell 2000 ha ceduto oltre due punti, mentre l'S&P 500 si è fermato poco sotto l'un per cento di calo e il Nasdaq 100 ha contenuto le perdite. Il Vix, salito nel corso della settimana, è rientrato nel finale su livelli tutt'altro che allarmanti.
L'ampiezza è rimasta debole per gran parte dei giorni, con fino a dieci settori su undici in ribasso: hanno chiuso in progresso solo energia, sospinta dal greggio, e comunicazioni, mentre la sanità è finita in coda travolta dal crollo di Novartis dopo il fallimento di uno studio clinico. Il dato che forse merita più attenzione riguarda gli stili: il value ha battuto il growth pur restando in rosso, ma né il dividendo elevato né la minima volatilità hanno offerto il consueto riparo. Quando a spingere il ribasso sono i tassi, i difensivi tradizionali sembrano smettere di essere difensivi, ed è un promemoria utile per chi li usa come assicurazione.
Anche tra i pesi massimi il quadro è stato diviso, con Meta e Apple in progresso, la prima sospinta dall'intelligenza artificiale e la seconda dal nuovo pieghevole, mentre Nvidia e Oracle hanno ceduto terreno nonostante il maxi piano di investimenti nel cloud abbia acceso i produttori di server. In Europa il quadro è stato più pesante che negli Stati Uniti, appesantito dalla risalita dei rendimenti, dalla debolezza del lusso e dal rialzo BCE, con energia e banche a fare da argine; fa eccezione Piazza Affari, l'unico listino principale a chiudere in progresso. In Asia sette giorni deboli, con il Giappone penalizzato dal netto rafforzamento dello yen e Cina e India in arretramento. Sul fronte tematico il quadro è stato molto diviso: in coda terre rare, uranio, biotecnologie e private equity, quest'ultimo penalizzato proprio dal costo del denaro, mentre il recupero finale ha riportato in positivo infrastrutture per l'intelligenza artificiale, semiconduttori e transizione energetica. Di fronte a questo repricing continua a fare da scudo il tendenziale positivo degli utili, che resta al momento il principale contrappeso alla compressione dei multipli.
Global Aggregate: -0,89% (settimana), -1,81% (anno)
Rendimento Treasury 10Y: 4,97% (+0,18% settimanale)
Rendimento Bund 10Y: 3,50% (+0,17% settimanale)
Rendimento BTP 10Y: 4,35% (+0,20% settimanale)
Spread BTP-Bund: 0,85% (+0,03% settimanale)
Settimana di forte tensione sul reddito fisso, questa volta senza la svolta che sette giorni prima aveva riportato gli acquisti. I rendimenti governativi sono saliti ai massimi da anni praticamente ovunque, spinti dal rincaro del petrolio, dai timori sui conti pubblici e dall'attesa di strette da parte di Fed e BCE. La differenza rispetto alla settimana precedente sta in dove è arrivata la pressione: non più solo sulla parte lunga, ma anche e soprattutto su quella breve, con il biennale americano in rialzo di oltre venti punti base, più del decennale. È un movimento che cambia il significato del ribasso, e vale la pena soffermarcisi: non è il premio a termine a muovere la curva, è il ritorno delle attese di stretta, e la curva si è appiattita di conseguenza.
Il decennale americano ha chiuso a un soffio dal 5%, ai massimi da quasi tre anni, mentre il trentennale ha superato il 5,35%, sui livelli più alti dal 2007. La scomposizione del movimento è forse la parte più istruttiva: negli Stati Uniti la spinta è venuta quasi interamente dai tassi reali, con il rendimento reale a dieci anni salito verso il 2,6% e le aspettative di inflazione rimaste pressoché ferme. Il mercato, in altre parole, chiede più rendimento reale, non sconta più inflazione. In Europa il meccanismo appare diverso: una quota maggiore del rialzo riflette l'inflazione attesa, e il canale è l'energia. Nell'area euro il Bund decennale è salito al 3,50% e il BTP in area 4,35%, mentre lo spread tra i due, dopo essersi allargato nei giorni centrali, è rientrato attorno agli 85 punti base, un livello che in un contesto simile è tutto meno che scontato. I titoli lunghi francesi e britannici hanno invece toccato i massimi da decenni. Il riacquisto di titoli del Tesoro americano, giudicato troppo timido, ha deluso, mentre le aste hanno registrato domanda solida: un altro indizio che il problema non sia la liquidità ma il prezzo richiesto.
Il capitolo credito merita uno sguardo a parte perché va in direzione opposta: gli spread tra corporate e governativi sono rimasti pressoché invariati su entrambe le sponde dell'Atlantico e negli Stati Uniti quelli sull'alto rendimento si sono persino ristretti, con le emissioni proseguite a ritmo sostenuto. Il calo dei prezzi obbligazionari, dunque, è venuto quasi per intero dalla salita dei tassi base e non da un aumento del rischio percepito. È una distinzione che conta più di quanto sembri: una tempesta sui titoli di Stato con il credito calmo somiglia a un fenomeno di tasso, non di solvibilità.
Petrolio WTI: 100,1 dollari, +9,4% (settimana), +74,2% (anno)
Oro: 4.349 dollari, -1,8% (settimana), +0,7% (anno)
EUR/USD: 1,160 , -0,1% (settimana), -1,3% (anno)
Il paniere delle materie prime chiude in progresso, ma la spinta è arrivata da una sola componente. Il WTI è stato il motore della settimana, con un rialzo di oltre nove punti percentuali che lo ha riportato sopra i cento dollari, ai massimi da maggio, sulla scia di un Brent spintosi fino a quasi 108. A muoverlo sono state la nuova escalation attorno allo Stretto di Hormuz e la chiusura precauzionale della pipeline saudita; nel finale, però, il prezzo è rientrato verso quota 100 dopo il taglio delle stime di domanda dell'Agenzia internazionale dell'energia. Tutto il resto del comparto ha ripiegato: metalli industriali e agricole in flessione, con il rame che, dopo un nuovo massimo storico nei primi giorni, ha bruscamente invertito la rotta, mentre il diesel americano ha aggiornato i propri record, il segnale più concreto di come lo shock si stia trasmettendo dalla materia prima ai prodotti raffinati.
Il comportamento dell'oro è probabilmente il dato più significativo di questi sette giorni. In un contesto di guerra, escalation e blocco di infrastrutture energetiche, il metallo ha chiuso in calo di quasi due punti, invertendo il recupero della settimana precedente. La spiegazione sembra la stessa che governa tutto il resto: la corsa dei rendimenti reali e la tenuta del dollaro hanno eroso l'appeal di un asset che non paga cedola, e questo ha prevalso sulla domanda di rifugio.
Sul valutario il protagonista è stato lo yen, che si è rafforzato di circa due punti sul dollaro riportandosi verso quota 153, sui massimi da febbraio, sostenuto dalle attese di stretta della Bank of Japan e dal pressing esplicito del Tesoro americano. L'euro è rimasto praticamente fermo contro dollaro in area 1,16, in una settimana in cui il biglietto verde è stato conteso tra un ruolo di rifugio appannato e le attese di rialzo della Fed. Le criptovalute hanno infine ripiegato, con il bitcoin sceso sotto gli 80 mila dollari in controtendenza rispetto al recupero della settimana precedente: anche qui il fattore comune sembra la risalita dei tassi, che continua a penalizzare gli asset privi di flussi di cassa.
Qui di seguito l’andamento dall’inizio del servizio (1 luglio 2019) dei portafogli modello al lordo dei costi di transazione (variabili in base all’intermediario utilizzato e generalmente compresi tra 2,5 e 20 euro per ciascuna operazione), di quelli sostenuti per la consulenza e degli eventuali impatti della fiscalità ed al netto, invece, dei costi dei singoli strumenti utilizzati. I dati si riferiscono al passato ed i risultati passati non costituiscono un indicatore affidabile dei risultati futuri. I portafogli modello costituiscono la base utilizzata nell’attività di consulenza in materia di investimenti. I singoli portafogli dei clienti possono differire dai modelli anche in modo significativo in ragione di diverse cause, valutate per ciascun cliente nell’attività di consulenza, quali contingenze fiscali, pianificazione, gestione del rischio di ingresso o in logica life cycle. All’interno del portafoglio complessivo del cliente possono anche essere presenti più portafogli in considerazione della pianificazione per obiettivi effettuata all’inizio o in corso di consulenza continuativa.
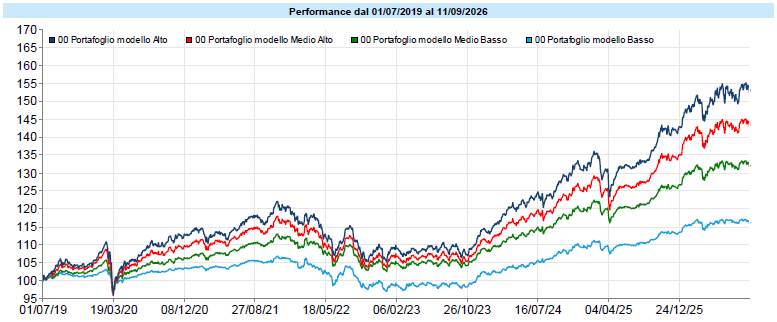
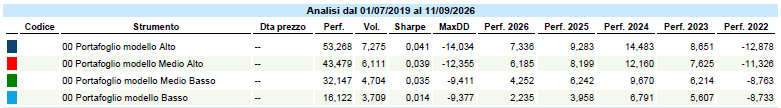
Dati Analysis
I portafogli hanno attraversato una settimana negativa in tutte le sedute, con un piccolo rimbalzo soltanto venerdì. Conta però più l'origine della pressione della sua entità: non è arrivata dal fronte della crescita, dove l'azionario cede e l'obbligazionario fa da cuscinetto, ma dalla combinazione tra rincaro dell'energia e risalita dei rendimenti. Agendo sul tasso di sconto comune a entrambe le componenti, quella combinazione lascia poche zone di riparo, e infatti né i settori difensivi né l'oro hanno protetto, quest'ultimo penalizzato proprio dai tassi reali in salita nonostante il clima geopolitico. Il recupero di venerdì, arrivato con il rientro del greggio e la ripresa dei titoli legati all'intelligenza artificiale, mostra quanto possa essere rapido il riassorbimento quando una delle due pressioni si allenta.
Per tre anni l'intelligenza artificiale è stata una storia azionaria. Nel 2026 è diventata, prima di tutto, una storia obbligazionaria. Le società che stanno costruendo l'infrastruttura del calcolo hanno collocato 17 miliardi di dollari di obbligazioni nel 2024, 109 nel 2025 e 194 nei soli primi sei mesi di quest'anno; della costruzione complessiva, valutata intorno ai 5.000 miliardi entro il 2030, circa 2.000 dovranno passare dal mercato del credito investment grade. Il mercato azionario ha già incorporato nei prezzi una traiettoria di investimenti che esiste soltanto se quel flusso viene assorbito, anno dopo anno, senza inceppamenti. Il credito è diventato il vincolo della storia azionaria, e questo produce una conseguenza pratica che riguarda direttamente chi detiene questi titoli: da qui in avanti, le informazioni rilevanti sulle grandi tecnologiche arrivano prima dal mercato obbligazionario che da quello azionario.
La ragione è strutturale e vale la pena esplicitarla, perché non dipende dalle circostanze attuali. Il creditore e l'azionista osservano la stessa impresa da posizioni asimmetriche: chi presta ha un guadagno limitato al rimborso della somma e una perdita potenzialmente integrale; quindi, concentra l'attenzione sullo scenario peggiore; chi possiede azioni ragiona sullo scenario medio e sul potenziale di crescita. Quando emerge un dubbio sulla sostenibilità di un finanziamento, il primo lo prezza immediatamente, il secondo attende conferme nei conti trimestrali. Va detto con precisione, perché l'affermazione circola spesso in forma troppo generosa: il credito non anticipa sempre l'azionario. Nel 2022 gli spread si comportarono relativamente bene mentre il comparto tecnologico perdeva circa un terzo, perché quello era un problema di multipli e di tasso di sconto, non di solvibilità. Il credito anticipa quando la questione riguarda la sostenibilità del finanziamento. Che è esattamente il caso di cui parliamo.
Il caso più istruttivo è già disponibile. Il credit default swap a cinque anni di Oracle è più che triplicato, con volumi di scambio ben oltre la norma, mentre la solidità patrimoniale e la redditività della società restano intatte. Il mercato del credito non stava esprimendo un giudizio sui conti: stava prezzando la concentrazione del rischio su un unico cliente, cioè l'ipotesi che il contratto da trecento miliardi con OpenAI non si traduca interamente in ricavo. L'azione, nel frattempo, incorporava ancora quel contratto per intero. È lo stesso segnale letto da due mercati con orizzonti diversi.
Per capire perché il segnale nasca proprio lì occorre guardare l'architettura di questi rapporti, che non sono contratti tra parti indipendenti ma un reticolo in cui finanziatore, fornitore e cliente coincidono in combinazioni variabili. Nvidia ha impegnato fino a cento miliardi in OpenAI, che con quei mezzi acquista processori Nvidia: il finanziatore è il fornitore, e il rischio si annida nel suo fatturato. Microsoft è azionista della stessa società, che si è impegnata ad acquistare duecentocinquanta miliardi di servizi cloud da Microsoft. Con AMD la direzione si inverte, perché è OpenAI a essere divenuta uno dei maggiori azionisti del produttore di cui impiega i chip. Oracle non detiene partecipazioni e ha soltanto il contratto: concentrazione di controparte allo stato puro, ed è la ragione per cui il segnale è comparso per prima sulla sua curva creditizia. Un piano più sotto siede lo strato che assorbe la parte scomoda dell'operazione, gli operatori cloud specializzati che si indebitano per acquistare i processori e li affittano, permettendo ai grandi di espandere capacità senza immobilizzare capitale proprio. Il dettaglio che riassume l'intero disegno è il rating: la principale linea di credito di CoreWeave, otto miliardi e mezzo, ha ottenuto un giudizio investment grade che non deriva dal merito della società, speculativo, ma dall'affidabilità del cliente sottostante. E dal primo luglio Nvidia si è impegnata a riaffittare a tariffa fissa la capacità inutilizzata dei propri partner, garantendo di fatto il valore residuo del collaterale del debito contratto per acquistare i suoi prodotti. In una struttura così, il rischio non si manifesta come insolvenza di uno degli anelli: si manifesta prima come irrigidimento delle condizioni a cui l'anello si finanzia.
È qui che il costo del denaro entra, e non nel modo che si racconta abitualmente. Un rialzo dei rendimenti non aumenta ciò che si paga sul debito già emesso, perché una cedola fissa resta fissa e la perdita è di chi detiene il titolo, non dell'emittente. Ciò che sale è il costo del prossimo euro raccolto, e sale per entrambe le componenti: il tasso privo di rischio, con il decennale americano intorno al 4,84% e il trentennale al 5,35%, e il premio richiesto sopra di esso, dato che gli spread del comparto tecnologico trattano oggi più larghi del benchmark investment grade generale, rovesciando lo status di cui il settore godeva da anni, con le emissioni secured sui data center allargate di quaranta punti base da metà giugno. Sullo strato intermedio l'effetto è immediato e meccanico, perché quel debito è a tasso variabile: la linea da otto miliardi e mezzo è indicizzata al SOFR maggiorato di duecentoventicinque punti base, e gli oneri finanziari netti trimestrali sono passati da 267 a 640 milioni in un anno.
Va detto con altrettanta chiarezza ciò che questi numeri non significano. Non siamo di fronte a un deterioramento del merito creditizio: la leva post-emissione degli operatori maggiori resta fra 0,4 e 0,7 volte contro una media investment grade prossima a 3, e i collocamenti continuano a essere sovrascritti quattro volte o più. È indigestione da offerta, non fragilità. Ma è precisamente questo che rende il segnale utile invece che allarmante: consente di osservare l'irrigidimento delle condizioni mentre è ancora una questione di prezzo del capitale, e non di capacità di rimborso.
Se il finanziamento dello strato intermedio si restringesse in modo persistente, la conseguenza arriverebbe al valore delle grandi tecnologiche attraverso il numeratore, non il denominatore: la spesa contrattualizzata che oggi sostiene le previsioni di ricavo semplicemente non si materializzerebbe. Conviene diffidare della versione meccanica di questo ragionamento, quella secondo cui tassi più alti dovrebbero comprimere per aritmetica le valutazioni delle società a lunga duration. Nel 2023 e nel 2024 i rendimenti americani sono saliti sensibilmente e le grandi tecnologiche hanno registrato due degli anni migliori della loro storia. Il fattore di sconto, da solo, non basta mai.
Da tutto questo discende un'indicazione operativa che non richiede di prevedere alcunché. Se l'informazione arriva prima sul credito, allora ciò che conviene osservare non sono i corsi delle azioni che si possiedono, ma tre dati pubblici e verificabili: gli spread del comparto tecnologico rispetto al benchmark investment grade, il livello delle concessioni riconosciute sul mercato primario e i rapporti di copertura dei nuovi collocamenti. Un rientro stabile dei primi mentre le emissioni proseguono al ritmo attuale, o una compressione delle concessioni verso i due punti base e mezzo del mercato generale, direbbero che il vincolo di cui abbiamo parlato non era tale. Il loro persistente allargamento direbbe il contrario, e lo direbbe con mesi di anticipo rispetto ai conti trimestrali. A questo si aggiunge una considerazione che riguarda la costruzione dei portafogli più della singola posizione: con duemila miliardi di carta investment grade destinati a finanziare questa infrastruttura, la componente obbligazionaria e quella azionaria stanno progressivamente acquistando la stessa storia, e il beneficio di diversificazione fra le due gambe si assottiglia proprio nello scenario in cui servirebbe di più. Non è una ragione per vendere alcunché, ed è esattamente il tipo di conclusione che il nostro impianto rifiuta di convertire in una scommessa sui tempi. È una ragione per sapere che cosa si possiede su entrambi i lati, e per guardare nel posto giusto.
Ricordo sempre le principali emozioni a cui dobbiamo stare attenti operando sui mercati (so che sarete stanchi di leggerle o che, più probabilmente non le leggerete più ma, in realtà, sono quel tipo di considerazioni a cui bisogna ricorrere ogni tanto, quando ci si domanda cosa si stia facendo… e, quindi, repetita iuvant):
Manteniamo sempre il focus determinante sulla pianificazione individuale di ciascuno, che è l’unico aspetto sotto il nostro controllo (oltre naturalmente all’efficienza data dal contenimento dei costi), non essendo i mercati né controllabili né prevedibili, ricordando anche che:
Le presenti informazioni sono state redatte con la massima perizia possibile in ragione dello stato dell’arte delle conoscenze e delle tecnologie. Il presente documento non è da considerarsi esaustivo ma ha solo scopi informativi. La pubblicazione del presente documento non costituisce attività di sollecitazione del pubblico risparmio. Le informazioni ed ogni altro parere resi nel presente documento sono riferiti alla data di redazione del medesimo e possono essere soggetti a modifiche. Flavio Rinaldi non deve essere ritenuto responsabile per eventuali danni, derivanti anche da imprecisioni e/o errori, che possano derivare all’utente e/o a terzi dall’uso dei dati contenuti nel presente documento. Flavio Rinaldi non assume responsabilità in merito al trattamento fiscale degli strumenti illustrati. I pareri espressi da Flavio Rinaldi prescindono da qualsiasi valutazione del profilo di rischio e/o di adeguatezza e sono da intendersi come “Ricerche in Materia di Investimenti” ai sensi dell’art. 27 del Regolamento congiunto Consob e Banca Italia del 29 ottobre 2007 redatte a titolo esclusivamente informativo e non costituiscono in alcun modo prestazione di un servizio di consulenza in materia di investimenti, il quale richiede obbligatoriamente un’analisi delle esigenze finanziarie e del profilo di rischio specifici del singolo utente/cliente, né costituiscono un servizio di sollecitazione in genere all’investimento in strumenti finanziari. Nel caso in cui l’utente intenda effettuare qualsiasi operazione è opportuno che non basi le sue scelte esclusivamente sulle informazioni indicate nel presente documento, ma dovrà considerare la rilevanza delle informazioni ai fini delle proprie decisioni, alla luce dei propri obiettivi di investimento, della propria esperienza, delle proprie risorse finanziarie e operative e di qualsiasi altra circostanza.
PASSA PAROLA e contribuisci alla crescita della consapevolezza finanziaria.
Condividi questo articolo