Consulenza a distanza
Offriamo un servizio di consulenza personalizzata a distanza con sistemi di video-conferenza sicuri e criptati.
PASSA PAROLA e contribuisci alla crescita della consapevolezza finanziaria.
Condividi questo articolo


«Proprio come l’uomo primitivo che un giorno si grattò il naso, vide piovere, e sviluppò un modo elaborato di grattarsi il naso per ottenere la pioggia che desiderava, noi oggi colleghiamo la prosperità economica a qualche riduzione dei tassi d’interesse da parte della Federal Reserve, o il successo di una società alla nomina di un nuovo presidente.»
N.N. Taleb
Il filo conduttore della settimana è stato un rovesciamento: le notizie migliori sull'economia sono diventate il principale motivo di preoccupazione per i mercati. Negli Stati Uniti gli indici PMI flash di settembre hanno superato nettamente le attese, con i servizi a 58,7 e la manifattura a 57,0, sui massimi da oltre cinque anni; sopra il consenso anche le vendite di case nuove e gli ordini di beni durevoli, mentre le richieste di sussidio sono scese ai minimi da luglio. A questi dati si è sommata una domanda debole alle aste del Tesoro: il collocamento a cinque anni ha registrato la domanda più fiacca dal 2018, seguito da un'asta a sette anni altrettanto debole. Dopo il primo rialzo dei tassi dal 2023, deciso la settimana precedente, diversi esponenti della Fed, tra cui il governatore Barr e il presidente della Fed di New York Williams, hanno indicato come probabile un'ulteriore stretta entro fine anno, e la probabilità di un rialzo già a ottobre è salita a quasi due terzi. Sulle cause non c'è però unanimità. Si attribuisce alle vendite sui governativi ed alla forza della crescita più che all'inflazione, insieme all'abbondante offerta di debito pubblico e societario; parte della stampa americana indica invece anche il deficit, e le aspettative d'inflazione dei consumatori misurate dall'Università del Michigan sono salite al 4,6%. Sullo sfondo emerge una tensione istituzionale: il presidente della Fed Warsh dichiara di voler ascoltare il messaggio dei mercati, mentre il segretario al Tesoro Bessent cerca di contenere i rendimenti a lunga con i riacquisti di titoli, con effetti finora giudicati limitati.
Anche nell'Eurozona i dati hanno sorpreso al rialzo: il PMI dei servizi è salito a 53,0 contro attese di 51,4, con i servizi tornati in espansione anche in Germania e Francia, e l'Ifo tedesco ha battuto le previsioni. Il capo economista della BCE Lane ha avvertito che la seconda ondata di rincari energetici renderà l'inflazione più alta e persistente, ma il bollettino della banca centrale vede rischi al ribasso per la crescita, e il mercato ha ridotto la probabilità di un rialzo già a ottobre. Pesa la fragilità politica in Francia e Germania, con un premio di rischio crescente sul debito francese. Per l'Italia, venerdì sera Moody's ha confermato il rating.
All'Assemblea generale dell'ONU, con la mediazione del Qatar, il ministro degli Esteri iraniano Araghchi ha presentato un piano per riaprire lo Stretto di Hormuz entro sette giorni dall'eventuale via libera americano. Lo schema ricalca il memorandum di giugno, navigazione in cambio della fine del blocco navale statunitense, un'intesa già naufragata a luglio. Nel corso della settimana Teheran ha ribadito il rifiuto di riaprire lo Stretto senza la fine del blocco, gli Houthi hanno condotto nuovi attacchi contro l'Arabia Saudita e, sul fronte opposto, è stato ripristinato l'oleodotto saudita verso il Mar Rosso; solo nel finale è riemersa l'ipotesi di un'intesa a fasi. Entrambe le parti descrivono i contatti in modo positivo, nessuna parla di accordo.
Nella prima visita di Xi Jinping a Washington da oltre dieci anni, l'unico risultato concreto è stata la proroga di due mesi della tregua sui dazi. Sull'Iran Xi si è limitato a sostenere il ritorno all'accordo provvisorio di giugno, su Taiwan ha chiesto a Trump di opporsi all'indipendenza dell'isola, e i due leader hanno riconosciuto la possibilità di collaborare sui rischi dell'intelligenza artificiale. Il vertice cade in un momento delicato per entrambi: per Trump a poco più di un mese dalle elezioni di metà mandato, per Xi alla vigilia della preparazione del Congresso del Partito.
Il lancio di Muse, l'agente personale di Meta, ha riportato l'intelligenza artificiale al centro dell'attenzione, ma con un risvolto nuovo. La prospettiva di agenti capaci di confrontare prezzi e prenotare viaggi ha alimentato timori di disintermediazione per agenzie di viaggio online, commercio elettronico e parte dei finanziari. Nel finale sono riemersi anche i dubbi su costi e tempi dei grandi data center, dopo che Oracle ha invocato la forza maggiore per tutelarsi da possibili ritardi su un maxi impianto in costruzione.
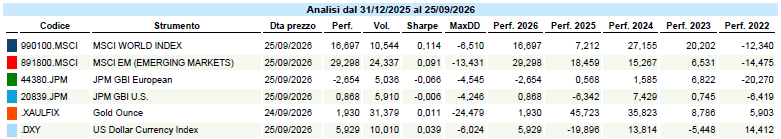
Dati Analysis
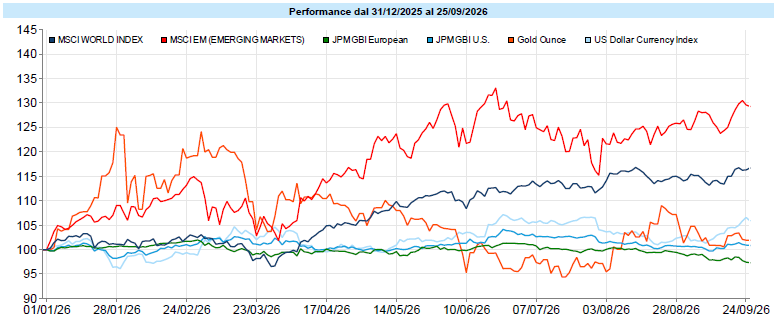
MSCI World: +0,9% (settimana), +13,3% (anno)
S&P 500: +1,2% (settimana), +14,1% (anno)
Nasdaq 100: +3,3% (settimana), +21,8% (anno)
Eurostoxx 50: +1,2% (settimana), +11,6% (anno)
FTSE Mib: +0,7% (settimana), +19,0% (anno)
Nikkei: +2,1% (settimana), +33,0% (anno)
Hang Seng China: -0,7% (settimana), -6,2% (anno)
MSCI Emerging: +1,3% (settimana), +25,5% (anno)
VIX: 14,9 (+ 0,1)
L'azionario globale chiude in progresso, con l'MSCI World a +0,9% al termine di una settimana accidentata: il lunedì ha portato il miglior rialzo da sei settimane, poi la risalita dei rendimenti ha eroso parte dei guadagni, ripresi venerdì. Negli Stati Uniti lo S&P 500 guadagna l'1,2% e il Nasdaq 100 il 3,3%, trainato da semiconduttori e grandi tecnologici, mentre le piccole capitalizzazioni del Russell 2000 cedono lo 0,8%, penalizzate dal rialzo dei tassi. Sotto la superficie l'ampiezza del mercato resta debole: il progresso è concentrato in pochi grandi nomi della tecnologia. In Europa l'Eurostoxx 50 sale dell'1,2% e il FTSE Mib dello 0,7%, con i rialzi di lunedì e venerdì, legati al calo del greggio, a compensare la salita dei rendimenti. Il Nikkei, chiuso per festività fino a giovedì, chiude la settimana a +2,1% grazie al deciso rialzo alla riapertura, malgrado rendimenti ai massimi da trent'anni. Gli emergenti avanzano dell'1,3%, sostenuti dalla tecnologia coreana, mentre l'Hang Seng China perde lo 0,7%. A livello settoriale la settimana ha premiato la tecnologia (+3,3%) e penalizzato i comparti più sensibili ai tassi, con le utility a -2,6% e l'immobiliare a -1,3%, insieme a energia (-2,3%) e finanziari (-1,1%).
Global Aggregate: -0,56% (settimana), -2,37% (anno)
Rendimento Treasury 10Y: 5,16%, +0,16% (settimana)
Rendimento Bund 10Y: 3,60%, +0,08% (settimana)
Rendimento BTP 10Y: 4,51%, +0,08% (settimana)
Spread BTP-Bund: 0,91%, 0,00% (settimana)
Settimana di vendite generalizzate sul reddito fisso, con il Global Aggregate in calo dello 0,6%. Il rendimento del Treasury decennale sale di 0,16 punti al 5,16%, livello che non si vedeva dal 2007, con il trentennale verso il 5,5% e il biennale al 4,85% (+0,11%): la curva si è quindi lievemente irripidita. A salire sono soprattutto i tassi reali, ai massimi dal 2008, mentre le aspettative d'inflazione di mercato restano sostanzialmente ferme. In Europa il Bund decennale sale al 3,60% (+0,08%), ai massimi dal 2007, e il BTP al 4,51% (+0,08%): lo spread BTP-Bund chiude invariato allo 0,91%, dopo essersi spinto verso 97 punti base a metà settimana. Il differenziale francese ha superato il livello della vigilia del "whatever it takes" del 2012. Sul credito i rendimenti salgono su tutti i segmenti e i differenziali iniziano ad allargarsi, in modo più visibile sull'high yield (+0,27% in dollari, +0,14% in euro), mentre l'investment grade resta composto.
Petrolio WTI: 92,4, -7,9% (settimana), +60,9% (anno)
Oro: 4.285, -2,1% (settimana), -0,8% (anno)
EUR/USD: 1,139, -0,8% (settimana), -3,0% (anno)
Il paniere delle materie prime cede lo 0,8%. Il petrolio WTI chiude a 92,4 dollari, in calo del 7,9%: è sceso sotto i cento dollari sulle speranze diplomatiche e sul ripristino dell'oleodotto saudita verso il Mar Rosso, ha recuperato dopo il rifiuto iraniano e i nuovi attacchi degli Houthi, per poi ripiegare venerdì sull'ipotesi di un'intesa a fasi. Il mercato fisico resta teso, con premi record per le consegne immediate e il diesel americano su nuovi massimi. L'oro scende del 2,1% a 4.285 dollari l'oncia, penalizzato da dollaro forte e tassi reali in salita, e da inizio anno è ora in lieve calo (-0,8%). Sul valutario domina il dollaro, ai massimi da due mesi: l'EUR/USD scivola a 1,139 (-0,8%), senza trarre beneficio dai dati europei migliori delle attese. Lo yen si è indebolito verso quota 159 contro dollaro malgrado i rendimenti giapponesi ai massimi da trent'anni, per poi recuperare nel finale dopo che Washington e Tokyo hanno condiviso la preoccupazione per la sua debolezza; contro euro chiude in rafforzamento, con l'EUR/YEN a 179,2 (-0,6%). Il bitcoin sale del 3,4%.
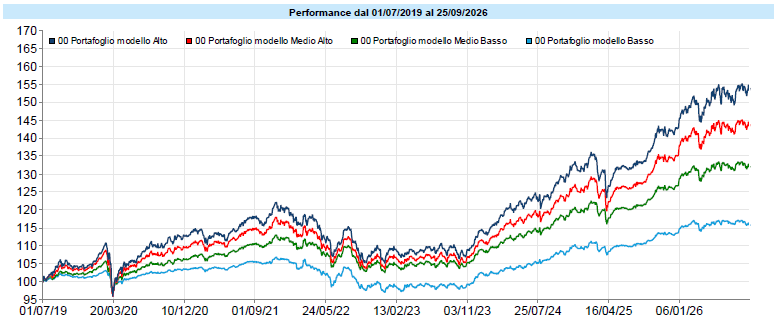
Qui di seguito l’andamento dall’inizio del servizio (1 luglio 2019) dei portafogli modello al lordo dei costi di transazione (variabili in base all’intermediario utilizzato e generalmente compresi tra 2,5 e 20 euro per ciascuna operazione), di quelli sostenuti per la consulenza e degli eventuali impatti della fiscalità ed al netto, invece, dei costi dei singoli strumenti utilizzati. I dati si riferiscono al passato ed i risultati passati non costituiscono un indicatore affidabile dei risultati futuri. I portafogli modello costituiscono la base utilizzata nell’attività di consulenza in materia di investimenti. I singoli portafogli dei clienti possono differire dai modelli anche in modo significativo in ragione di diverse cause, valutate per ciascun cliente nell’attività di consulenza, quali contingenze fiscali, pianificazione, gestione del rischio di ingresso o in logica life cycle. All’interno del portafoglio complessivo del cliente possono anche essere presenti più portafogli in considerazione della pianificazione per obiettivi effettuata all’inizio o in corso di consulenza continuativa.
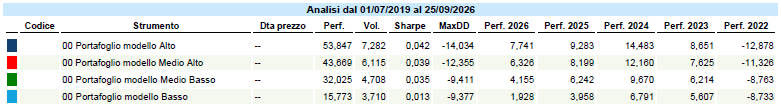
Dati Analysis
Nella settimana i portafogli si sono mossi in modo contenuto e nella stessa direzione tra i diversi profili, con ampiezze crescenti al crescere della componente azionaria. La flessione di metà settimana riflette la risalita dei rendimenti, che ha pesato insieme sull'obbligazionario e sulle valutazioni azionarie. Il recupero del finale si lega al ritorno degli acquisti sull'azionario, sostenuto dal rilancio della tecnologia e dal calo del petrolio.
Per capire quanto il Giappone conti negli equilibri finanziari globali conviene partire da un dato che raramente finisce nei titoli: a luglio il Giappone deteneva circa 1.104 miliardi di dollari di titoli di Stato americani, più di qualsiasi altro Paese al mondo. Per decenni quella posizione è stata la conseguenza naturale di un enorme risparmio interno e di tassi di casa vicini allo zero, che spingevano i capitali all'estero. Oggi entrambi i presupposti si stanno muovendo, e vale la pena chiedersi cosa succede quando il principale creditore estero degli Stati Uniti comincia ad avere buone ragioni per vendere, o per restare a casa. Il primo canale passa dalla valuta. Tra fine luglio e fine agosto Tokyo ha condotto il più grande intervento a sostegno dello yen della sua storia, circa 15.400 miliardi di yen, con la valuta scesa verso quota 164 contro dollaro. Per comprare yen bisogna vendere dollari, e i dollari del Giappone stanno in larga parte nelle riserve, investite secondo le stime degli operatori per circa il 70% in Treasury. Ad agosto quelle riserve sono scese di quasi 80 miliardi di dollari, il calo mensile più ampio mai registrato, guidato proprio dai titoli esteri. Qui emerge un paradosso che trovo istruttivo: la pressione sul debito americano non nasce necessariamente da uno yen forte, può nascere anche da uno yen troppo debole, perché è la sua difesa a richiedere dollari. Il quadro però è meno meccanico. Parte dell'operazione è stata condotta insieme agli Stati Uniti, la prima azione coordinata dal 2011, e i due Paesi hanno indicato la possibilità per Tokyo di attingere a una linea di liquidità della Fed proprio per evitare vendite dirette di titoli. Washington sembra consapevole del rischio. Il secondo canale riguarda gli investitori privati, assicurazioni e fondi pensione in testa. Il 18 settembre la BOJ ha portato il tasso ufficiale all'1,25%, il livello più alto da 31 anni, e nei giorni scorsi il rendimento del decennale giapponese ha superato il 3%, massimo dal 1996. Un investitore giapponese, però, non confronta semplicemente il 3% di casa con il 5% abbondante del Treasury: se vuole neutralizzare il rischio di cambio deve coprirsi, e la copertura costa all'incirca quanto il divario tra i tassi a breve dei due Paesi. Questo non significa che il rimpatrio sia imminente: le scelte di grandi istituzioni si muovono lentamente e rispondono a vincoli che un confronto di rendimenti non cattura. Significa però che la convenienza relativa non gioca più a favore del debito americano, proprio mentre il Tesoro statunitense fatica a collocare le proprie emissioni. Il terzo canale è il più noto e forse il più frainteso: il carry trade. Per anni prendere a prestito yen quasi “gratis” e investirli in attività più remunerative altrove è stata una strategia doppiamente conveniente, perché al differenziale di tasso si aggiungeva spesso l'indebolimento dello yen, che alleggeriva il debito da rimborsare. Il meccanismo regge finché lo yen resta debole; se si rafforza bruscamente, chi è indebitato in yen deve vendere ciò che ha comprato per rimborsare, e quelle vendite alimentano un ulteriore rafforzamento. Il precedente più utile è l'agosto 2024, quando uno smontamento improvviso di queste posizioni contribuì a una delle giornate peggiori nella storia della borsa di Tokyo e a un'ondata di volatilità globale. La Banca dei Regolamenti Internazionali stimò allora le posizioni in circa 40.000 miliardi di yen, avvertendo che il dato era probabilmente sottostimato. Due lezioni mi sembrano rilevanti. La prima è che nessuno conosce con precisione la dimensione del fenomeno, e questo è già un'informazione sul rischio. La seconda è che in quell'occasione i mercati si stabilizzarono in fretta: il canale principale non fu una fuga permanente dal dollaro verso lo yen, ma una riduzione forzata della leva, violenta e relativamente breve. C'è poi un elemento che complica ogni lettura lineare. In teoria tassi giapponesi più alti dovrebbero rafforzare lo yen; nell'ultima settimana, invece, i rendimenti sono saliti ai massimi da trent'anni mentre lo yen scivolava verso quota 159. Una possibile interpretazione è che il mercato stia prezzando non solo una banca centrale più restrittiva, ma anche il peso di un debito pubblico pari a circa il doppio del prodotto interno lordo, per il quale ogni punto di rendimento in più diventa costo. Se fosse così, il Giappone si troverebbe stretto tra due esigenze difficili da conciliare: alzare i tassi per difendere la valuta e contenere l'inflazione, e tenerli bassi per sostenere il proprio debito. Non è l'unica lettura possibile: il divario di tassi con gli Stati Uniti resta ampio, e basterebbe da solo a spiegare buona parte della debolezza dello yen. Cosa se ne ricava per chi investe? Non una previsione: gli scenari descritti possono restare latenti a lungo, e le autorità di entrambi i Paesi hanno mostrato di voler gestire la transizione in modo ordinato. Piuttosto, la consapevolezza che alcune delle condizioni che hanno sostenuto i mercati nell'ultimo decennio, dal finanziamento a basso costo del deficit americano alla leva a buon mercato, poggiano in parte su un'anomalia giapponese che si sta chiudendo.
Ricordo sempre le principali emozioni a cui dobbiamo stare attenti operando sui mercati (so che sarete stanchi di leggerle o che, più probabilmente non le leggerete più ma, in realtà, sono quel tipo di considerazioni a cui bisogna ricorrere ogni tanto, quando ci si domanda cosa si stia facendo… e, quindi, repetita iuvant):
Manteniamo sempre il focus determinante sulla pianificazione individuale di ciascuno, che è l’unico aspetto sotto il nostro controllo (oltre naturalmente all’efficienza data dal contenimento dei costi), non essendo i mercati né controllabili né prevedibili, ricordando anche che:
Le presenti informazioni sono state redatte con la massima perizia possibile in ragione dello stato dell’arte delle conoscenze e delle tecnologie. Il presente documento non è da considerarsi esaustivo ma ha solo scopi informativi. La pubblicazione del presente documento non costituisce attività di sollecitazione del pubblico risparmio. Le informazioni ed ogni altro parere resi nel presente documento sono riferiti alla data di redazione del medesimo e possono essere soggetti a modifiche. Flavio Rinaldi non deve essere ritenuto responsabile per eventuali danni, derivanti anche da imprecisioni e/o errori, che possano derivare all’utente e/o a terzi dall’uso dei dati contenuti nel presente documento. Flavio Rinaldi non assume responsabilità in merito al trattamento fiscale degli strumenti illustrati. I pareri espressi da Flavio Rinaldi prescindono da qualsiasi valutazione del profilo di rischio e/o di adeguatezza e sono da intendersi come “Ricerche in Materia di Investimenti” ai sensi dell’art. 27 del Regolamento congiunto Consob e Banca Italia del 29 ottobre 2007 redatte a titolo esclusivamente informativo e non costituiscono in alcun modo prestazione di un servizio di consulenza in materia di investimenti, il quale richiede obbligatoriamente un’analisi delle esigenze finanziarie e del profilo di rischio specifici del singolo utente/cliente, né costituiscono un servizio di sollecitazione in genere all’investimento in strumenti finanziari. Nel caso in cui l’utente intenda effettuare qualsiasi operazione è opportuno che non basi le sue scelte esclusivamente sulle informazioni indicate nel presente documento, ma dovrà considerare la rilevanza delle informazioni ai fini delle proprie decisioni, alla luce dei propri obiettivi di investimento, della propria esperienza, delle proprie risorse finanziarie e operative e di qualsiasi altra circostanza.
PASSA PAROLA e contribuisci alla crescita della consapevolezza finanziaria.
Condividi questo articolo