Consulenza a distanza
Offriamo un servizio di consulenza personalizzata a distanza con sistemi di video-conferenza sicuri e criptati.
PASSA PAROLA e contribuisci alla crescita della consapevolezza finanziaria.
Condividi questo articolo


«Proprio come l’uomo primitivo che un giorno si grattò il naso, vide piovere, e sviluppò un modo elaborato di grattarsi il naso per ottenere la pioggia che desiderava, noi oggi colleghiamo la prosperità economica a qualche riduzione dei tassi d’interesse da parte della Federal Reserve, o il successo di una società alla nomina di un nuovo presidente.»
N.N. Taleb
Tutto è partito da un annuncio tecnico. Lunedì sera la cinese CXMT ha comunicato un progresso nell’architettura delle memorie DRAM che potrebbe permetterle di aumentare la densità dei chip prima di Samsung, SK Hynix e Micron. Il timore riguarda i margini: più concorrenza cinese può voler dire più offerta, meno potere di prezzo e una stagione di extraprofitti più corta del previsto.
Poi il discorso si è spostato sul credito. CoreWeave, che costruisce data center specializzati e noleggia capacità di calcolo su GPU di fascia alta, ha in bilancio 35 miliardi di dollari di debito e, secondo le stime di CreditSights, dovrebbe consumare circa 80 miliardi di dollari di cassa nei prossimi tre anni e mezzo. Il costo della protezione dal suo fallimento a cinque anni è salito di 136 punti base in un solo giorno, oltre quota 1.000, fino a prezzare una probabilità di default a cinque anni superiore al 60%. La tensione ha raggiunto anche società più solide come Oracle, i cui CDS a cinque anni hanno toccato 285 punti base: anch’essa ha finanziato la crescita con decine di miliardi di obbligazioni, azioni e convertibili. Il mercato, in sostanza, ha cominciato a distinguere in base a come la crescita è stata finanziata. La domanda cambia: non più se l’intelligenza artificiale renderà, ma chi pagherà i debiti contratti per costruirla.
I prezzi al consumo di settembre crescono dello 0,6% sul mese, come atteso, ma il dato annuo sale al 3,7% contro il 3,6% previsto. Conta di più la componente di fondo: +0,3% sul mese contro lo 0,2% atteso, 2,6% su base annua, con rincari che ormai toccano beni, alloggi e servizi. I prezzi alla produzione sorprendono ancora di più, con un +1,3% mensile contro lo 0,6% atteso e un +6,3% annuo, il livello più alto da dicembre 2022. Quasi metà dell’aumento dei prezzi dei beni intermedi trasformati si spiega con il diesel: lo shock energetico non resta nel dato generale ma risale la filiera produttiva.
Il resto del quadro americano è solido, ma non uniforme. Le vendite al dettaglio crescono dello 0,8% contro lo 0,3% atteso, quasi tutto per merito del carburante: il gruppo di controllo, quello che entra nel calcolo del prodotto interno, resta sotto le previsioni. I nuovi sussidi di disoccupazione restano a 199 mila, la produzione industriale accelera anche grazie alla domanda elettrica dei centri di calcolo e la stima in tempo reale della crescita del trimestre è ferma al 3,6%.
La probabilità di un rialzo dei tassi della Fed a fine ottobre è salita mercoledì verso il 50% ed è tornata venerdì al 17%, dopo che Kevin Warsh, intervenendo a Bangkok, non ha anticipato nulla sulla riunione del 28 ottobre. Sull’intelligenza artificiale è stato più chiaro: un beneficio enorme, che però nel breve spinge la domanda. In Europa l’inflazione di settembre sale al 3,8% annuo, confermando le stime, mentre la produzione industriale di agosto cala dello 0,5% contro attese di stabilità. Christine Lagarde ha ricondotto l’inflazione dell’area ai rincari energetici legati al conflitto con l’Iran e ha ripetuto che il debito francese Parigi deve risolverselo da sé.
Lunedì Trump ha annunciato una tregua energetica tra Russia e Ucraina, senza dettagli. Giovedì Zelensky ha ordinato la ripresa degli attacchi alle raffinerie russe e ha contestato l’accordo tra Trump e Putin sul diesel, che un progetto di legge al Congresso punta già a bloccare. In Medio Oriente si contano quattro petroliere colpite nello Stretto di Hormuz, due navi affondate, l’aeroporto di Riad colpito, un missile diretto sul porto di Yanbu e il sabotaggio di un oleodotto in Siria. Gli Houthi hanno intensificato gli attacchi contro obiettivi sauditi e gli Stati Uniti non escludono un coinvolgimento diretto. Il rischio è che salti la tregua tra Washington e gli Houthi e che la minaccia si estenda a tutto il traffico nel Mar Rosso: insieme al diesel, sarebbe un secondo canale attraverso cui la geopolitica arriva ai prezzi.
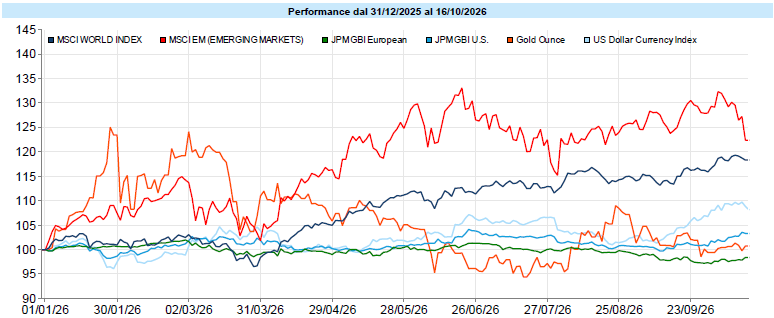
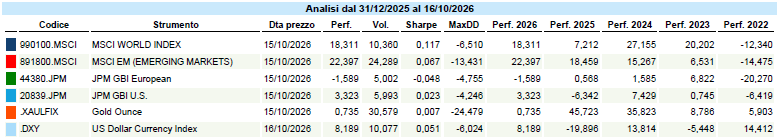
Dati Analysis
MSCI World: -1,1% (settimana), +12,3% (anno)
S&P 500: -1,9% (settimana), +12,9% (anno)
Nasdaq 100: -5,5% (settimana), +16,2% (anno)
Eurostoxx 50: +0,6% (settimana), +9,9% (anno)
FTSE Mib: +0,2% (settimana), +14,4% (anno)
Nikkei: -5,4% (settimana), +31,7% (anno)
Hang Seng China: -0,2% (settimana), -6,4% (anno)
MSCI Emerging: -5,1% (settimana), +17,5% (anno)
VIX: 20,0 (+ 5,2)
L’MSCI World perde l’1,1%, ma da solo il numero racconta poco, perché somma due mercati andati in direzioni opposte. Negli Stati Uniti l’S&P 500 cede l’1,9% e il Nasdaq 100 il 5,5%, la peggior settimana da giugno. Il percorso è stato a strappi. Mercoledì, sul dato di inflazione, l’S&P 500 ha perso l’1,11% in una seduta, cosa che non succedeva da 53 sedute. Giovedì il Dow Jones ha guadagnato l’1,1% e l’indice equiponderato ha battuto quello a capitalizzazione di oltre un punto, segno che fuori dai grandi nomi il listino reggeva. Venerdì le vendite sono riprese. Le piccole capitalizzazioni hanno però fatto peggio dell’indice, con il Russell 2000 a -3,0%, e il VIX è salito in area 20 dopo aver toccato 22 in seduta.
Il centro della correzione è la filiera dei semiconduttori, con l’indice di settore a -11,4%: SK hynix perde il 24,3%, Samsung il 17,8%, Micron il 14,6%, Broadcom il 9,1% e Nvidia il 6,6%. Il dettaglio più istruttivo riguarda chi ha già presentato i conti. ASML ha superato le stime del 12,6% e TSMC ha chiuso il trimestre con l’utile netto a +69%, eppure cedono il 7,8% e il 5,1%: battere le stime, questa volta, non è bastato. Anche il software si divide, con SAP a +3,8% e Palo Alto Networks a -18,3%. Tra i settori globali la distanza fra il primo e l’ultimo supera i 12 punti in una sola settimana. In testa ci sono beni di consumo di base (+5,7%), energia (+4,7%) e sanità (+3,8%), in fondo l’informatica (-6,6%). Tra gli stili guadagnano solo dividendo elevato (+3,9%) e minima volatilità (+2,2%).
L’Europa va in direzione opposta, con lo Stoxx 600 a +2,1%, l’Eurostoxx 50 a +0,6% e il FTSE Mib a +0,2%. L’ha aiutata il fatto che i suoi indici contengono meno dei titoli che hanno trascinato al ribasso Asia e America. In Asia il Kospi ha perso quasi l’8% nella sola seduta di giovedì ed è stato sospeso per eccesso di ribasso. Il Nikkei chiude a -5,4% e l’MSCI Emerging Markets a -5,1%, mentre l’India è in controtendenza (Sensex 500 a +1,9%) e l’Hang Seng China è poco mosso (-0,2%).
Global Aggregate: +0,64% (settimana), -1,74% (anno)
Rendimento Treasury 10Y: 5,07%, -0,17% (settimana)
Rendimento Bund 10Y: 3,43%, -0,05% (settimana)
Rendimento BTP 10Y: 4,49%, -0,08% (settimana)
Spread BTP-Bund: 1,06%, -0,03% (settimana)
Il Global Aggregate guadagna lo 0,6%, con un rally dei titoli di Stato arrivato nel contesto forse meno intuitivo: due dati di inflazione sopra le attese e il greggio in salita. Il rendimento del Treasury decennale chiude al 5,07%, in calo di 0,17 punti, ma anche qui il saldo nasconde il percorso. Mercoledì, subito dopo i prezzi al consumo, il decennale era salito al 5,32% e il biennale aveva guadagnato 16 punti base. Poi, senza notizie nuove, è cominciato il rientro, proseguito giovedì in una delle migliori sedute dell’anno per i titoli americani. Il trentennale chiude a -17 punti base e la curva fra due e dieci anni si appiattisce di 8,4 punti base.
Come leggere questo movimento? Le letture possibili sono almeno due, e vale la pena tenerle entrambe sul tavolo. La prima vede una domanda di protezione più che una scommessa sulla disinflazione. La seconda guarda al posizionamento: dopo settimane di pessimismo, la chiusura delle posizioni ribassiste sarebbe stata innescata proprio dal dato sopra le attese. A questo si sommano compratori strutturali attratti dai livelli di rendimento e l’ipotesi che il rincaro dei prezzi finisca per frenare la domanda.
In Europa i governativi hanno seguito gli Stati Uniti. Il rendimento del Bund chiude al 3,43% (-0,05), dopo aver perso giovedì 11 punti base in seduta, quello del BTP scende al 4,49% (-0,08) e lo spread si restringe a 1,06% (-0,03), nonostante un’asta a medio termine assegnata martedì ai rendimenti più alti da tre anni. L’eccezione è il credito. Gli spread investment grade si muovono poco, mentre quelli high yield si allargano di 23 punti base negli Stati Uniti e di 13 in Europa, e gli indici ad alto rendimento sono gli unici a chiudere in negativo (-0,2% l’europeo, -0,4% l’americano).
Petrolio WTI: 101,4, +10,4% (settimana), +76,6% (anno)
Oro: 4.166, -0,7% (settimana), -3,6% (anno)
EUR/USD: 1,124, +0,4% (settimana), -4,3% (anno)
Il petrolio WTI guadagna il 10,4% e chiude a 101,4 dollari, tornando sopra quota 100 per la prima volta da quattro settimane dopo sette sedute consecutive di rialzo; da inizio anno il progresso è del 76,6%. A sostenerlo sono stati gli attacchi in Medio Oriente e la ripresa delle azioni ucraine sulle raffinerie russe, mentre la tregua energetica annunciata lunedì aveva lasciato poca traccia. Il paniere complessivo delle materie prime chiude comunque appena sopra la parità (+0,3%), perché i metalli industriali cedono l’1,8% e le agricole lo 0,7%. L’oro scende dello 0,7% a 4.166 dollari l’oncia (-3,6% da inizio anno), nonostante il forte calo dei rendimenti e un dollaro in ritirata. A sostenerlo restano gli acquisti delle banche centrali e i flussi negli strumenti quotati.
L’euro chiude a 1,124 sul dollaro (+0,4%), ma, come per i tassi, il saldo nasconde la settimana. Mercoledì il dollaro era salito al livello più alto da 18 mesi, poi ha ceduto per due sedute: prima con il rientro dei rendimenti americani, poi dopo il silenzio di Warsh. Da inizio anno il cambio segna -4,3%. Bitcoin cede l’1,0% in area 81 mila dollari, Ethereum il 2,8%, scendendo sotto i 2.420 dollari.
Qui di seguito l’andamento dall’inizio del servizio (1 luglio 2019) dei portafogli modello al lordo dei costi di transazione (variabili in base all’intermediario utilizzato e generalmente compresi tra 2,5 e 20 euro per ciascuna operazione), di quelli sostenuti per la consulenza e degli eventuali impatti della fiscalità ed al netto, invece, dei costi dei singoli strumenti utilizzati. I dati si riferiscono al passato ed i risultati passati non costituiscono un indicatore affidabile dei risultati futuri. I portafogli modello costituiscono la base utilizzata nell’attività di consulenza in materia di investimenti. I singoli portafogli dei clienti possono differire dai modelli anche in modo significativo in ragione di diverse cause, valutate per ciascun cliente nell’attività di consulenza, quali contingenze fiscali, pianificazione, gestione del rischio di ingresso o in logica life cycle. All’interno del portafoglio complessivo del cliente possono anche essere presenti più portafogli in considerazione della pianificazione per obiettivi effettuata all’inizio o in corso di consulenza continuativa.
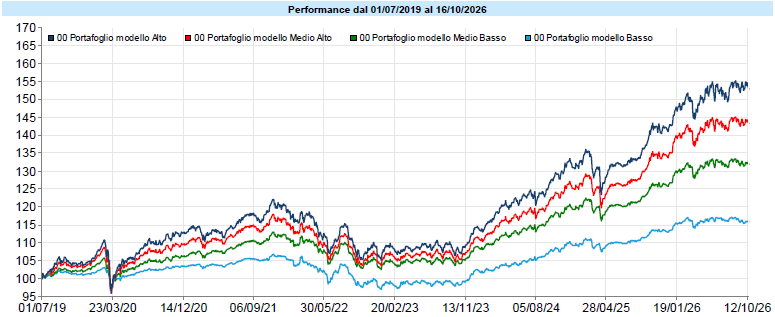
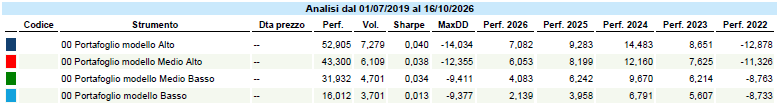
Dati Analysis
I portafogli a profilo più dinamico chiudono la settimana in lieve flessione, quelli più prudenti restano sostanzialmente stabili. La differenza dipende dal peso della componente azionaria. A incidere è stata la correzione della filiera tecnologica americana e asiatica, compensata solo in parte dalla tenuta delle borse europee e dei settori difensivi. Il rientro dei rendimenti dei titoli di Stato ha dato invece un contributo positivo, sufficiente nei profili più prudenti a bilanciare quasi del tutto la parte azionaria.
Chi sarà il primo a cadere, e chi verrà trascinato con lui? È la domanda che molti investitori si sono posti questa settimana guardando il credito di CoreWeave, il cui costo di protezione dal fallimento prezza ormai una probabilità di default a cinque anni superiore al 60%. È una domanda legittima, ma è anche una domanda a cui nessuno può rispondere in modo onesto: chi sostiene di conoscere la risposta sta scommettendo, non analizzando. Forse conviene cambiarla. Invece di chiederci chi cadrà, possiamo chiederci che cosa rende fragile un modello di business in questa fase, e quali strade potrebbe percorrere un eventuale contagio. Partiamo dalla scala. Secondo Morgan Stanley, la spesa in infrastrutture per l’intelligenza artificiale dei grandi operatori potrebbe arrivare nel 2027 a circa 1.580 miliardi di dollari, contando anche i contratti di affitto dei data center, contro circa 980 miliardi nel 2026: una crescita intorno al 60%. Il Financial Times stima che gli investimenti americani tra il 2025 e il 2032 superino i 10.000 miliardi di dollari, circa il 3,6% del prodotto interno lordo ogni anno. Cifre di questo ordine portano quasi naturalmente a pensare che la partita si giochi sulla quantità di capitale. A settembre, davanti all’Assemblea generale delle Nazioni Unite, Trump ha riassunto la corsa con una formula netta: chi vince la superintelligenza, vince. Eppure, l’inchiesta pubblicata dal Financial Times in questo fine settimana suggerisce che il vincolo stia altrove. Almeno 47 grandi progetti di data center negli Stati Uniti sono stati rinviati, ritirati o bloccati nel 2026, e il conteggio è considerato prudente. Secondo Bernstein, solo circa un terzo della pipeline pianificata è credibile. Più di mille comunità hanno cercato di introdurre moratorie o restrizioni, e alcuni regolatori rifiutano l’allacciamento alla rete a chi non porta con sé la propria energia. Nel frattempo, le emissioni di debito legate all’intelligenza artificiale sono scese da 113 miliardi di dollari a giugno a 23 miliardi a settembre. Se il quadro fosse corretto, la formula andrebbe forse riscritta: non vince chi spende di più, ma chi riesce a dare all’intelligenza artificiale un posto fisico nel mondo. Un edificio allacciato alla rete, raffreddato, finanziato, con un cliente che paga. Il punto non è quanto capitale verrà promesso, ma quanti progetti riusciranno a essere finanziati, costruiti e messi in funzione. Da qui si possono leggere le caratteristiche che rendono un modello fragile. La prima è la dipendenza dal debito per finanziare la crescita, quando i flussi di cassa arrivano solo a progetto finito. Morgan Stanley mostra la distanza in modo eloquente: i grandi operatori con rating elevato coprono gli interessi circa 30 volte, gli emittenti con rating più basso intorno a 4, mentre i nuovi fornitori di capacità di calcolo, che si finanziano progetto per progetto e con obbligazioni convertibili, sono i più esposti al costo del denaro. La seconda è il disallineamento delle scadenze: affitti e debiti di lunga durata da una parte, contratti con i clienti più brevi e chip la cui vita economica si misura in pochi anni dall’altra. La terza è la concentrazione dei clienti. SB Energy, controllata da SoftBank, ha bisogno di 174 miliardi di dollari di capitale a fronte di 430 miliardi di ricavi già contrattualizzati, in gran parte con OpenAI: un numero che rassicura finché quel cliente resta solido e disposto a pagare. La quarta è più sottile e riguarda le clausole di uscita. Anthropic, per esempio, può lasciare il suo accordo con Nscale se il progetto manca le scadenze di finanziamento o di consegna. Per il cliente è prudenza; per chi costruisce significa farsi carico dell’intero rischio di esecuzione. E l’effetto domino? I canali sono almeno quattro. I finanziatori, banche e credito privato, che hanno prestato contro questi progetti. I fornitori di chip e di infrastrutture, i cui ordini dipendono dai progetti che partono davvero. I clienti, che potrebbero trovarsi senza la capacità di calcolo su cui contavano. E soprattutto la fiducia, perché quando un emittente entra in difficoltà il mercato tende a rivedere il costo del debito di tutti quelli che gli somigliano. Descrivere i canali, però, non dice dove si fermerebbe la catena, e sarebbe scorretto fingere di saperlo. C’è infatti una lettura alternativa seria, che vale la pena prendere sul serio. Secondo diversi osservatori la domanda di calcolo supera ancora l’offerta, e i grandi gruppi che si finanziano soprattutto con la propria cassa hanno margini di sicurezza ampi. Anche i mercati, per ora, sembrano dirlo: questa settimana gli spread delle obbligazioni investment grade si sono mossi appena, mentre la tensione si è concentrata sull’alto rendimento e su pochi nomi. Più che una crisi del credito, finora, assomiglia a una selezione: il mercato ha smesso di finanziare tutti allo stesso prezzo. Potrebbe essere l’inizio di qualcosa di più ampio, oppure il modo, scomodo ma sano, con cui un ciclo di investimento separa i progetti solidi da quelli che non lo sono. Onestamente, oggi non è possibile distinguere con certezza tra le due ipotesi. Quello che si può dire è che, per un investitore, la domanda utile non è indovinare chi cadrà per primo. È chiedersi quanto del proprio patrimonio dipende dal fatto che una sola storia finisca bene, e se si sarebbe in grado di sopportare la delusione nel caso in cui finisse diversamente. È una domanda meno spettacolare, ma ha un vantaggio decisivo: a questa si può rispondere prima, e non dopo.
Ricordo sempre le principali emozioni a cui dobbiamo stare attenti operando sui mercati (so che sarete stanchi di leggerle o che, più probabilmente non le leggerete più ma, in realtà, sono quel tipo di considerazioni a cui bisogna ricorrere ogni tanto, quando ci si domanda cosa si stia facendo… e, quindi, repetita iuvant):
Manteniamo sempre il focus determinante sulla pianificazione individuale di ciascuno, che è l’unico aspetto sotto il nostro controllo (oltre naturalmente all’efficienza data dal contenimento dei costi), non essendo i mercati né controllabili né prevedibili, ricordando anche che:
Le presenti informazioni sono state redatte con la massima perizia possibile in ragione dello stato dell’arte delle conoscenze e delle tecnologie. Il presente documento non è da considerarsi esaustivo ma ha solo scopi informativi. La pubblicazione del presente documento non costituisce attività di sollecitazione del pubblico risparmio. Le informazioni ed ogni altro parere resi nel presente documento sono riferiti alla data di redazione del medesimo e possono essere soggetti a modifiche. Flavio Rinaldi non deve essere ritenuto responsabile per eventuali danni, derivanti anche da imprecisioni e/o errori, che possano derivare all’utente e/o a terzi dall’uso dei dati contenuti nel presente documento. Flavio Rinaldi non assume responsabilità in merito al trattamento fiscale degli strumenti illustrati. I pareri espressi da Flavio Rinaldi prescindono da qualsiasi valutazione del profilo di rischio e/o di adeguatezza e sono da intendersi come “Ricerche in Materia di Investimenti” ai sensi dell’art. 27 del Regolamento congiunto Consob e Banca Italia del 29 ottobre 2007 redatte a titolo esclusivamente informativo e non costituiscono in alcun modo prestazione di un servizio di consulenza in materia di investimenti, il quale richiede obbligatoriamente un’analisi delle esigenze finanziarie e del profilo di rischio specifici del singolo utente/cliente, né costituiscono un servizio di sollecitazione in genere all’investimento in strumenti finanziari. Nel caso in cui l’utente intenda effettuare qualsiasi operazione è opportuno che non basi le sue scelte esclusivamente sulle informazioni indicate nel presente documento, ma dovrà considerare la rilevanza delle informazioni ai fini delle proprie decisioni, alla luce dei propri obiettivi di investimento, della propria esperienza, delle proprie risorse finanziarie e operative e di qualsiasi altra circostanza.
PASSA PAROLA e contribuisci alla crescita della consapevolezza finanziaria.
Condividi questo articolo