Consulenza a distanza
Offriamo un servizio di consulenza personalizzata a distanza con sistemi di video-conferenza sicuri e criptati.
PASSA PAROLA e contribuisci alla crescita della consapevolezza finanziaria.
Condividi questo articolo


«Proprio come l’uomo primitivo che un giorno si grattò il naso, vide piovere, e sviluppò un modo elaborato di grattarsi il naso per ottenere la pioggia che desiderava, noi oggi colleghiamo la prosperità economica a qualche riduzione dei tassi d’interesse da parte della Federal Reserve, o il successo di una società alla nomina di un nuovo presidente.»
N.N. Taleb
Per settimane il reddito fisso ha dettato il passo a tutto il resto; questa volta ha concesso una pausa. Il banco di prova erano i 119 miliardi di dollari di titoli di Stato americani collocati fra martedì e giovedì, dopo un’asta andata male a fine settembre. La domanda, alla fine, c’è stata: sul decennale è stata la più alta dal 2016, con quasi nulla rimasto in mano agli intermediari, e anche il trentennale, pur collocato al rendimento più alto dal 2000, ha trovato compratori convinti. Interessante la lettura dei verbali di settembre: una Fed compatta nel voto ma divisa sulle ragioni della stretta. Per alcuni membri è un’assicurazione contro i rincari energetici, per altri il primo passo di un intervento sulla domanda, e diversi giudicano i tassi attuali poco o per nulla restrittivi. Due diagnosi diverse che oggi portano alla stessa decisione, ma non è detto che continuino a farlo. Nei giorni successivi il messaggio si è fatto più cauto: altri rialzi serviranno, non necessariamente a riunioni consecutive. Il mercato assegna una probabilità del 17,2% a un rialzo a fine ottobre e considera ampiamente scontato un intervento entro dicembre.
Il bilancio 2027 congela gli stipendi pubblici e gran parte delle pensioni per tenere il deficit al 5% del PIL. Il mercato non si è convinto, anche perché l’iter di approvazione si annuncia complesso. La novità è arrivata da dove forse ci si aspettava meno: Marine Le Pen ha presentato un programma economico pensato per rassicurare gli investitori, con avanzo primario entro 18 mesi, deficit sotto il 3% entro il 2030, debito dal 121% al 112% del PIL entro il 2032 e tagli di spesa per 140 miliardi. Per un partito che ha a lungo considerato i vincoli sul deficit una limitazione della sovranità parlamentare, adottare proprio il parametro di Bruxelles è un cambio di direzione rilevante. Resta, come per ogni programma, la distanza fra gli impegni scritti e quelli realizzati. Sul continente pesano anche il voto anticipato in Spagna e gli scioperi in Francia. La BCE, nei verbali, lascia aperta la porta a un altro rialzo, e la presidente ha ricordato di avere strumenti contro dinamiche di mercato ingiustificate e disordinate.
Venerdì sera, a mercati chiusi, Trump ha annunciato un accordo con Putin per portare sul mercato fino a circa 4,8 milioni di tonnellate di diesel russo in più tranche, con una licenza temporanea del Tesoro americano, valida fino ad aprile 2027, che sospende parzialmente le sanzioni. I numeri, letti con calma, ridimensionano l’annuncio: i volumi sono rilevanti rispetto agli export russi recenti, ma modesti rispetto alla domanda globale, e l’effetto sui prezzi sarebbe moderato e graduale. Il peso vero sembra politico. Si apre un dialogo pragmatico fra Washington e Mosca, Kiev si trova in difficoltà (Zelensky ha parlato di un regalo a Putin) e l’Europa resta stretta fra la coerenza delle proprie sanzioni e il caro diesel. In settimana erano già tornati i timori di un allargamento del conflitto con l’Iran, con danni alle infrastrutture saudite, poi attenuati dalle dichiarazioni della Casa Bianca e dal rilascio di scorte strategiche.
Giovedì è bastata una notizia per riaccendere il dubbio sui ritorni degli investimenti in intelligenza artificiale: i ricavi di una delle società simbolo del settore sarebbero stati circa venti miliardi sotto quanto lasciato intendere. Il giorno dopo si è chiarito che il divario nasceva da un criterio contabile diverso, ma la reazione dice molto della sensibilità del mercato su questo tema. Sullo sfondo resta la questione del finanziamento: le società tecnologiche continuano a indebitarsi per chip e infrastruttura (per SpaceX si parla di 40 miliardi di dollari fra obbligazioni e prestiti), e le stime indicano in 1.500 miliardi il fabbisogno di capitale esterno del settore entro il 2028. Sotto i prezzi, però, ci sono gli utili, ed è difficile ignorarli: la crescita attesa per l’S&P 500 nel terzo trimestre è al 23,9% annuo, contro l’11,9% stimato a inizio anno, e per la prima volta in venticinque anni nessuno degli undici settori è atteso in calo.
Negli Stati Uniti le nuove richieste di sussidio restano basse, a 197 mila, e il disavanzo commerciale si allarga ai massimi da diciassette mesi per importazioni record di energia e semiconduttori. Il terziario rallenta leggermente, con prezzi pagati ancora elevati, mentre la fiducia dei consumatori scende a 46,3, con il giudizio sulle condizioni correnti al minimo della serie. Un mercato del lavoro solido e famiglie pessimiste: due segnali che oggi non vanno nella stessa direzione. Nell’area euro il PMI composito sale a 53,1, massimo da oltre tre anni, con l’Italia in controtendenza; l’inflazione alla produzione accelera per i rincari energetici. L’India alza i tassi per la prima volta in quasi quattro anni.
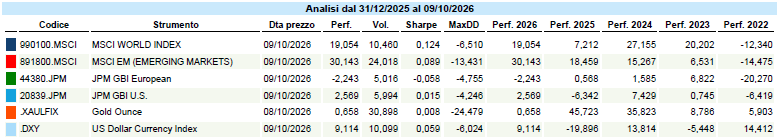
Dati Analysis
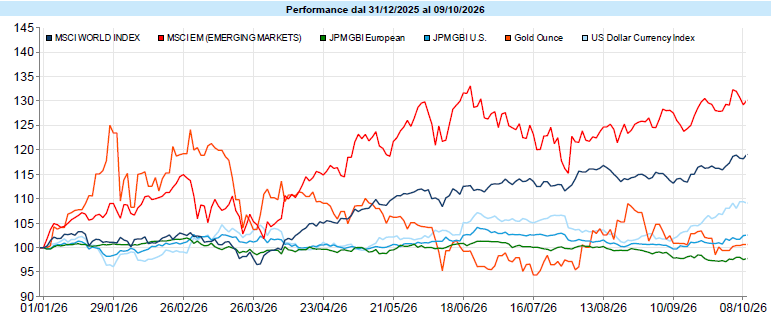
MSCI World: +0,8% (settimana), +13,5% (anno)
S&P 500: +1,2% (settimana), +15,1% (anno)
Nasdaq 100: +0,3% (settimana), +22,9% (anno)
Eurostoxx 50: -1,0% (settimana), +9,3% (anno)
FTSE Mib: -1,5% (settimana), +14,2% (anno)
Nikkei: +1,1% (settimana), +39,2% (anno)
Hang Seng China: +1,7% (settimana), -6,1% (anno)
MSCI Emerging: 0,0% (settimana), +23,9% (anno)
VIX: 14,8 (- 0,5)
L’MSCI World chiude a +0,8%, ma il saldo aggregato tiene insieme due mercati che hanno preso strade opposte. Gli Stati Uniti hanno incassato la tregua sui rendimenti: l’S&P 500 sale dell’1,2% e fra lunedì e martedì segna il primo record dal 13 agosto, il ventottesimo dell’anno, mentre il Nasdaq 100 supera per la prima volta quota 31.000. Chi ha sostenuto il rialzo, però, non è chi ci si aspetterebbe: a livello globale guidano i beni di consumo di base (+3,6%) e l’energia (+3,4%), mentre tecnologia (-0,2%) e industriali (-1,1%) sono gli unici settori in calo. Dentro la tecnologia la linea di frattura passa per i semiconduttori, con l’indice SOX a -4,3% e perdite marcate per Intel, SK hynix e Lam Research. Gli stili raccontano la stessa rotazione difensiva: minima volatilità (+1,5%) e alto dividendo (+1,4%) battono il mercato, il value cede lo 0,8%. Un segnale da non trascurare è l’ampiezza: i titoli ai massimi superano quelli ai minimi per la prima volta da metà settembre. L’Europa paga il conto più salato e tocca i minimi da quasi quattro mesi, con l’Eurostoxx 50 a -1,0% e il FTSE Mib a -1,5%, sotto il peso combinato di rendimenti, greggio e rischio politico. In Asia il Nikkei sale dell’1,1%, l’Hang Seng China dell’1,7%, mentre l’MSCI Emerging chiude invariato (+23,9%), con Seul frenata dai produttori di memorie. Il VIX scende a 14,8.
Global Aggregate: +0,2% (settimana), -2,4% (anno)
Rendimento Treasury 10Y: 5,24%, -0,03% (settimana)
Rendimento Bund 10Y: 3,48%, +0,02% (settimana)
Rendimento BTP 10Y: 4,57%, -0,03% (settimana)
Spread BTP-Bund: 1,09%, -0,05% (settimana)
Il Global Aggregate guadagna lo 0,2% (-2,4% da inizio anno), un passo piccolo ma nella direzione che mancava da settimane. Il rendimento del Treasury decennale è salito fino a mercoledì, toccando in seduta il 5,36%, livello che non si vedeva dal 2002, per poi ripiegare dopo le aste e chiudere al 5,24% (-0,03%). Il biennale scende al 4,79% (-0,04%), poco più della parte lunga, e la curva fra due e dieci anni resta pressoché invariata. In Europa il quadro è più sfumato: il Bund decennale risale al 3,48% (+0,02%), restituendo parte del premio legato alla fuga verso la qualità, mentre i periferici recuperano terreno. Il BTP decennale scende al 4,57% (-0,03%) e lo spread BTP-Bund si restringe all’1,09% (-0,05%). Sulla Francia, lo spread dell’OAT sul Bund si stabilizza poco sotto 140 punti base dopo aver superato quota 150, con il restringimento più ampio dalla pandemia; il rendimento francese resta però sui massimi dal 2022 e sopra quello italiano e greco, un’inversione di gerarchie rispetto a quanto il mercato era abituato a vedere. Sul credito le due sponde dell’Atlantico divergono: in Europa gli spread si restringono di 5 punti base sull’investment grade e di 4 sull’high yield, negli Stati Uniti l’high yield si allarga di 2 punti, sotto il peso delle emissioni legate all’acquisto di processori. Il tasso sui mutui trentennali americani sale per la settima settimana consecutiva, ai massimi da quasi tre anni.
Petrolio WTI: 91,9, +0,8% (settimana), +60,0% (anno)
Oro: 4.194, +1,3% (settimana), -2,9% (anno)
EUR/USD: 1,120, -0,5% (settimana), -4,7% (anno)
Il paniere delle materie prime sale dell’1,7% (+31,2% da inizio anno), ma la composizione del rialzo conta più del numero: il contributo viene quasi tutto dal gas, sostenuto dalle tensioni europee sulle forniture e dall’uragano nel Golfo del Messico. Il WTI chiude a 91,9 dollari (+0,8%, +60,0% nell’anno) dopo un percorso a zig-zag: in calo con la decisione del cartello di lasciare invariati gli obiettivi di produzione, in rialzo di oltre il 5% giovedì sui piani di attacco all’Iran e sul missile contro l’aeroporto saudita, poi in rientro quando la Casa Bianca ha escluso iniziative prima del voto di metà mandato e l’agenzia per l’energia ha liberato scorte. L’oro sale dell’1,3% a 4.194 dollari l’oncia, aiutato dal rientro dei rendimenti nonostante un Dollaro ancora sostenuto. Metalli industriali +1,0%, agricoli -0,1%. Sul valutario l’euro cede lo 0,5% contro il Dollaro a 1,120 (-4,7% nell’anno), dopo aver toccato a inizio settimana il minimo da diciassette mesi. Il dettaglio più interessante è che arretra anche contro Sterlina e Yen: il movimento sembra nascere dalla debolezza europea più che dalla forza americana. Bitcoin -2,4% a 82.439 dollari, Ethereum quasi -7%.
Qui di seguito l’andamento dall’inizio del servizio (1 luglio 2019) dei portafogli modello al lordo dei costi di transazione (variabili in base all’intermediario utilizzato e generalmente compresi tra 2,5 e 20 euro per ciascuna operazione), di quelli sostenuti per la consulenza e degli eventuali impatti della fiscalità ed al netto, invece, dei costi dei singoli strumenti utilizzati. I dati si riferiscono al passato ed i risultati passati non costituiscono un indicatore affidabile dei risultati futuri. I portafogli modello costituiscono la base utilizzata nell’attività di consulenza in materia di investimenti. I singoli portafogli dei clienti possono differire dai modelli anche in modo significativo in ragione di diverse cause, valutate per ciascun cliente nell’attività di consulenza, quali contingenze fiscali, pianificazione, gestione del rischio di ingresso o in logica life cycle. All’interno del portafoglio complessivo del cliente possono anche essere presenti più portafogli in considerazione della pianificazione per obiettivi effettuata all’inizio o in corso di consulenza continuativa.
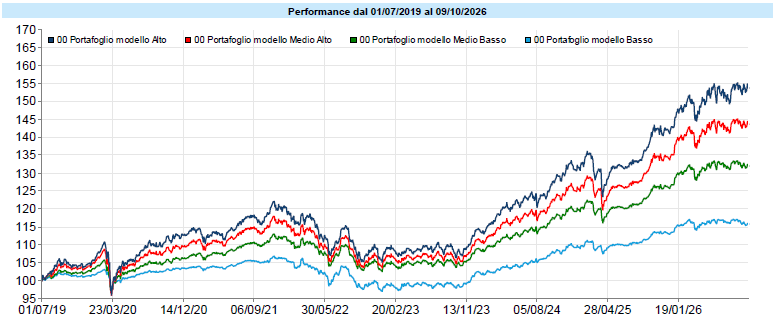
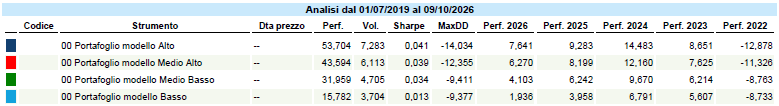
Dati Analysis
I portafogli modello chiudono la settimana con un lieve recupero nelle ultime sedute, più visibile nei profili con una componente azionaria maggiore e quasi impercettibile nel profilo Basso. La differenza ha una spiegazione semplice: l’azionario globale ha chiuso in positivo grazie agli Stati Uniti, compensando la debolezza europea, ed ha beneficiato maggiormente anche del rialzo del dollaro, mentre l’obbligazionario ha trovato solo una tregua parziale, con i rendimenti americani in calo e quelli tedeschi in lieve risalita. Chi ha più azioni ha raccolto di più da questa settimana, chi ha più obbligazioni ha visto movimenti contenuti: è ciò che ci si aspetta da profili costruiti per comportarsi in modo diverso.
Quanto pesa davvero una singola azienda nel portafoglio di chi crede di aver comprato «il mondo»? Al 30 settembre, nell’MSCI World, Nvidia pesava il 5,81%. L’intera borsa giapponese, con un indice in rialzo di quasi il 40% da inizio anno, il 5,91%. Una società contro un paese, separate da un decimo di punto; e già un anno fa, in un indice ancora più ampio come l’MSCI ACWI, Nvidia aveva superato il Giappone. Non è un confronto fra economie, perché il peso in un indice e la dimensione di un paese sono grandezze diverse, ma è un confronto fra quote dello stesso portafoglio. Chi investe sull’azionario globale convinto di distribuire il capitale su oltre venti paesi sviluppati, affida, in realtà, una quota simile a un solo produttore di chip e a tutte le aziende quotate a Tokyo messe insieme. Negli Stati Uniti il quadro è ancora più netto. Il settore tecnologico, che a fine 2022 valeva circa un quarto dell’S&P 500, oggi si avvicina al 40%, oltre il picco del marzo 2000, quando si fermò attorno a un terzo. Le prime dieci società sono passate da 28% a circa il 40% dell’indice. Un dettaglio va però detto subito, per onestà: l’autunno del 2022 era il punto più basso del ciclo per la tecnologia, e partire da un minimo rende ogni salita più ripida. Il fenomeno resta, ma misurato da lì appare più accentuato di quanto sia. C’è poi un equivoco da sciogliere. Quando si parla di concentrazione si pensa alle Magnifiche Sette, ma il 2026 racconta altro: Apple e Nvidia sono attorno al +23-24%; Amazon, Microsoft e Alphabet fra l’11 e il 14%; Meta al 9%, Tesla in calo di quasi il 15%, contro un S&P 500 a +15%. Chi ha corso davvero è la filiera fisica dell’intelligenza artificiale: Micron ha più che triplicato il proprio valore, AMD e Intel lo hanno quasi triplicato, SK hynix ha fatto +158%. E a livello globale l’anno lo stanno vincendo l’energia, con un +44%, e lo stile value, con un +35% contro l’11% del growth. La concentrazione, in altre parole, non riguarda chi sale quest’anno, ma quanto pesano oggi i pochi che sono saliti negli anni passati. È una questione di stock più che di flusso, e intanto si sposta: dalle grandi piattaforme ai produttori di chip e memorie, mentre le nuove mega quotazioni aggiungono peso in cima alla classifica, tanto che SpaceX, appena arrivata in borsa, è già fra le prime dieci società al mondo per capitalizzazione. Sotto la superficie, il resto del listino fatica. Secondo le rilevazioni circolate nelle ultime settimane, circa un terzo delle società del Russell 1000 si trova in un mercato ribassista tecnico, cioè oltre il 20% sotto i propri massimi. Anche qui serve prudenza: una parte di quella sofferenza non viene dall’intelligenza artificiale ma dai tassi, che hanno colpito immobiliare, utility, banche e beni difensivi; e proprio la settimana scorsa i titoli ai massimi sono tornati a superare quelli ai minimi. Il quadro è meno semplice di un indice tenuto in piedi da pochi nomi, ma la sostanza non cambia: la fotografia dell’indice e quella del titolo medio si somigliano sempre meno. È giusto, a questo punto, dare spazio alla lettura opposta, perché è seria. La ponderazione per capitalizzazione non è un errore di costruzione: è il giudizio aggregato del mercato su quanto valgono le aziende. Se poche società producono una quota crescente degli utili, è coerente che pesino di più, e gli utili, almeno per ora, ci sono: per il terzo trimestre l’S&P 500 è atteso in crescita del 23,9%, quasi il doppio di quanto si stimava a gennaio. Concentrazione non significa automaticamente bolla. La storia suggerisce però un’altra cautela: nel 1980 l’energia valeva quasi il 28% dell’S&P 500, oggi circa il 3%. I settori dominanti non sono destinati per forza a cadere, ma raramente restano dominanti per sempre, e chi li possiede attraverso un indice ne vive per intero sia l’ascesa sia l’eventuale ridimensionamento. Che cosa vuol dire, allora, diversificare? Una risposta spesso proposta è l’indice equal weight, in cui ogni società pesa allo stesso modo. È un’idea sensata, ma non neutrale: sposta il portafoglio verso aziende più piccole, verso il value e verso settori come industriali e finanziari, richiede ribilanciamenti frequenti e quindi costi più alti. È anch’essa una scommessa, semplicemente diversa. E c’è un rischio comportamentale da non sottovalutare: dopo un anno in cui il value ha battuto il growth di oltre venti punti, scegliere oggi l’equal weight potrebbe voler dire inseguire la performance recente, cioè fare proprio ciò che la diversificazione dovrebbe evitare. In un approccio che non vuole essere tattico, una scelta del genere ha senso solo come decisione strutturale, presa sapendo cosa comporta e con l’intenzione di mantenerla anche negli anni in cui non verrà premiata. E non è l’unica strada: la diversificazione fra aree geografiche e fra classi di attivo resta lo strumento più semplice e, forse, il più sottovalutato. Forse la domanda più utile non è se la concentrazione sia pericolosa, ma se chi investe sa di averla. Un portafoglio azionario globale oggi è anche, in misura non piccola, una posizione sull’intelligenza artificiale. Può essere una posizione ragionevole. Diventa un problema quando la si possiede senza averla scelta. Il compito di chi accompagna un risparmiatore, allora, non è eliminare questa esposizione, ma renderla visibile, misurarla e chiedersi insieme se è coerente con gli obiettivi che quel portafoglio deve servire.
Ricordo sempre le principali emozioni a cui dobbiamo stare attenti operando sui mercati (so che sarete stanchi di leggerle o che, più probabilmente non le leggerete più ma, in realtà, sono quel tipo di considerazioni a cui bisogna ricorrere ogni tanto, quando ci si domanda cosa si stia facendo… e, quindi, repetita iuvant):
Manteniamo sempre il focus determinante sulla pianificazione individuale di ciascuno, che è l’unico aspetto sotto il nostro controllo (oltre naturalmente all’efficienza data dal contenimento dei costi), non essendo i mercati né controllabili né prevedibili, ricordando anche che:
Le presenti informazioni sono state redatte con la massima perizia possibile in ragione dello stato dell’arte delle conoscenze e delle tecnologie. Il presente documento non è da considerarsi esaustivo ma ha solo scopi informativi. La pubblicazione del presente documento non costituisce attività di sollecitazione del pubblico risparmio. Le informazioni ed ogni altro parere resi nel presente documento sono riferiti alla data di redazione del medesimo e possono essere soggetti a modifiche. Flavio Rinaldi non deve essere ritenuto responsabile per eventuali danni, derivanti anche da imprecisioni e/o errori, che possano derivare all’utente e/o a terzi dall’uso dei dati contenuti nel presente documento. Flavio Rinaldi non assume responsabilità in merito al trattamento fiscale degli strumenti illustrati. I pareri espressi da Flavio Rinaldi prescindono da qualsiasi valutazione del profilo di rischio e/o di adeguatezza e sono da intendersi come “Ricerche in Materia di Investimenti” ai sensi dell’art. 27 del Regolamento congiunto Consob e Banca Italia del 29 ottobre 2007 redatte a titolo esclusivamente informativo e non costituiscono in alcun modo prestazione di un servizio di consulenza in materia di investimenti, il quale richiede obbligatoriamente un’analisi delle esigenze finanziarie e del profilo di rischio specifici del singolo utente/cliente, né costituiscono un servizio di sollecitazione in genere all’investimento in strumenti finanziari. Nel caso in cui l’utente intenda effettuare qualsiasi operazione è opportuno che non basi le sue scelte esclusivamente sulle informazioni indicate nel presente documento, ma dovrà considerare la rilevanza delle informazioni ai fini delle proprie decisioni, alla luce dei propri obiettivi di investimento, della propria esperienza, delle proprie risorse finanziarie e operative e di qualsiasi altra circostanza.
PASSA PAROLA e contribuisci alla crescita della consapevolezza finanziaria.
Condividi questo articolo